シンガポールへの移住や長期滞在を考えるとき、多くの人が悩むのが「銀行口座をどうするか」「日本との送金をどうするか」というお金周りの問題です。本記事では、DBS・OCBC・UOBといった主要銀行の特徴、外国人の口座開設条件、日本⇔シンガポール間の送金方法と必要情報、Wise などフィンテックサービスとの手数料比較までを整理します。送金コストを抑えながら、安全かつスムーズに資金を動かしたい方に向けて、実務で役立つポイントをまとめました。
シンガポールで銀行口座を開設するために知っておくべき基本
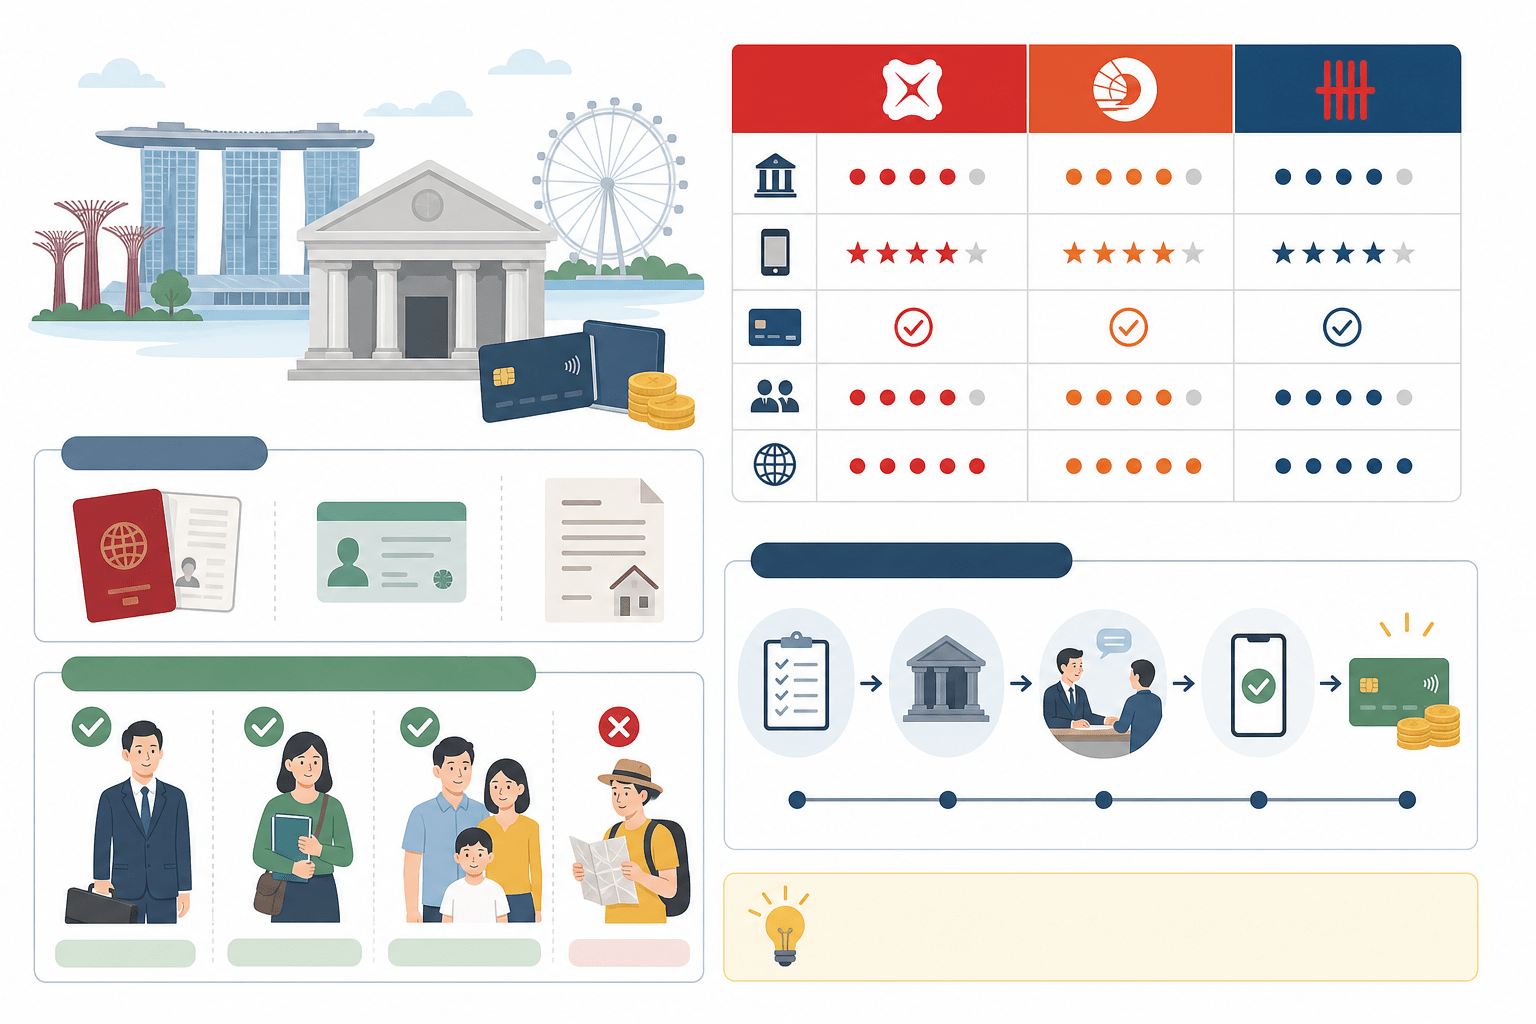
シンガポールで生活を始めるには、現地銀行口座の開設がほぼ必須の手続きになります。給与の受け取り、家賃や光熱費の引き落とし、子どもの学校関連の支払い、日本との送金など、多くの支払いが銀行口座を前提に組み立てられているためです。移住準備の初期段階で、基本的な仕組みを押さえておきましょう。
主要銀行の種類と特徴(DBS・OCBC・UOB)
シンガポールの個人向け銀行サービスは、いわゆる「3大銀行」が中心です。DBS Bank(DBS)、Oversea-Chinese Banking Corporation(OCBC)、United Overseas Bank(UOB)の3行で、いずれもメインバンクとして問題なく使える規模と実績があります。
DBS はシンガポール最大の銀行で、国内市場で強い存在感があります。DBS の年次報告書などでも、資産規模・顧客基盤ともにシンガポール最大級の商業銀行である点を強調しています。国内に広い支店ネットワークと ATM 網を持ち、そこが大きな強みです。デジタルバンキングにも早くから力を入れており、オンライン口座開設やモバイルアプリでの送金・支払いがしやすい点も特徴です。
OCBC は DBS に次ぐ大手で、東南アジア全体に事業を展開しています。OCBC の投資家向け情報では、シンガポールやマレーシアなど ASEAN 地域での個人・法人向け金融サービスを強みとして紹介しています。保険や資産運用との連携商品が多く、日々の生活資金の管理に加え、中長期の投資や資産運用もワンストップで相談しやすい体制を整えています。
UOB はシンガポールを拠点に、アジア各国へ支店網を広げている銀行です。東南アジアや中国でのリテールバンキングと法人向けサービスの両方を強みとしています。海外進出企業や駐在員向けの口座・送金サービスが充実しており、クロスボーダー取引やビジネスを視野に入れている人と相性が良い銀行です。
個人の生活用口座としては、3行とも普通預金口座(Savings Account)や多通貨口座、デビットカードなどを提供しています。日常利用の機能自体に大きな差はありません。ただし、インターネットバンキングの日本語対応は基本的に期待できず、英語ベースになります。この点はあらかじめ意識しておきましょう。ATM の台数や給与振込先として指定される頻度を考えると、「DBS か OCBC をメイン、UOB をサブ」という使い分けも現地居住者の間でよく見られます。
口座開設に必要な書類と条件
シンガポールで個人口座を開設する場合、銀行ごとに独自の審査基準があります。ただし、必要書類や基本条件はおおよそ共通です。代表的なものは次の3つです。
- 有効なパスポート
- 滞在ステータスを示す書類(就労ビザ・学生ビザ・家族ビザなど)
- 住所証明書(現地住所がわかる書類)
具体的な要件は、それぞれの銀行の公式サイトで確認できます。たとえば DBS は、個人向け口座開設について、居住者・非居住者の別や滞在資格ごとに提出書類を整理して掲載しています。DBS の個人口座開設案内では、一般的に次のような説明があります。
有効なパスポートおよびシンガポールにおける有効な滞在許可証(Employment Pass、S Pass、Student Pass など)に加え、現地住所を証明する文書(公共料金の請求書、賃貸契約書等)が必要となる
このように、本人確認・滞在資格・住所確認という3点が核になります。
OCBC や UOB も同様で、パスポートと有効な滞在許可証の提示が基本条件です。住所証明としては、賃貸契約書、現地雇用主が発行する雇用レター、公共料金の請求書など、銀行が指定する書類のいずれかを提出する形が一般的です。賃貸契約がまだ完了していない時期には、雇用主のレターやホテルのレターを暫定的な住所証明として認める銀行もあります。各行の最新要件は、渡航前に必ず確認しておきましょう。
マネーロンダリングやテロ資金供与を防ぐため、シンガポールの銀行も日本と同じく、本人確認と取引目的の確認を厳格に行います。日本銀行も国際送金についての資料で、日本と海外間の送金では本人確認や取引目的の確認が必要になると説明しています。日本銀行は「日本と海外との間の送金を行う際には、犯罪収益移転防止法等に基づき、本人確認や取引目的の確認などの手続が必要となる」と案内しています。このような国際的な規制環境があるため、シンガポールでも一定額を超える入出金や、頻繁な海外送金を行う場合には、職業・収入源・送金の目的などを細かく聞かれる場合があります。
外国人・永住権なしでも開設できるか
移住検討者が特に気にするのが、「永住権や市民権がない外国人でも口座を持てるのか」という点です。この点について、シンガポールの大手銀行は、一定条件を満たす外国人や非居住者の口座開設を認めています。
DBS、OCBC、UOB はいずれも、就労ビザ(Employment Pass、S Pass)、家族ビザ(Dependent Pass)、学生ビザ(Student Pass)など、シンガポール政府が発行する有効な滞在許可証を持つ外国人を、通常の居住者向け口座の対象としています。各行の口座開設案内ページや FAQ でも、「シンガポール居住者として認定されるには、有効なパスポートに加え、有効な滞在許可証の提示が必要となる」といった趣旨の説明があります。
一方、観光ビザ(短期滞在)や、ビザがまだ発給されていない状態での口座開設は、年々ハードルが上がっています。過去には、日本在住者がパスポートと日本の住所証明だけでシンガポールの口座を開けた時期もありました。しかしマネーロンダリング対策の強化により、現在では多くの銀行が「有効なロングタームビザ」や「現地勤務先からのオファーレター」などを求める傾向に変わっています。
世界銀行は本国送金(移民労働者などが母国に送る送金)に関するレポートで、国際送金額の増加を指摘しています。世界銀行の報告によれば、2021年の本国送金は前年比 7.3%増とされています。国境を越えた送金需要の高まりが、各国でのマネーロンダリング対策強化につながっていると考えられます。シンガポールも同じ流れの中にあり、外国人が口座を開設する際には、収入源や送金先国との関係を丁寧に説明する場面が増えています。
とはいえ、就労ビザや学生ビザなど、正当な滞在ステータスを取得していれば、3 大銀行での口座開設は十分現実的です。ビザ承認後、現地到着から 1〜2 週間のうちに、人事部やエージェントのサポートを受けながら銀行に出向き、必要書類を持参すれば、その場で口座番号が発行されることも多くあります。このため、移住準備のスケジュールは次のように組むとスムーズです。
- まずビザの取得・承認
- 渡航後、住所や雇用条件が確定したタイミングで銀行口座を開設
- その後、日本との送金や給与振込先の登録を進める
外国人でも条件を満たせば口座開設は可能です。ただし、短期滞在のみでの開設や、住所・ビザが曖昧な状態での開設は難しくなっています。ビザ・住所・雇用の3点をそろえることが、シンガポールでの銀行口座開設の基本と考えておくと良いでしょう。
日本からシンガポールへ送金する方法と手順
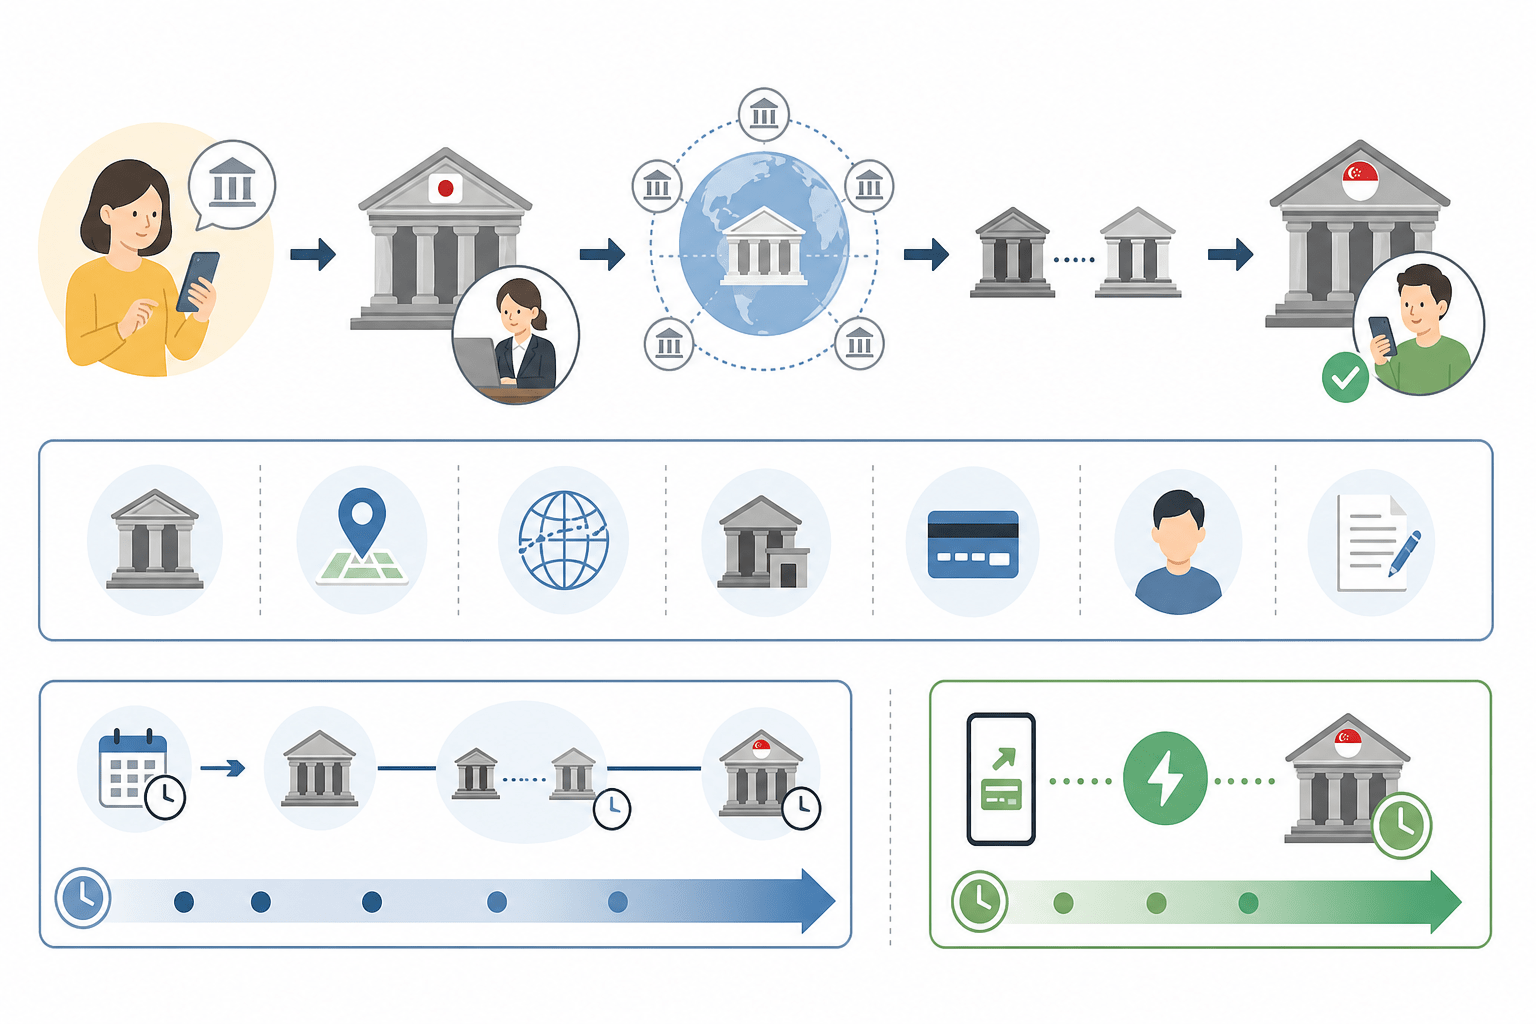
日本で口座を開設したあと、給与の一部をシンガポール口座に移したり、日本に残した資産を生活費として送ったりする場面が出てきます。ここでは、日本の銀行口座からシンガポールの銀行口座へ送金する標準的な方法と、具体的な手順を整理します。
銀行経由の国際送金(SWIFT送金)の流れ
現在、日本からシンガポールへの銀行送金の多くは、「SWIFT(スイフト)送金」と呼ばれる国際銀行間決済ネットワークを利用します。三菱UFJ銀行は海外送金について「海外の銀行との間のお振り込みは、『SWIFT』と呼ばれる国際銀行間通信システムを利用した電信送金が一般的です」と説明しています。日本の主要銀行はいずれもこの仕組みを前提にサービスを提供しています。
一般的な流れは次のとおりです。
- 日本側の銀行で海外送金を申し込み(窓口・オンライン)
- 日本の銀行が SWIFT ネットワーク経由でシンガポール側銀行へ送金電文を発信
- 必要に応じて中継銀行(コルレス銀行)が介在
- シンガポール側銀行が受取人口座に入金
SMBC(三井住友銀行)は海外送金の流れについて、「当行から送信された電文は、SWIFT を通じて受取銀行へ送信されます。途中で中継銀行を経由する場合があります」と案内しています。複数の銀行を経由するため、手数料や着金日数に影響が出ることもあります。
具体的な申し込み方法は銀行によって異なります。一般的なネットバンキング経由の手順は、次のようなイメージです。
- インターネットバンキングにログイン
- 「海外送金」「外国送金」メニューを選択
- 受取人情報(氏名・住所・口座情報)と送金先銀行情報(SWIFTコード等)を入力
- 送金金額・通貨(SGD か JPY)を指定
- 送金目的(生活費、給与送金、学費など)を選択・記入
- 手数料とレートを確認し、取引を確定
ゆうちょ銀行も海外送金サービスで同様の流れを採用しています。「おあずかりしている日本円を、海外の受取人さまが現地通貨や日本円で受け取れるサービスです」としたうえで、窓口での送金申込書記入と本人確認書類の提示を求めています。オンラインで完結できるメガバンクに対し、ゆうちょは対面の手続きが中心です。この点は事前に確認しておきましょう。
銀行以外の手段として、Wise(旧 TransferWise)のようなフィンテック事業者も普及しています。Wise は自社サイトで「SWIFT を使わず、各国に保有する自社口座間でローカル送金を行う」と説明しています。銀行の国際送金より手数料とレートを抑えやすい点が特徴です。ただし、この節では「日本の銀行口座からシンガポール銀行口座へ」という前提に絞るため、メインは SWIFT 送金として整理します。
送金に必要な情報(SWIFT BICコード・銀行コード・口座番号)
日本からシンガポールへの国際送金では、受取人から次のような情報を事前に聞き取っておく必要があります。Peatix など国際送金に関わる事業者がヘルプページで案内している内容とも重なります。
-
受取銀行の正式名称と住所
例:DBS Bank Ltd, 12 Marina Boulevard, Marina Bay Financial Centre Tower 3, Singapore 018982 など。略称ではなく正式名称で入力するケースが多いため、注意が必要です。 -
SWIFT/BICコード
SWIFTコードは、国際的に銀行を特定する 8 桁または 11 桁の英数字です。三菱UFJ銀行も「海外送金には受取銀行の SWIFT コード(BIC コード)が必要です」と明記しています。シンガポール主要銀行の例は次のとおりです。 - DBS Bank:DBSSSGSG
- OCBC Bank:OCBCSGSG
- UOB:UOVBSGSG
支店別コード(11 桁目以降)を使う場合もあります。受取人口座がある銀行の公式サイトで確認してもらうと確実です。
-
銀行コード/支店コード(Branch Code)
シンガポールのローカル送金では「Bank Code」「Branch Code」が使われます。Peatix のヘルプページでも、シンガポールへの振込情報として「Bank Code」「Branch Code」「Account Number」の3点を求めています。多くの日本の銀行も同様です。銀行コードは 3 桁、支店コードも 3 桁という形式が一般的です。DBS や OCBC など主要行は、自社サイトでコード一覧を公開しています。 -
口座番号(Account Number)
シンガポールの口座番号は、銀行や口座種別によって桁数が異なります。Peatix は、銀行口座情報の入力例として「Bank Code + Branch Code + Account Number」を続けて入力するフォーマットを案内しています。送金の際は、桁数の誤りがないか慎重に確認しましょう。 -
受取人名義(口座名義人の氏名)と住所
受取人名は、パスポートや銀行口座に登録されているローマ字表記と完全に一致させる必要があります。SMBC など多くの銀行が「名義が一致しないと受取銀行で組戻しになることがある」と警告しています。スペルミスや略称は避けましょう。 -
送金目的(Purpose of Remittance)
日本銀行は「日本と海外との間の送金」に関する Q&A で、マネーロンダリング対策の一環として、金融機関が送金目的や取引の背景を確認する義務があると説明しています。生活費・学費・給与送金・投資関連など、実態に即した目的を選び、記入する必要があります。
これらの情報は、多くの場合、シンガポールの銀行から発行される口座情報レターや、オンラインバンキング画面で確認できます。移住後に自分名義の口座へ送金してもらう場合は、自分で情報を整理し、日本側の家族や勤務先に共有しておくと手続きがスムーズになります。
送金にかかる日数の目安
日本からシンガポールへの SWIFT 送金に必要な日数は、一般的に「2〜5 営業日」が目安です。三菱UFJ銀行は海外送金の所要日数について「おおむね 2〜3 営業日ですが、通貨や取引国、中継銀行の有無により前後します」と案内しています。SMBC も「通常 2〜5 営業日程度」と説明しています。
日数に影響する主な要因は次のとおりです。
- 送金依頼の時間帯(カットオフタイムを過ぎると翌営業日扱い)
- 中継銀行(コルレス銀行)の有無と処理状況
- シンガポール側銀行の営業日(日本と祝日が異なる)
- 送金内容に対するマネーロンダリング・制裁関連チェック
日本銀行がマネーロンダリング対策についてまとめた資料でも、国際送金は取引モニタリングや制裁リスト照合の対象とされています。状況によっては追加の説明や書類提出が必要になることもあります。特に高額送金や頻度の高い送金では、通常より時間がかかる可能性を念頭に置いておきましょう。
Wise のような事業者は、公式サイトで「多くの通貨ペアで当日〜1営業日以内の着金」をうたっています。日本円→シンガポールドルの場合も、条件が合えば数時間〜1営業日程度で着金する例が多く見られます。スピードとコストを重視する場合には有力な選択肢になり得ます。
ただし、就労ビザ取得直後など、まずは給与振込や家賃支払いのために「日本の銀行からシンガポールの自分の口座へ」送金する段階では、取引実績や本人確認の観点から、メインバンクによる SWIFT 送金を基本ルートとして考えておくと安心感があります。初回送金で所要日数の感覚をつかみ、その後、生活が落ち着いてからフィンテック系サービスを併用する、といった段階的な運用をイメージしておくと良いでしょう。
シンガポールから日本への送金方法:おすすめサービス3選
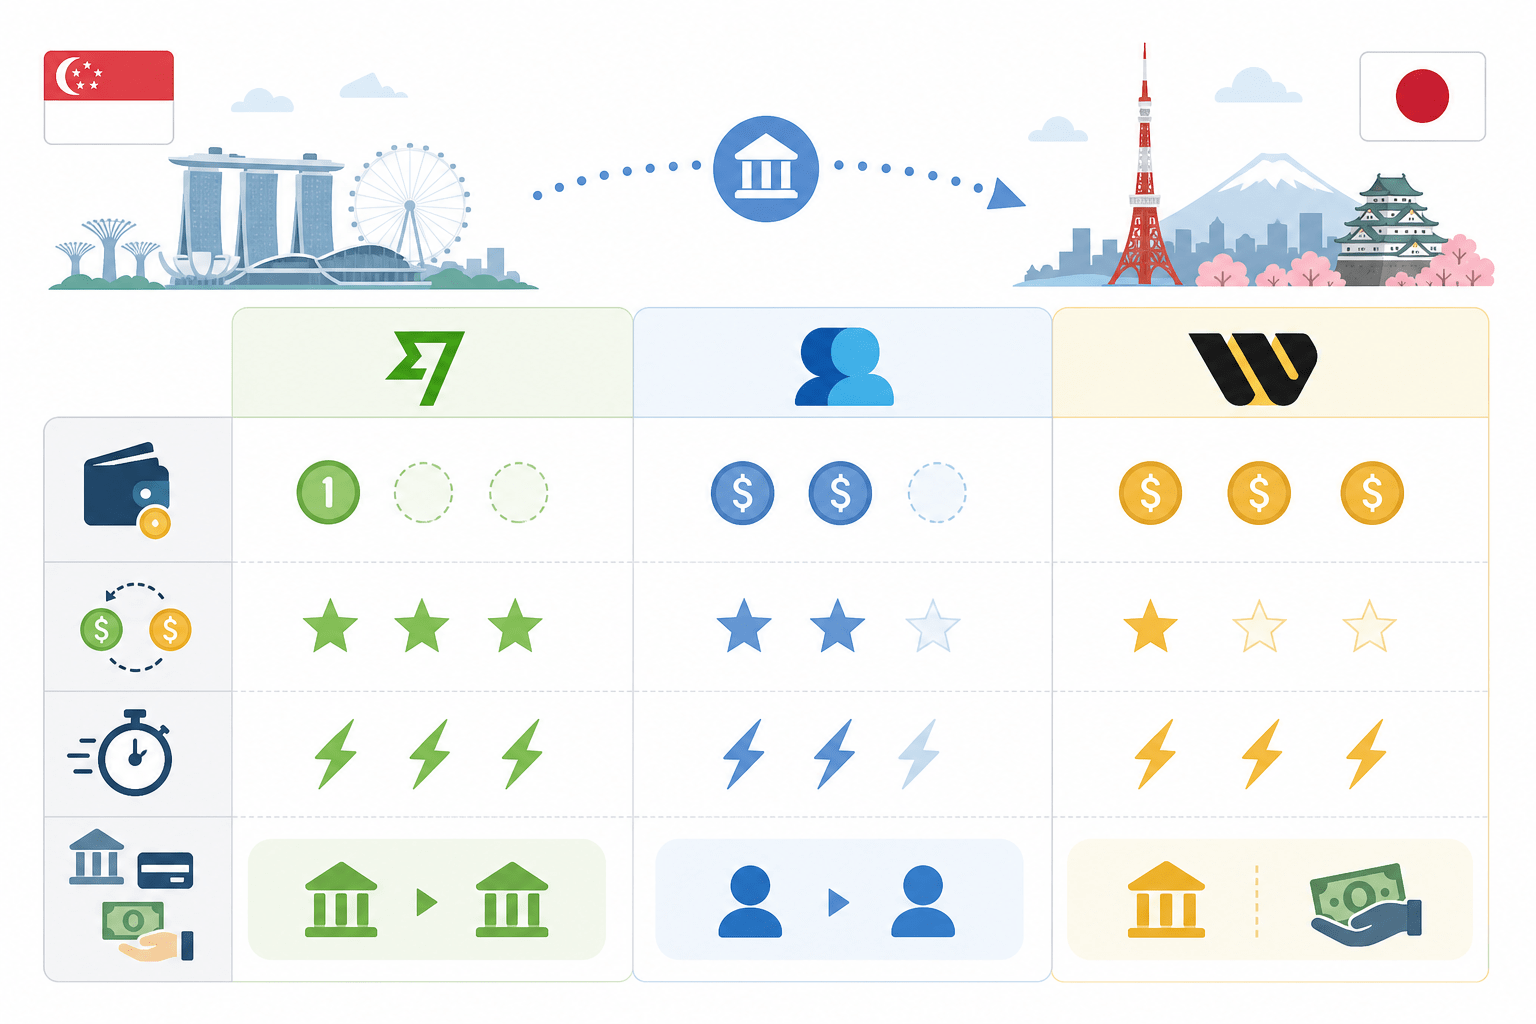
シンガポールから日本の銀行口座へ送金する方法はいくつかあります。個人の海外移住・海外生活という文脈では、手数料・為替レート・使いやすさのバランスから、フィンテック系サービスと大手送金事業者の組み合わせが現実的な選択肢になる場合が多くなります。
世界銀行は、出稼ぎ労働者などが家族に送る「本国送金(remittances)」について、2021 年に世界全体で 7.3%増加したと報告しています。コロナ禍からの回復とともに、国際送金需要が再び伸びていると指摘しています(World Bank “Remittance flows in 2021 were 7.3% higher than in 2020”)。国際送金が一般的な行為になっているからこそ、「どのサービスを選ぶか」で総コストや着金スピードに差が出る状況になっています。
ここでは、シンガポールから日本への送金で使いやすい 3 つのサービスとして、Wise(ワイズ)、PayPal、Western Union の特徴を整理します。
Wise(ワイズ):手数料が安く為替レートが有利
Wise(旧 TransferWise)は、フィンテック系の海外送金サービスを代表する存在です。シンガポール在住の日本人にも利用者が多いサービスです。Wise は公式サイトで「本物の為替レート(ミッドマーケットレート)をそのまま使い、手数料を透明に表示する」と説明しています(Wise 公式サイト「透明な手数料と本物の為替レート」)。為替スプレッドを大きく乗せる銀行送金と比べると、総コストを抑えやすい点が最大の強みです。
Wise の仕組みは、従来型の SWIFT 国際送金と異なります。可能な限り「国境をまたぐ資金移動」を減らす構造を取っています。Wise は各国に自社名義の銀行口座を持っています。たとえば、シンガポールドル(SGD)→日本円(JPY)の送金では、送金人はシンガポール国内の Wise 口座へ SGD を入金します。Wise は日本国内の Wise 口座から、受取人の日本の銀行口座へ JPY を送ります。このような「ローカル送金の組み合わせ」によって、SWIFT ネットワークにかかる中継銀行手数料などを避けています。公式サイトでも「多くの通貨ペアで当日〜1営業日以内の着金が可能」と説明しています(Wise 公式サイト「送金スピードについて」)。
シンガポールから日本への送金で意識したいポイントは、主に次の 3 点です。
-
為替レート
Wise はインターバンク市場の中間レート(ミッドマーケットレート)をそのまま適用し、為替手数料を乗せない方針を示しています(Wise 公式サイト「為替レートの仕組み」)。一般的な銀行送金では「TTS/TTB」などの名目でレートに数%の上乗せがあります。そこが大きな差になりやすい部分です。 -
手数料
送金額とルートに応じた「固定+変動」の手数料が発生します。見積もりは送金前にオンラインで即時計算できます。Wise は「隠れた手数料はない」と繰り返し説明しています。合計コストの見通しを立てやすい点が特徴です。 -
送金速度
シンガポール発の SGD→日本の主要銀行への JPY 送金では、多くの場合、数時間〜1営業日程度での着金事例が多いとされています。実際の所要時間は、支払方法(銀行振込・デビットカードなど)や Wise 側・受取銀行側のチェック状況によって変わります。
すべてのケースで Wise が最適になるとは限りません。日本側での受け取りは「銀行口座への入金」が前提です。日本で現金受け取りをしたい場合や、受取人が口座を持っていない場合には使えません。また、日本やシンガポールの金融当局によるマネーロンダリング対策(AML/CFT)の要件により、一定額以上の送金では送金目的の申告や追加書類の提出が必要になることがあります。Wise も「規制に基づき本人確認や追加情報の提供をお願いする場合がある」と注意書きをしています。
それでも、生活費の仕送り、日本の家族への定期的なサポート、投資口座への入金といった一般的な規模の送金なら、Wise を第一候補として検討する価値は高いと言えます。手数料とレートのバランスが良いためです。
PayPal:手軽だが手数料に注意
オンライン決済サービスとして知られる PayPal も、シンガポールから日本への資金移動に利用できます。PayPal は公式サイトで、自社サービスを「世界中でオンライン支払いと個人間送金を安全に行うためのプラットフォーム」と位置づけています(PayPal 公式サイト「PayPalとは」)。クレジットカードや銀行口座を紐づけて素早く送金できる点はメリットです。
シンガポール在住者の視点から見ると、PayPal の特徴は次のようになります。
-
アカウント間送金が中心
PayPal は「PayPal アカウント同士の送金」が基本です。受取側も PayPal アカウントを持っている必要があります。受取人が日本の銀行口座だけで受け取りたい場合は、PayPal アカウントから自分の銀行口座へ出金する手順を踏む必要があります。 -
手数料構造が複雑
PayPal は国際個人送金について「通貨・支払方法・送金国の組み合わせごとに異なる手数料」を設定しています。公式ヘルプでも海外送金手数料について「通貨換算手数料とトランザクション手数料がかかる可能性がある」と説明しています(PayPal ヘルプセンター「国際取引の手数料」)。特にクレジットカード払いでは料率が高くなりがちです。 -
為替レートへのマージン
PayPal は通貨換算時に自社が設定する為替レートを使っています。公式にも「換算レートには通貨換算手数料が含まれる」と明記しています。インターバンクレートに一定の上乗せ(スプレッド)がかかるという意味です。Wise のようにミッドマーケットレートをそのまま使うサービスと比べると、レート面で不利になりやすくなります。
一方、PayPal の強みは「既にアカウントを持つ人が多く、ID(メールアドレス)ベースで簡単に送金できること」です。たとえば、フリーランス仕事の報酬を日本のクライアントから受け取る場合や、日本にいる家族が PayPal アカウントを持っている場合などです。口座番号のやり取りなしで資金を動かせます。
日本側で最終的に銀行口座へ出金する場合は注意が必要です。PayPal から銀行への出金手数料や、換算レートに含まれるマージンを合計すると、Wise や銀行送金と比べてトータルコストが高くなることもあります。
このため PayPal は、「少額で、かつ相手も PayPal に慣れている場合のサブ手段」として位置づけると良いでしょう。まとまった金額の仕送りや投資目的の送金では、事前に Wise や銀行送金とコスト比較をしてから選ぶことが大切です。
Western Union:緊急時や大口送金に対応
Western Union は、150年以上の歴史を持つ国際送金事業者です。現金払い出しに強みがあります。同社は公式サイトで、自社を「世界 200 以上の国と地域で、店舗・オンライン・モバイルアプリを通じて送金サービスを提供している」と紹介しています(Western Union 公式サイト「会社情報」)。銀行口座を持たない受取人への送金にも対応しています。
シンガポールから日本へ Western Union を使って送る場合の主なポイントは、次のとおりです。
-
受け取り方法の柔軟性
日本側では、提携金融機関の窓口やコンビニ内の端末などで現金受け取りが可能なルートがあります。受取人が銀行口座を持たない場合や、今すぐ現金で受け取りたい場合には、銀行振込より使いやすいことがあります。 -
送金スピード
Western Union は「最短数分で受け取り可能」といった即時性をアピールしています(Western Union 公式サイト「送金方法」)。キャッシュピックアップ方式では特にスピード面でのメリットが大きいサービスです。ただし、マネーロンダリング対策のチェックが入る場合、所要時間が延びる可能性があります。 -
手数料とレート
Western Union の公式サイトで送金シミュレーションを行うとわかるとおり、手数料は送金額・受取方法・支払方法によって大きく変わります。為替レートにも一定のマージンが含まれています。同社も「為替レートにはマージンが含まれる」と明記しています。そのため、大口送金では Wise などフィンテック系サービスより総コストが高くなりやすい傾向があります。
日本の金融規制でも、一定額を超える国際送金には本人確認や送金目的の確認が求められます。日本銀行は「日本と海外との間の送金を行う際に必要な手続」について、外国為替及び外国貿易法などに基づき、金融機関が顧客の本人確認や取引目的の確認を行う必要があると説明しています(日本銀行「日本と海外との間の送金を行う際に必要な手続はどうなっていますか」)。Western Union もこの枠組みの中で事業を行っています。高額送金や頻繁な送金では追加情報の提示を求められることがあります。
Western Union の強みは、次のような状況で発揮されます。
- 日本の受取人が銀行口座を持たない、または口座情報を共有したくない
- 災害・医療などの理由で「今すぐ現金で渡したい」
こうした特殊なニーズには強い一方、日常的な生活費の仕送りではコスト面で不利な場面もあります。シンガポールから日本への定期的な送金では、まず Wise など口座間送金をベースにし、どうしても現金が必要なタイミングだけ Western Union を使う、という使い分けを考えると良いでしょう。
同じ「シンガポールから日本への送金」でも、送金額・緊急度・受取人の状況によって、最適なサービスは変わります。フィンテック系サービス(Wise)でコストを抑えつつ、PayPal や Western Union を補助的に使い分ける構成を前提にしながら、日本側の銀行や規制(マネーロンダリング対策など)が求める手続きも確認しておくことが、スムーズな国際送金の基本です。
銀行送金と海外送金サービスの手数料を徹底比較
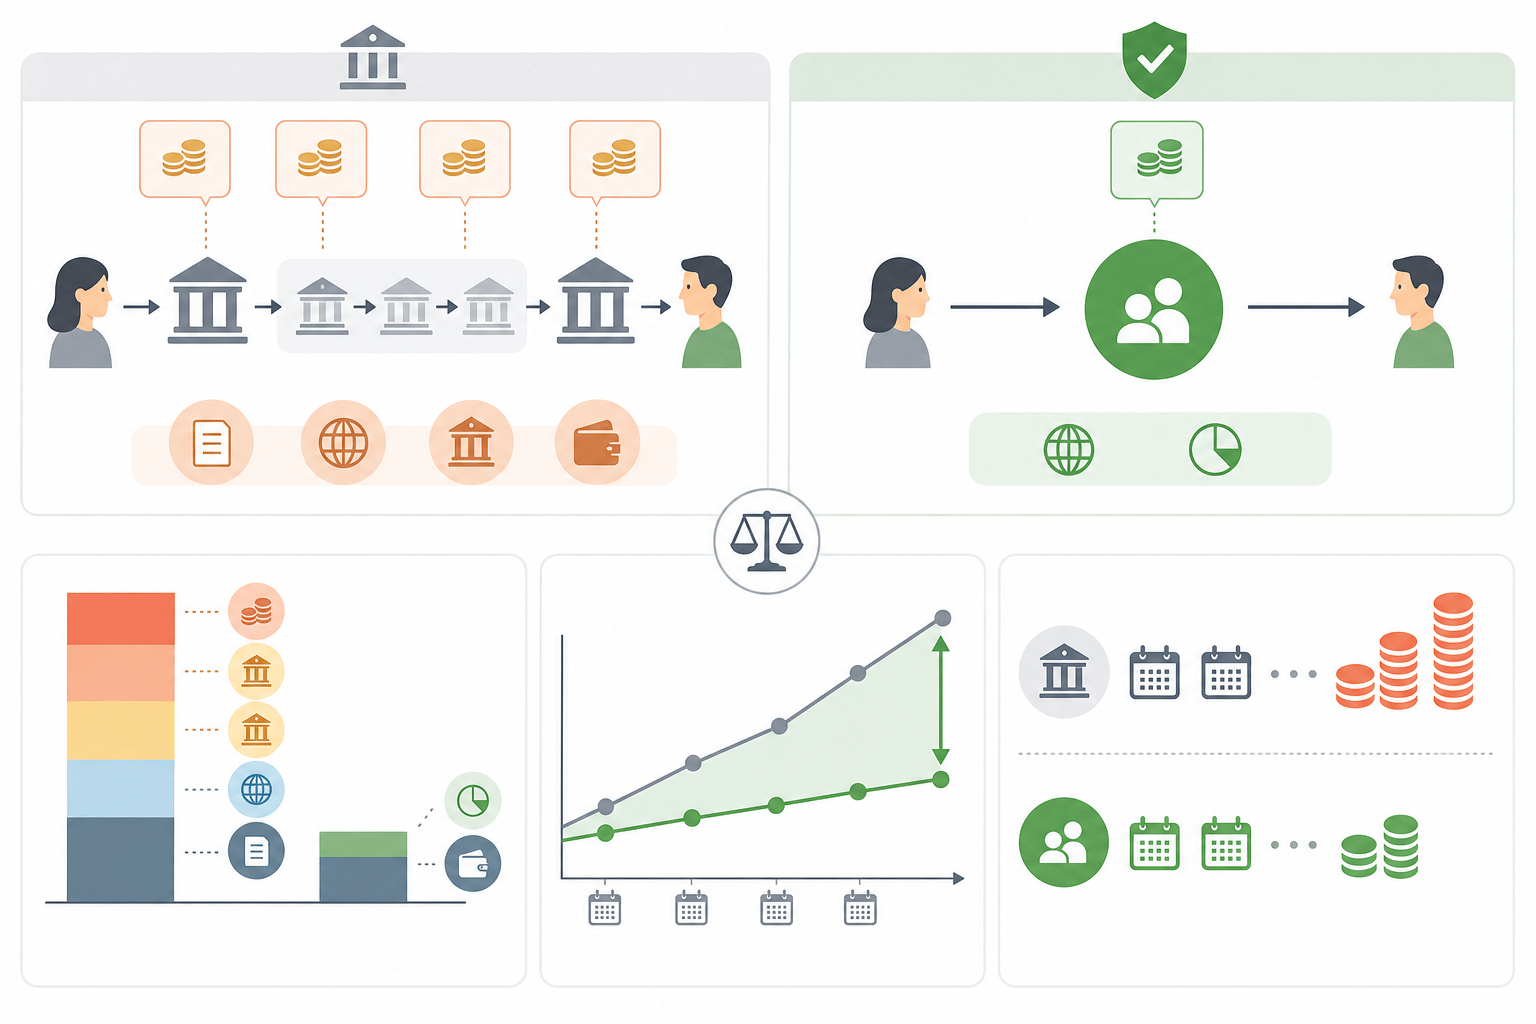
シンガポールから日本へ生活費や貯蓄を動かすとき、「どのサービスで送るか」で最終的な受取額が大きく変わることがあります。特に、銀行の国際送金(SWIFT)と Wise などフィンテック系サービスでは、手数料の構造が根本的に違います。仕組みを理解したうえで選ぶことが重要です。
銀行送金(SWIFT)の手数料の内訳
一般的な銀行経由の国際送金(SWIFT 送金)では、手数料がいくつかのレイヤーに分かれて発生します。三井住友銀行は海外送金について、次のように案内しています。
海外への送金においては、当行所定の手数料に加え、中継銀行および支払銀行(受取銀行)所定の手数料が差し引かれる場合があります
日本のメガバンクでは、ほぼ共通した構造です。実務上、主に次の 4 種類のコストを意識する必要があります。
- 送金手数料(送金元銀行)
送金のたびに必ずかかる、目に見える手数料です。例えば三菱UFJ銀行では、インターネットバンキングからの海外送金手数料について次のように公表しています。
当行本支店宛 1 件につき 2,500 円、他行宛 1 件につき 3,500 円
シンガポール側の銀行も同様に、S$ 数十ドル程度の送金手数料を設定していることが多くあります。月 1 回でも、年間では無視できない額になります。
- 中継銀行手数料(中継銀行)
シンガポールの銀行から日本の銀行へ SWIFT 送金を行うとき、多くのケースでは 1 行〜複数行の「中継銀行(correspondent bank)」を経由します。三井住友銀行は中継銀行手数料について、次のように説明しています。
中継銀行の手数料は送金人負担(OUR)・受取人負担(BEN)・按分負担(SHA)のいずれかの形態を選択いただきます
誰が負担するかによって受取金額が変わることになります。問題は、この中継銀行手数料を事前に正確な金額として把握しにくい点です。「送った金額より数千円〜1万円程度少なく着金した」というケースが起こりがちです。
- 受取手数料(受取銀行)
日本側の銀行が海外からの送金を受け取るときも、別途手数料が発生する場合があります。三菱UFJ銀行は、海外からの送金の受け取りについて次のように明示しています。
当行に到着した送金 1 件につき 1,500 円の受取手数料を申し受けます
受取人の口座から自動で差し引かれます。送金元が「10 万円送った」と思っていても、実際に日本の口座へ入る金額は、送金手数料・中継銀行手数料・受取手数料を差し引いた金額になります。
- 為替スプレッド(両替レートの上乗せ)
見落とされやすいのが、為替レートに含まれる「スプレッド」です。SMBC グループ(三井住友銀行)は為替相場について、次のように説明しています。
実際のお取引には、為替レートに当行所定の為替手数料(スプレッド)を上乗せした TTS(電信売相場)・TTB(電信買相場)を適用します
市場のレート(インターバンクレート)と、実際の取引レートの差が銀行の利益分です。
シンガポールから日本へ送る場合、「S$ → 円」の両替レートに 1〜3%程度のスプレッドが乗るとします。100 万円相当を送るだけで、1 万〜3 万円相当が「見えない手数料」として差し引かれている計算になります。
つまり銀行送金では、次のような複数のコストが重なります。
- 固定の送金手数料
- 変動する中継銀行手数料
- 受取銀行の受取手数料
- 為替スプレッド(レートの上乗せ)
その結果、「いくら送れば、いくら日本側で受け取れるか」を事前に正確に見積もるのが難しくなります。ここが大きなデメリットです。
Wiseなどフィンテックサービスの手数料
こうした銀行送金の複雑さに対し、Wise などフィンテック系海外送金サービスは、「手数料の見える化」と「為替レートの透明性」を前面に打ち出しています。Wise は公式サイトで、次のように説明しています。
Wise は、リアル為替レート(ミッドマーケットレート)に、小額でわかりやすい手数料を上乗せするだけです
いわゆる中値(ミッドレート)をそのまま適用すると明言しています。特徴は次のとおりです。
-
為替レート:インターバンクレート(ミッドマーケットレート)をそのまま使用
Wise は Google などで表示される「市場の中値レート」をベースにしています。銀行のような数%のスプレッドを設けていません。為替自体に隠れた手数料が含まれないため、「いくら両替されるのか」を事前に正確に把握できます。 -
手数料:送金額に応じたパーセンテージ+少額の固定費
公式の手数料計算ツールでは、送金額と通貨ペアを入力すると「送金額」「手数料」「受取額」を一度に試算できます。Wise は自社の料金について、「ほとんどの主要通貨では、平均して送金額の 0.5〜1%程度の手数料で送金できる」と説明しています。実際、シンガポールドルから日本円への送金を試算すると、数十万円規模でも手数料は数百円〜数千円に収まるケースが多く見られます。 -
中継銀行手数料・受取手数料が原則発生しない構造
Wise の仕組みは「国ごとに持つ自社口座間でのローカル送金」が基本です。SWIFT ネットワークを使う場面は限定的です。このため公式にも、「国内送金と同じ仕組みを使うことで、中継銀行手数料などの余計なコストを省いている」と説明しています。日本側の受取銀行から追加の着金手数料を請求されないケースが大半です。シンガポール在住者の視点では、「手数料は Wise に払う分だけ」と理解しやすい構造になります。
海外移住者の体験談としても、銀行送金とのコスト差は軽視できません。たとえばカナダ移住者の @Van_dad_ さんは X で、
僕は銀行送金だけで半年約5万円ムダにしました。
と振り返っています(2024年12月1日の投稿)。カナダへの事例ですが、「半年で 5 万円」という規模は、シンガポールから日本への定期送金でも起こり得る数字です。
銀行送金と Wise の違いをまとめると、次のようになります。
- 銀行:手数料項目が多く、総コストが読みにくい
- Wise:コスト構造がシンプルで、事前に総額を試算しやすい
毎月の生活費送金や、日本の口座に貯金を移すといった定期・高額の送金ほど、Wise などフィンテック系サービスのメリットが大きくなります。
為替レートの差額が実質コストに与える影響
国際送金の実質コストを考えるとき、見落とせないのが「為替レートの差額」です。表面的な送金手数料だけでなく、どのレートで両替されているかによって、最終的な受取額が大きく変わります。
銀行は前述のとおり、TTS/TTB に一定のスプレッドを上乗せしたレートを適用します。SMBC の為替相場の説明では、次のように記されています。
当行が提示する TTS および TTB には、インターバンク相場と乖離した水準を含み、その差が当行の為替手数料となります
この差が銀行側の実質収益であり、利用者にとっての追加コストです。
例として、次のような条件を考えます。
- 市場レート:1 SGD = 110 円
- 銀行の提示レート(TTS):1 SGD = 107 円(約 2.7%のスプレッド)
この条件で S$10,000 を日本円に両替する場合は、次のような差になります。
- 市場レートなら:110 円 × 10,000 = 1,100,000 円
- 銀行レートなら:107 円 × 10,000 = 1,070,000 円
為替レートの差だけで、3 万円の「目に見えないコスト」が発生します。ここに送金手数料・中継銀行手数料・受取手数料が加算されます。総コストは表向きの手数料以上に膨らむ可能性があります。
一方、Wise は次のように明言しています。
為替レートに当社の利益を上乗せすることはありません。ミッドマーケットレートをそのまま使い、手数料は別枠で表示します
レートと手数料を完全に分ける方針です。先ほどと同じ条件で Wise を使う場合は、次のようになります。
- 受取額:市場レートベースで 1,100,000 円前後
- 手数料:送金額や通貨ペアにより、数千円〜1万円弱
銀行との受取額の差は、「為替レートの差額 − Wise の手数料」という形でかなり縮まります。送金額が大きいほど、レート差の影響は比例して拡大します。長期で海外生活を送る移住者ほど、「為替レートが実質コストの大部分を占める」という意識が重要です。
シンガポールから日本へ毎月 S$2,000(約 20 万円前後)を送るケースを、イメージで比較してみます。
- 銀行送金:送金手数料+中継銀行手数料+受取手数料で毎回数千円〜1万円前後。さらに為替スプレッドで 1〜3%程度。
- Wise:手数料は送金額の 0.5〜1%前後。為替レートは市場のミッドレート。
1 年間継続した場合のトータル差額は、数万円規模になる可能性があります。前述の @Van_dad_ さんの「半年で約 5 万円ムダにした」という体験は、まさに「レート+手数料の積み重ね」の結果と考えられます。
シンガポールから日本への送金戦略を立てるときは、次の点を整理しましょう。
- 一度きりの高額送金か、毎月の定期送金か
- 当日着金が必要か、数日待てるか
- 受取人側の口座や利用サービスの状況
そのうえで、「トータルコスト(手数料+為替レート差)」を比較することが重要です。多くの移住者・長期滞在者にとっては、「普段使いのメインは Wise などフィンテック系サービス、銀行はビザ更新や資産移動など特殊な場面に限定」という使い分けが、コストと手間の両面で合理的な選択肢になります。
※1 三井住友銀行「海外送金に関するご案内」より要約引用
※2 三菱UFJ銀行「外国送金の手数料」より抜粋引用
※3 SMBCグループ「為替相場(TTS/TTB)の仕組みについて」より要約引用
※4 Wise 公式サイト「海外送金の手数料と為替レート」ページより抜粋引用
※5 X(旧Twitter) @Van_dad_ 氏 2024年12月1日投稿より引用(https://x.com/Van_dad_/status/2078626149148791251)
日本の国際送金コストは世界でも高水準:知っておくべき現実
G20諸国の中で日本の送金コストが高い理由
シンガポールから日本へ資金を動かすとき、日本側の国際送金コストの構造を理解しておくことが重要です。世界全体で見ると、国際送金コストはすでに議論が進んでいます。その中で日本は「高い側」に位置づけられています。
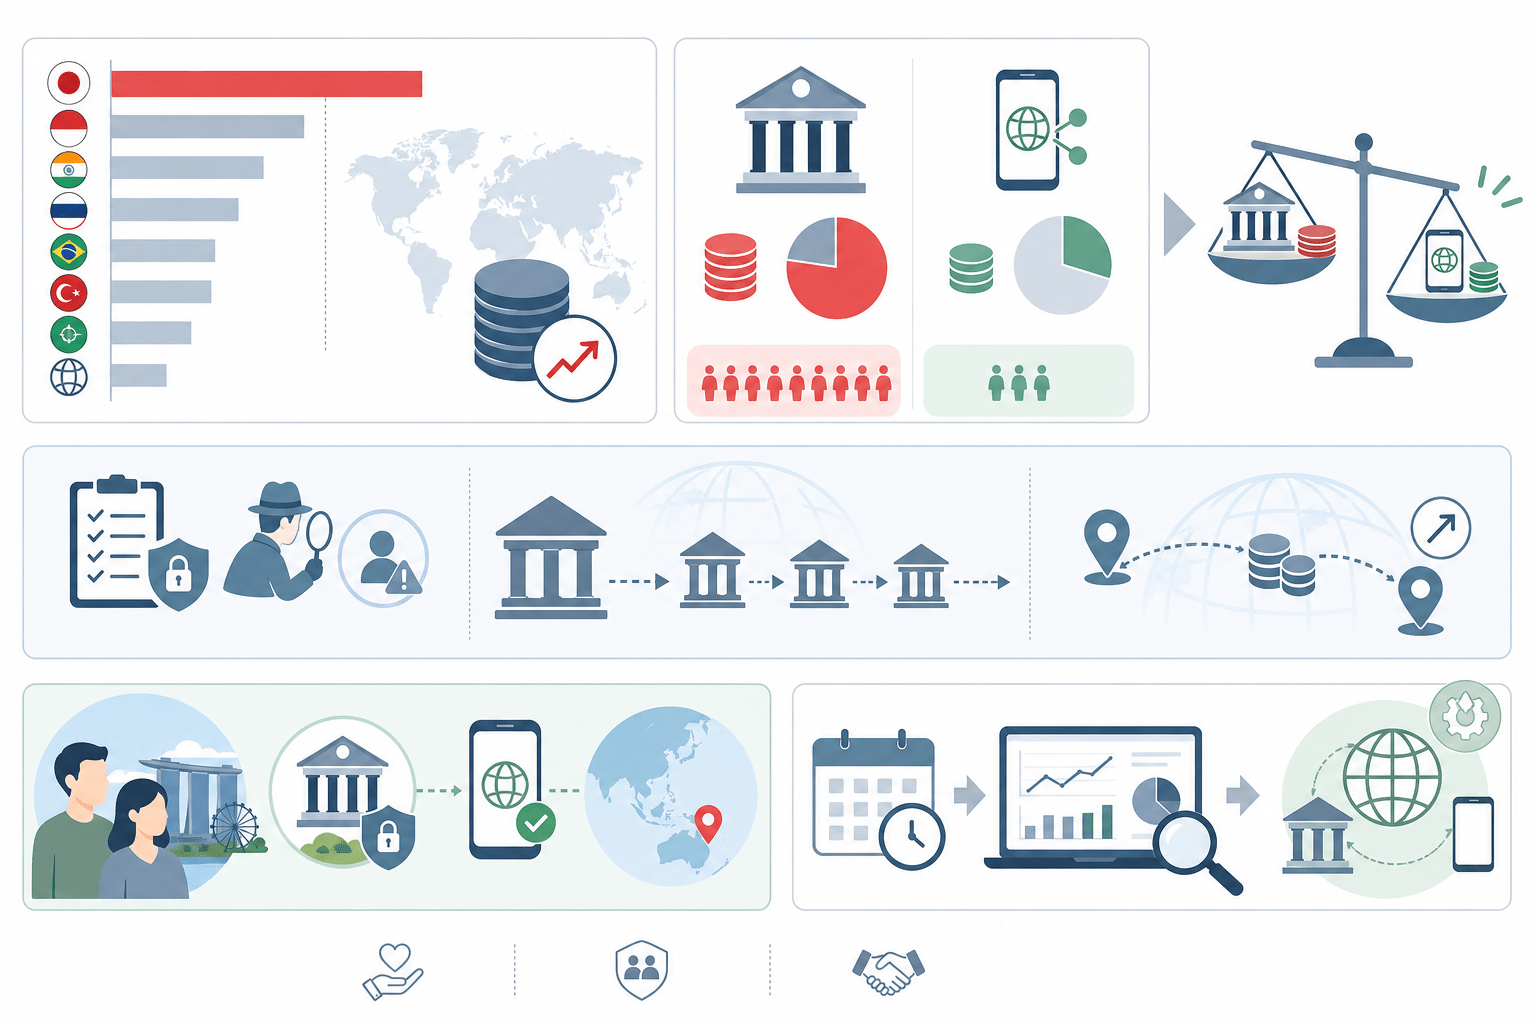
損保ジャパン総合研究所のレポート(上級研究員・大島由佳氏)によると、世界銀行が公表しているデータでは「200ドル送金時の世界平均コストは 6.4%」とされています※1。単純化すると、200ドルを送るごとに平均 12.8ドルが手数料や為替マージンとして差し引かれている計算です。
同レポートは、世界銀行・世界銀行グループが集計する「国際送金価格データベース(Remittance Prices Worldwide)」を基に、日本の位置づけを次のように示しています。
世界銀行の『Remittance Prices Worldwide』によると、200ドル送金時の世界平均コストは6.4%である一方、日本からの送金コストはG20諸国の中でも南アフリカに次いで高水準に位置する
ここで押さえておきたいポイントは二つあります。
- 世界平均(6.4%)と比べ、日本からの送金は明らかに高い
- G20 という金融インフラが整った国々の中でも、日本は「下から数えたほうが早い」水準
日本のコストが高止まりしている背景として、損保ジャパン総合研究所のレポートは、マネーロンダリング対策の強化や銀行チャネル中心の構造を指摘しています。
金融機関によるマネー・ロンダリング対策の強化などがあり、利便性の向上は容易ではない。……国際連携と技術の活用により送金コストなどは改善に向かいつつあるが、まだ道半ばである
世界的には、フィンテックや規制緩和を通じて送金コストを下げようという流れがあります。しかし日本では、銀行中心の仕組みと厳格なコンプライアンス対応が、依然としてコスト構造に重くのしかかっています。
シンガポールから日本に送る場合、「日本から海外へ」の統計がそのまま当てはまるとは限りません。それでも、「日本の金融機関を経由する限り、コストが世界平均より高くなりやすい」という傾向は変わらないと見ておくべきです。
銀行・郵便局・送金業者・フィンテックのコスト比較
同じレポートでは、チャネル別の違いについても世界銀行データを基に整理しています。特に 200 ドル程度の「少額・高頻度」の送金では、利用チャネルの違いが総コストを大きく変えます。
損保ジャパン総合研究所の要約によれば、世界銀行の統計では次のような構図が示されています※1。
世界銀行のデータでは、銀行チャネルの平均コストは約12%と最も高く、一方でフィンテック企業によるデジタル送金は大幅に低水準となっている
ここでの「約 12%」とは、200ドルを銀行経由で送金した場合、平均して 24ドル前後がコストとして差し引かれる水準です。世界平均の 6.4%と比較しても、銀行チャネルが突出して高いことがわかります。
同レポートと世界銀行データをもとに、一般的な傾向を整理すると次のようになります。
- 銀行(日本のメガバンク等)
- 平均コストが最も高いゾーン(世界銀行統計で約 12%)。
-
送金手数料・リフティングチャージ・被仕向送金手数料に加え、為替レートのスプレッドが大きい。
-
郵便局系(日本郵便・ゆうちょ銀行)
-
手数料体系は比較的わかりやすいが、為替スプレッドを含めると銀行と同水準か、やや低い程度であることが多い。
-
伝統的な送金業者(国際送金会社)
-
現金受け取りなど利便性の高いサービスを提供する一方、少額送金では固定手数料負担が重くなりやすい。
-
フィンテック系サービス(Wise など)
- 世界銀行の分類でも、オンライン特化型・デジタル送金は平均コストが最も低いグループ。
- 為替レートに上乗せせず、実勢レート+明示的な手数料という設計が主流。トータルコストが可視化されやすい。
損保ジャパン総合研究所は、こうしたチャネル間の格差を踏まえ、今後はフィンテックと既存金融機関の連携が国際送金の利便性向上に重要になると述べています。
技術の進展やフィンテック企業の参入・連携により、国際送金のコスト引き下げやスピード向上が期待される一方で、既存の銀行チャネルとの役割分担や規制対応が課題となっている
シンガポール移住者にとっては、「日本の銀行をメインルートにすると、世界平均より不利な条件を受け入れることになりやすい」と理解しておくことが、資金計画の前提条件になります。
シンガポール移住者が損をしないための選び方
ここまでの一次情報から見えてくるのは、日本の国際送金コストが「世界平均より高い」「銀行チャネルが特に高い」という点です。シンガポールから日本へ生活費や投資資金を動かす場面では、この前提を踏まえたチャネル選びが欠かせません。
損保ジャパン総合研究所は、国際送金の今後の展望として、SWIFT のメッセージ規格が ISO 20022 へ移行することにも触れています。SWIFT 自身も 2025 年 11 月までの完全移行を目標に掲げています。より構造化された情報を含むメッセージに統一されることで、送金の自動照合やエラー削減、コンプライアンスチェックの効率化が期待されます※1。
SWIFT のメッセージ標準は ISO 20022 への移行が進んでおり、2025年11月までに全面移行する計画である。これにより、送金情報の標準化・高度化が進み、送金処理の効率化や透明性向上が期待される
こうしたインフラ面の改善が進めば、中長期的には日本の国際送金コストも下がる余地があります。ただし次の事情もあります。
- マネロン対策など規制コストは引き続き高い
- 既存銀行の料金体系は短期的には変わりにくい
「数年で世界平均レベルまで一気に低下する」とまでは考えにくい状況です。したがって、シンガポール移住者が現実的にとるべき対策は、次のようになります。
-
日本側の受取口座は維持しつつ、送金ルートはフィンテック中心に設計する
日本の銀行口座は給与受取・クレジットカード引き落とし・各種支払いに必要なため維持します。そのうえで、「海外から日本へ送る」経路は、Wise など実勢レート型のフィンテックをメインに据えます。 -
銀行を使うのは、ビザ・大口資産移動など例外的な場面に限定する
G20 でも高水準とされる日本の銀行チャネルを、毎月の生活費送金に使うのは、世界銀行のデータを前提にすると非効率です。数百万円〜数千万円単位の一時的な資産移動や、ビザ更新時の残高証明など、銀行経由が必要な場面に絞り込みます。 -
ISO 20022 完全移行(2025年11月頃)を一つの見直しタイミングにする
SWIFT の規格移行と、それに伴う各行の料金改定・新サービス導入は、国際送金環境が変わる節目になります。2025 年前後には「日本の銀行送金の手数料やスプレッドがどこまで変化したか」を改めて比較し、必要に応じてメインルートを見直すと良いでしょう。
損保ジャパン総合研究所が指摘するように、「国際連携と技術の活用により、送金コストは改善に向かいつつあるがまだ道半ば」です※1。シンガポール移住を考える側としては、「現時点では高コスト構造を前提に、フィンテックを活用して負担を最小化しつつ、数年単位で制度・インフラの変化を見ていく」というスタンスが現実的な対応策になります。
※1 損保ジャパン総合研究所「今考えたい外国人労働者の国際送金の利便性~国連『家族送金の国際デー』(6/16)にあたって~」(世界銀行『Remittance Prices Worldwide』等のデータを基にした記述を要約引用)
シンガポール移住後の送金で失敗しないための順番と注意点
現地銀行口座開設→日本口座との紐付け→送金設定の正しい順序
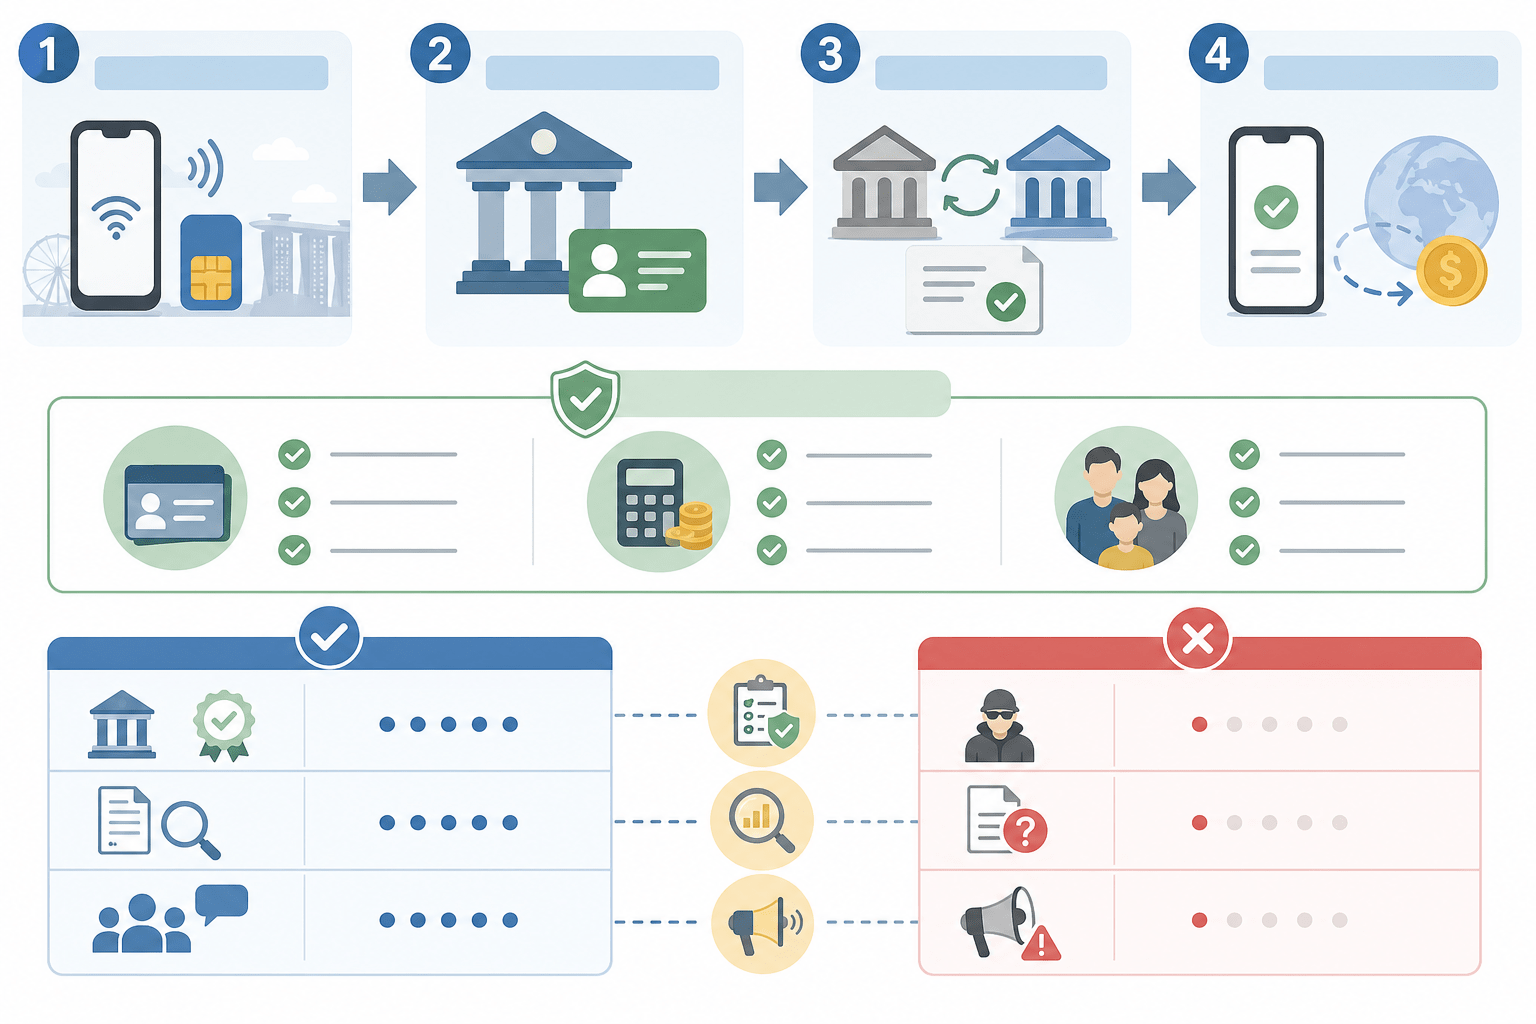
シンガポール到着直後は、「とにかく日本からお金を送らないと」と焦りやすい状況になります。順番を誤ると、手数料負けだけでなく、口座凍結リスクにもつながります。海外移住経験者の X 投稿でも、「到着 1 週間でやること、順番を間違えると結構詰む」「自分は銀行口座から先に動いてしまい、半年で 5 万円くらい余計な手数料を払った」といった体験談が紹介されています※1。シンガポールでも同じような落とし穴にはまりやすいため、行動の順番を整理しておきましょう。
おすすめの基本順序は次のとおりです。
- シンガポール現地での通信手段(SIM/eSIM)を確保
- 現地住所・電話番号を前提に、シンガポールの銀行口座を開設
- 日本の銀行・証券口座との紐付け(本人確認情報の更新)
- Wise などフィンテック送金アプリのアカウント作成・認証
- 少額テスト送金でルートと着金スピードを確認
1. 通信手段の確保が最優先
多くの銀行・送金サービスは「ワンタイムパスワード(SMS)」「アプリ認証」を前提としています。日本の番号のまま出国すると、ローミング制限や SMS 受信不可によりワンタイムパスワードを受け取れないことがあります。その場合、次のような問題が生じます。
- 日本側のネットバンキングにログインできない
- シンガポール側の口座開設予約ができない
こうした事態を防ぐため、到着直後に空港や市内でシンガポールのプリペイド SIM/eSIM を入手し、安定したデータ通信と SMS 受信環境を確保することが第一ステップになります。
2. 現地銀行口座の開設
シンガポールの主要銀行(DBS / POSB、OCBC、UOB など)は、口座開設時にローカルの電話番号や住所情報、就労ビザ(EP / S Pass 等)を求めることが一般的です。オンライン開設でも SMS 認証が必要となる場合が多くあります。
日本から直接シンガポール口座に送金することも可能です。しかし、その場合は次のようなデメリットが出やすくなります。
- 為替スプレッド+海外送金手数料が二重でかかる
- シンガポール側の受取手数料が上乗せされる可能性がある
現地生活費の支払い(家賃・光熱費・保険料など)を考えると、まずはローカル口座を作り、そこをハブにする設計が現実的です。
3. 日本口座との紐付け・情報更新
口座開設後は、日本の銀行・証券会社に登録している「連絡先電話番号」「居住地(住所)」の更新が必要になります。損保ジャパン総合研究所のレポートでも、国際送金の利便性向上には「本人確認を含む金融インフラの整備」が欠かせないと指摘しています※2。情報が古いままだと、国際送金時に追加書類の提出を求められたり、突然取引が制限されたりするリスクがあります。
4. フィンテック送金サービスの登録
そのうえで Wise などの国際送金サービスを登録し、日本口座・シンガポール口座を連携させます。損保ジャパン総合研究所が述べるように、こうしたサービスは「国際連携と技術の活用により送金コストの改善に寄与している」が、「まだ道半ば」です※2。全てのパターンで最安とは限らない状況です。そのため、まずは毎月の生活費レベルの少額をテスト送金し、コスト・スピード・為替レートを自分で確認すると安全です。
送金前に確認すべきチェックリスト
順番を整えたうえで、実際に日本→シンガポールへ送金する直前には、次のポイントをチェックしておきましょう。
- 名義・口座番号・SWIFT コードの再確認
- シンガポールの銀行名(例:DBS Bank Ltd)
- 支店名またはブランチコード(必要な場合)
- 口座名義(パスポートと同じローマ字表記か)
-
口座番号・銀行コード・SWIFT/BIC(DBSSSGSG など)
-
送金コストの総額を「円ベース」で把握
損保ジャパン総合研究所は、世界銀行データをもとに「国際送金のコストは改善傾向にあるが、まだ十分に低いとはいえない」としています※2。シンガポール向け送金でも、次のコストを合算した「実効コスト」を事前に見積もることが重要です。 - 送金元銀行の手数料
- 為替スプレッド
- 中継銀行手数料
- 受取銀行手数料
Wise などは送金前に総額を提示します。複数ルートのコストを比較してから送金ボタンを押すのが望ましい流れです。
-
送金目的・取引履歴の整合性
金融機関はマネロン対策として取引モニタリングを強化しています。損保ジャパン総合研究所も「金融機関によるマネー・ロンダリング対策の強化などがあり、利便性の向上は容易ではない」と述べています※2。大口送金や高頻度送金では、目的の確認や追加書類の提出を求められる可能性が高くなります。 -
家賃、生活費、学費など「正当な目的」を明確にしておく
- 同じ日に分割して送るなど、不自然なパターンを避ける
こうした配慮が、口座ロックを防ぐうえで有効です。
-
日本側・シンガポール側の残高とキャッシュフロー
移住初期は「日本側の住民税・保険料の支払い」「シンガポール側のデポジット・学費」など、両国で支払いが重なります。送金額を決める前に、次の点をシミュレーションしておきましょう。 -
日本の銀行口座残高と今後数か月の支出予定
- シンガポール側の初期費用(敷金・前家賃・家具など)
日本側を空にしすぎないことが重要です。
無登録業者(地下銀行)への注意と合法サービスの見分け方
国際送金のコストが高い現状を背景に、「手数料ゼロ」「銀行より圧倒的に有利なレート」とうたう非公式ルートが SNS 上で出回っています。損保ジャパン総合研究所は、世界銀行の推計を引用し「非公式チャネルを通じた送金を含めると、実際の国際送金額はさらに多額だと考えられる」と述べています※2。一方で、こうした“地下銀行”的なルートの多くは無登録業者であり、マネロンや詐欺に悪用されるリスクが高いと考えられます。
日本国内でも、埼玉県消費生活センターの事例にあるように、「簡単に月 30 万円稼げる」といった誘いに応じ、自分の銀行口座を第三者の指示どおりに入出金した結果、次のような事態になった例が報告されています※3。
- 口座が犯罪資金の送金に使われたとみなされる
- 口座凍結が行われ、給料振込や日常生活に支障が出る
- 口座貸与は犯罪とみなされ、「知らなかった」では済まない
センターは「自分の銀行口座であっても、第三者の指示で入出金することは厳禁」「口座の売買・譲渡・貸与は絶対に行わないで」と明記しています※3。この構図は地下銀行を通じた国際送金にもそのまま当てはまります。
シンガポール移住者が安全に送金ルートを選ぶには、次の点を確認しておく必要があります。
1. 免許・登録の有無
– 日本側では「資金移動業者(登録番号)」「銀行」など、金融庁に登録された事業者かどうかを確認します。
– シンガポール側では、MAS(Monetary Authority of Singapore)のライセンスを持つ銀行・決済業者かどうかを確認します。
公式サイトに登録番号が記載されていない、所在地や運営会社情報があいまいなサービスは避けたほうが安全です。
2. 送金プロセスの透明性
– 公式アプリやウェブサイト上で、手数料・為替レート・着金予定日が明示されているか
– 「個人口座あてに振り込んでほしい」「理由は説明できないがこの名義に送金してほしい」といった不透明な指示がないか
埼玉県消費生活センターの事例のように、素性のわからない個人名義口座経由で第三者に送金させるケースは、口座貸与・マネロンに巻き込まれる典型パターンです※3。
3. 勧誘チャネルと謳い文句
– SNS の DM や掲示板のみで勧誘される
– 「絶対にバレない」「規制対象外だから安全」といった表現を使う
– 事業モデルやリスク説明がなく、高利回りや高額報酬のみを強調する
このような特徴があれば、地下銀行や違法スキームの可能性が高いと判断できます。不安を感じた場合は、埼玉県消費生活センターが案内する「消費者ホットライン(188)」など公的窓口に相談することが推奨されています※3。
シンガポール移住後の送金は、「スマホ → 現地口座 → 正規サービスでの送金設定」という順番を守ることが大切です。そのうえで、損保ジャパン総合研究所や世界銀行が指摘する「高コスト構造」と「マネロン対策強化」という前提を理解しておきましょう。地下銀行的な無登録業者を避け、登録済みの銀行・資金移動業者・フィンテックサービスだけを使うことで、生活資金の移動を安全かつ計画的に進められます。
※1 海外移住者の X 投稿(@Van_dad_)「到着1週間でやること、順番を間違えると結構詰む」「半年で5万円のムダ」などの体験談を要約
※2 損保ジャパン総合研究所「今考えたい外国人労働者の国際送金の利便性~国連『家族送金の国際デー』(6/16)にあたって~」より、「国際連携と技術の活用により、送金コストなど、国際送金の利便性に関する課題は、日本を含めて世界的に改善に向かいつつあるがまだ道半ば」「金融機関によるマネー・ロンダリング対策の強化などがあり、利便性の向上は容易ではない」等の記述を要約引用
※3 埼玉県消費生活センター「もうけ話と思っていたら、犯罪にかかわっていた!?―自分の銀行口座であっても、第三者の指示で入出金することは厳禁です―」より、SNS で知り合った相手に口座情報を教え、指示どおり送金した結果、口座凍結や口座貸与の犯罪リスクが生じる事例および「口座の売買・譲渡・貸与は絶対に行わないでください」等のアドバイスを要約引用
シンガポール銀行口座の送金に必要な情報まとめ
日本からシンガポールの銀行口座に送金する際は、「どの情報を、どこまで正確に伝えるか」が重要です。日本銀行は海外送金について「送金人・受取人の氏名、住所、取引内容などを確認し、必要な事項を記録することが義務付けられている」と説明しています※1。銀行側は国際送金ごとに詳細な情報をチェックする仕組みを持っています。この前提を踏まえ、シンガポール側の受取人が事前に準備しておくべき情報を整理しておきましょう。
以下では、日本の大手銀行(三井住友銀行・三菱UFJ銀行など)が案内している「海外送金に必要な情報」の一次情報※2※3をベースに、シンガポール口座で実際にチェックすべき項目を分解します。
SWIFT BICコードとは何か・どこで確認するか
国際送金で最も重要な情報のひとつが「SWIFT BICコード」です。日本の銀行も海外送金の説明ページで「送金先金融機関の SWIFT コード(BIC コード)が必要」と明記しています※2※3。このコードがないと海外送金を受け取れないケースが多くあります。
SWIFT BICコードの役割
SWIFT BICコード(一般には SWIFTコード)は、次のような役割と構造を持ちます。
- 世界共通の「銀行の住所」のような識別コード
- 通常 8 桁または 11 桁の英数字で構成
- 先頭 4 桁:銀行コード
- 次の 2 桁:国コード(シンガポールなら「SG」)
- 次の 2 桁:地域コード
- 11 桁の場合、最後の 3 桁が支店コード
日本銀行も国際送金の説明で「SWIFT と呼ばれる国際的な金融通信システムを用いて、銀行間で送金指図が行われる」と紹介しています※1。この通信ネットワーク上で各銀行を識別するために、SWIFT BICコードが使われています。
シンガポールのSWIFTコードの確認方法
シンガポールの主要銀行(DBS、OCBC、UOB、HSBC Singapore など)の SWIFTコードは、次の場所で確認できることが多くあります。
- 各銀行の公式サイトの「International Transfer」「Overseas Remittance」などのページ
- インターネットバンキング/モバイルアプリの「受取口座情報」「Account Details」画面
- 口座開設時にもらう書類やステートメント
日本の銀行も、自社向け海外送金で「当行の SWIFT コードは ○○○○JPJT です」と公式サイトに明示しています※2※3。シンガポール側も同様に、必ず銀行公式サイトで確認しておきましょう。インターネット上の非公式リストは情報が古い可能性があります。誤った SWIFTコードを伝えると、送金が中継銀行で止まる、あるいは返金になるリスクがあります。
銀行コード・支店コード・口座番号の調べ方
日本の銀行が海外送金の案内で共通して挙げているのが、「口座番号など受取人口座情報の正確な記載」です※2※3。シンガポール側でも、次の 3 つは必須項目として整理しておきましょう。
1. 銀行名・銀行コード(Bank Code)
シンガポールでは、銀行ごとに「Bank Code」が割り当てられています。日本の「銀行コード」とほぼ同じ概念です。日本からの送金フォームでも「銀行名」「Bank Code」の記載が求められることがあります。
確認方法の例は次のとおりです。
- 各銀行公式サイトの「Bank Code / Branch Code」案内ページ
- 通帳の代わりとなる「Account Statement」や「Account Details」
- カスタマーサポートへの問い合わせ
日本の三菱UFJ銀行は海外送金の説明で、「受取人の口座を特定するため、金融機関名や支店名、口座番号等を正確にご指定ください」と案内しています※3。シンガポール側でも、正式名称(略称ではなく “DBS Bank Ltd” など)で控えておくと安全性が高まります。
2. 支店名・支店コード(Branch Code)
シンガポールの口座情報では、銀行により「Branch Code」と「Bank Code」を組み合わせて 1 つの口座番号として扱う場合があります。日本側の送金フォームでは、「支店名(Branch Name)」「支店コード(Branch Code)」の入力欄が用意されていることがあります。次のように整理しておくと入力時に迷いにくくなります。
- 支店名(英語表記):例)Orchard Branch
- 支店コード:3 桁または 5 桁など、銀行ごとに桁数が異なる
多くのシンガポール銀行は公式サイトで「Bank Code / Branch Code / Account Number の見分け方」を図解しています。自分の銀行名で検索し、公式の説明を一度確認しておくと安心です。
3. 口座番号(Account Number)
日本側からの海外送金では、三井住友銀行が「受取人口座番号(または IBAN)が必要」と説明しています※2。口座番号の誤入力は重大なミスにつながります。シンガポールは IBAN を採用していません。そのため、原則として「Account Number」をそのまま日本側に伝えます。
確認のポイントは次のとおりです。
- モバイルアプリの「Account Details」に表示される番号をそのまま控える
- Bank Code / Branch Code が埋め込まれている形式かどうかを公式サイトで確認する
- 先頭の 0(ゼロ)は省略せず、そのまま記載する
口座番号を 1 桁でも間違えると、送金がエラーで戻る、あるいは他人の口座に着金するおそれがあります。日本の銀行も「口座番号等に誤りがある場合、組戻し手数料などが発生することがあります」と注意喚起しています※2※3。送金前にスクリーンショットと実際の入力内容を見比べ、ダブルチェックしておきましょう。
送金依頼人に伝えるべき情報の一覧
最後に、シンガポール側の受取人が、日本の送金依頼人に渡しておくべき情報をチェックリスト形式で整理します。三井住友銀行・三菱UFJ銀行などの海外送金ガイドを比較すると、次のような項目が共通して求められています※2※3。
必須に近い情報
日本からシンガポール口座に送金してもらう際は、最低限、次の 11 項目を英語表記でまとめて共有するとスムーズです。
- 受取人氏名(ローマ字フルネーム)
-
パスポートまたは銀行登録と同じスペル
-
受取人住所(英語表記)
-
日本銀行の説明でも「送金人・受取人の氏名、住所を確認」と明記されています※1。
-
受取銀行名(英語正式名称)
-
例:DBS Bank Ltd / Oversea-Chinese Banking Corporation Limited
-
SWIFT BICコード
-
例:DBSSSGSG など、銀行公式サイトで確認したもの
-
Bank Code
-
シンガポール国内送金で使う銀行コード
-
Branch Name(支店名)
-
例:Raffles Place Branch
-
Branch Code(支店コード)
-
公式サイトに記載のコード
-
Account Number(口座番号)
-
先頭のゼロを含めた全桁
-
口座種別
-
Savings / Current など(日本側フォームに選択肢がある場合)
-
通貨(Currency)
- SGD か USD 口座かなどを明記
-
送金目的(Purpose of Remittance)
- 日本の銀行はマネロン対策の一環として「送金目的の申告」を必須としています※1。生活費・学費・給与など、実態に沿った目的を送金人が入力する必要があります。
あるとスムーズになる情報
銀行の一次情報では必須とはされていませんが、実務上は次の情報も伝えておくと、送金依頼人が窓口やオンラインフォームで迷いにくくなります。
- 受取人の電話番号(日本側の銀行から問い合わせが入る場合に備える)
- 受取銀行の本店住所(日本側で入力を求められるケースに備える)
- 中継銀行が指定されている場合の情報(大口 USD 送金など特殊なケース)
日本銀行は国際送金について、「テロ資金供与・マネー・ロンダリング防止の観点から、金融機関は送金取引の内容を詳細に確認している」と説明しています※1。送金人・受取人の双方が情報を整理しておくことで、結果的に着金までの時間短縮にもつながります。
※1 日本銀行「日本と海外との間の送金を行う際に必要な手続はどうなっていますか」より、『送金人および受取人の氏名や住所、取引内容などを確認し、必要な事項を記録することが義務付けられている』『マネー・ロンダリングおよびテロ資金供与防止の観点から、国際送金に関しては厳格な確認が行われている』等の記述を要約引用。
※2 三井住友銀行「外国送金(海外送金)のご利用方法」等のページより、『海外へ送金する場合、受取人名、受取人口座番号、受取銀行名、支店名、所在地、SWIFTコード(BICコード)等の情報が必要です』『口座番号等に誤りがあると組戻しなどで手数料が発生する場合があります』等の案内を要約引用。
※3 三菱UFJ銀行「外国送金(仕向送金)のご案内」等のページより、『受取人の氏名・住所・口座番号、受取銀行名・支店名・所在地・SWIFTコードなどを正確にご指定ください』『口座番号や受取人名に相違がある場合、送金が遅延したり組戻しとなることがあります』等の説明を要約引用。
シンガポールの銀行口座・送金に関するよくある質問
シンガポールへの送金に上限金額はあるか
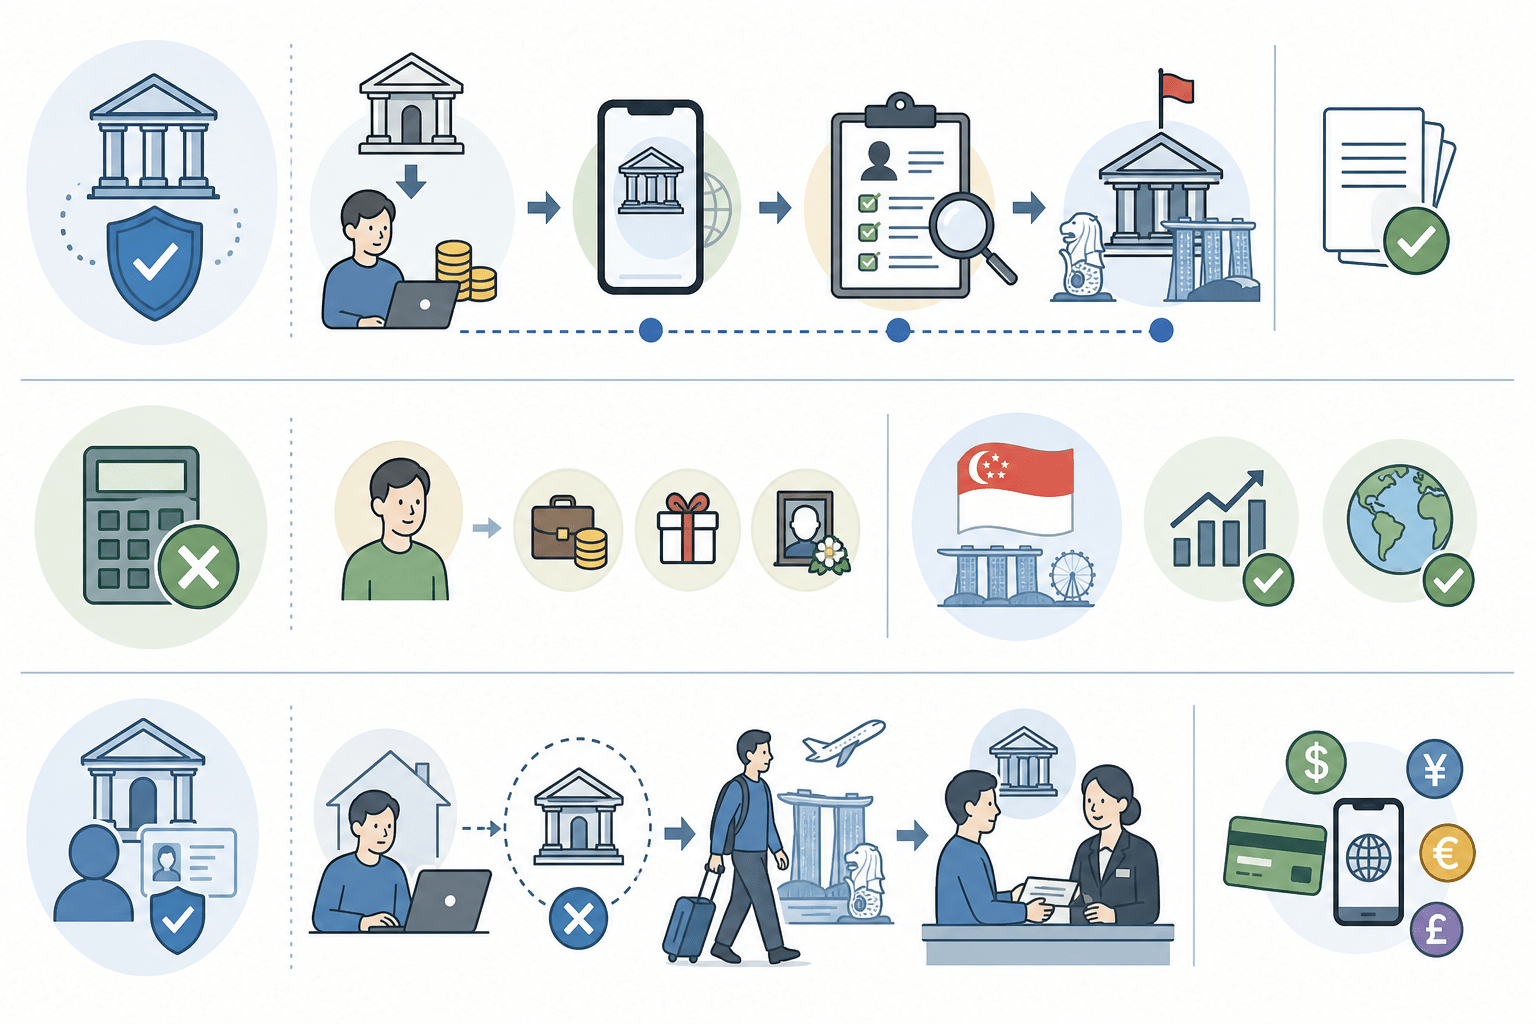
シンガポールへの海外送金には、「法律上の絶対的な送金上限」はありません。ただし実務上は、次の 3 つの枠に注意が必要です。
- 日本側の銀行や送金サービスごとの上限
- マネロン対策(本人確認・取引目的確認)の強化ライン
- シンガポール側銀行の受け入れポリシー
日本銀行は「日本と海外との間の送金を行う際に必要な手続はどうなっていますか」の中で、金融機関は海外送金時に「送金人および受取人の氏名や住所、取引内容などを確認し、必要な事項を記録することが義務付けられている」と説明しています※1。さらに「マネー・ロンダリングおよびテロ資金供与防止の観点から、国際送金に関しては厳格な確認が行われている」とも明記しています※1。一定額を超える送金では、資金の出所や送金目的を細かく聞かれることがあります。
送金額そのものに法定上限があるわけではありません。それでも次のような運用が一般的です。
- 1 回あたり・1 日あたりの送金額に上限を設ける銀行
- オンライン手続きで送れる金額を抑え、一定額以上は窓口のみ対応とする銀行
日本からシンガポールへまとまった資金を移す場合は、利用予定の銀行や送金サービス(Wise など)の「1 回あたり」「1 日あたり」「1 か月あたり」の上限を事前に確認しておきましょう。
シンガポール側の銀行でも、突然大口の海外送金が着金した場合には、追加書類(源泉を示す給与明細・不動産売却契約書・投資の取引明細など)を求められることがあります。これは日本銀行が説明する「取引内容などを確認し、必要な事項を記録する」マネロン対策の一環です※1。シンガポールでも国際基準が適用されています。
移住準備で数百万円〜数千万円規模を送金する場合は、次のような対応がおすすめです。
- 日本側・シンガポール側の両方の銀行に事前相談する
- 送金目的(生活費、住宅取得資金、投資資金など)と資金の出所を証明できる書類を用意する
送金の上限というより、「一定額以上からは説明責任と書類が必要になる」と理解しておくとイメージしやすくなります。
送金に課税(税金)はかかるか
シンガポールは税制面で特徴のある国です。個人レベルでは「送金そのもの」や「キャピタルゲイン」に対する課税がない点がよく話題になります。
まず、日本からシンガポールへの海外送金について、日本銀行は前述の説明で、海外送金に関して求められるのは「送金人・受取人の確認」や「取引内容の確認」であるとしています※1。送金行為自体に税金がかかるという説明はありません。通常、日本国内では「お金を海外へ動かした」という行為そのものに税金がかかるわけではありません。課税されるのは、そのお金を生み出した所得や、贈与・相続などの行為です。
シンガポール側の課税について、シンガポール内国歳入庁(IRAS)は、個人所得税のガイドラインで「シンガポール国外で得た所得の多くは、シンガポールに持ち込んでも課税されない」旨を繰り返し説明しています。さらに IRAS は一般的に「capital gains are not taxable in Singapore」と明言しています。株式や不動産の売却益など、多くのキャピタルゲインは課税対象外とされています。
これらを整理すると、次のような構造になります。
- 日本からシンガポールに送金する行為そのものに、日本側・シンガポール側で「送金税」が課されるわけではない
- 日本では、送金するお金の元になる所得や、家族からの贈与・相続には日本の税法(所得税・贈与税・相続税など)が適用される
- シンガポールでは、給与や事業所得などの「シンガポール源泉所得」は課税される一方、多くの海外源泉所得は、一定の例外を除き、シンガポールに持ち込んでも非課税
特に、家族からの支援や資産移転として大きな金額を送金する場合、日本国内で贈与税・相続税の対象になる可能性があります。日本の税理士や専門家に事前相談しておくと安心です。
世界銀行が在外労働者の本国送金について「2021年の本国送金は 7.3% の大幅増」と報告しているように、国境をまたぐ資金移動は増え続けています。各国はマネロン対策と同時に、税務面での透明性確保にも力を入れています。
この意味でも、「送金自体には税金はかからないが、そのお金の由来によっては課税対象になり得る」という点を押さえておきましょう。必要に応じて日本側の税務申告や専門家への相談を行うことが、安全に資産をシンガポールへ移すうえで重要になります。
シンガポール銀行口座は日本にいても開設できるか
結論として、多くの主要銀行(DBS、OCBC、UOB など)は、現在「原則として、本人がシンガポールに渡航し、支店窓口での対面手続き」を必要としています。日本にいながらの口座開設は、ハードルが高い状況です。
シンガポールの銀行は、国際的なマネロン・テロ資金供与対策(AML/CFT)の枠組みに基づき、本人確認や顧客審査(KYC)を厳格化しています。これは、日本銀行が海外送金について「送金人および受取人の氏名や住所、取引内容などを確認し、必要な事項を記録することが義務付けられている」と説明する流れと同じです※1。銀行口座開設でも、「対面での身元確認」「ビザや就労状況の確認」が重視されています。
実務的には、次のような流れをとるケースが多くなります。
- シンガポールでの就労ビザ(Employment Pass、S Pass など)や学生ビザ(Student’s Pass)を取得してから、現地渡航時に口座を開く
- 一部のデジタルバンクや多通貨口座サービス(Wise アカウントなど)を日本滞在中に開設し、「シンガポール向け送金の受け皿」として暫定利用する
過去には、一部の国際銀行やプライベートバンクで、日本在住のハイネットワース層向けに「リモートでの口座開設」や「日本国内支店経由でのシンガポール口座開設」を認める例もありました。しかし近年は国際的な規制強化により、こうしたスキームはかなり限定的になっています。
移住準備段階で現実的にできる対策としては、次のようなものがあります。
- 日本で使っている銀行口座から、シンガポールの自分名義口座へスムーズに送金できるよう、海外送金の手続きや限度額を事前に確認する
- 渡航直後の生活費用として、クレジットカード・デビットカード・Wise などの多通貨口座を準備し、「現地口座ができるまでのつなぎ手段」を確保する
- ビザ取得後、シンガポール渡航時に、必要書類(パスポート、ビザ、住所証明、雇用契約書など)をそろえて銀行窓口で口座開設を行う
こうした段取りを事前に考えておくことで、資金面の不安を和らげられます。
海外送金の上限、課税の有無、日本からの口座開設可否はいずれも、移住準備の早い段階で気になるポイントです。一次情報をたどると、次のような全体像が見えてきます。
- 送金金額そのものに絶対的な上限はないが、銀行・サービスごとの上限とマネロン対策による確認ラインがある
- 送金行為そのものには日星いずれにも税金はかからないが、そのお金の由来(所得・贈与・相続)には各国の税法が適用される
- シンガポールの銀行口座は、原則として現地での対面開設が必要で、日本からの完全リモート開設はかなり限定的
日本側の銀行・税務、シンガポール側の銀行・ビザ条件を一つずつクリアしていけば、シンガポール移住時の「お金の不安」はコントロールしやすくなります。
まとめ
シンガポール移住では、現地銀行口座の開設と日本との送金ルート作りが、生活基盤と資産防衛の両面で重要です。本記事では、主要銀行の特徴や口座開設条件、日本⇔シンガポール間の送金方法・必要情報・日数の目安、Wise などフィンテックとの手数料比較、日本の送金コストが高い背景まで整理しました。
ここで紹介したチェックリストや手順に沿って準備を進めれば、余計な手数料やトラブルを抑えつつ、安心して海外生活や資産運用を始められます。計画段階から送金方法を設計し、自分の状況に合ったサービスを選ぶことが大切です。
よくある質問(FAQ)
Q1. 日本からシンガポールへ最初に送るべき金額の目安はどのくらいですか?
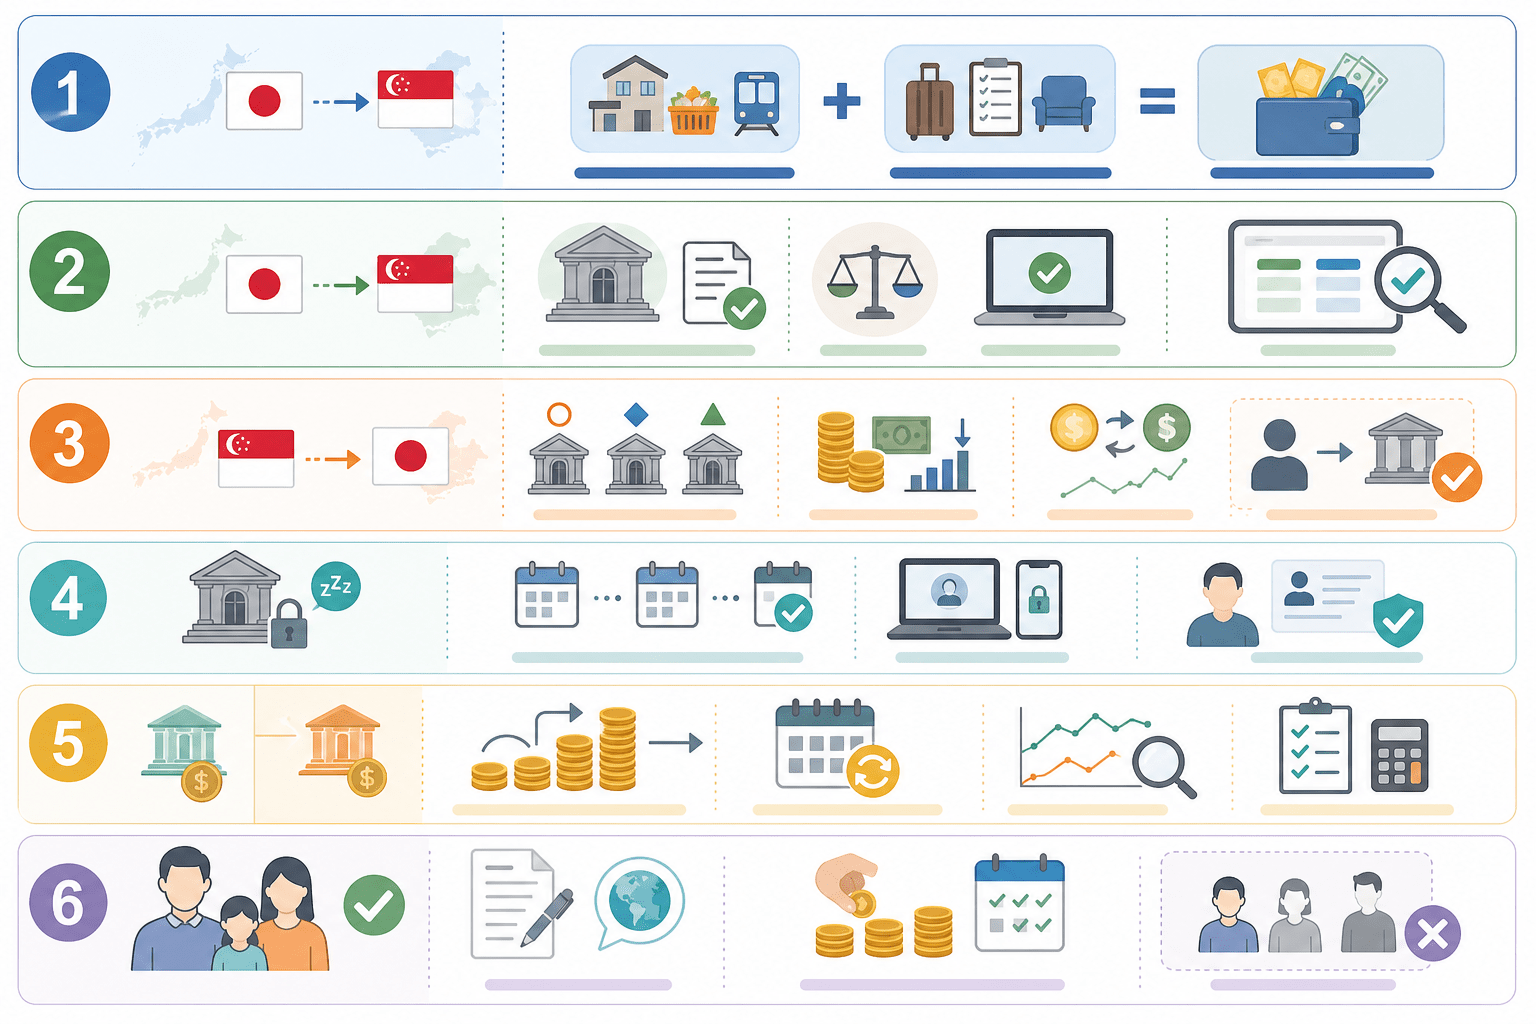
シンガポール到着直後は、現地口座開設前後の「立ち上がり期間」の生活費と初期費用をカバーできる額を目安に考えます。一般的には、
- 1〜2か月分の生活費(家賃を除き S$2,000〜S$4,000 程度)
- 家具・家電購入、デポジットなどの一時出費(S$3,000〜S$6,000 程度)
を合計した、S$5,000〜S$10,000 相当(40〜80万円前後)を最初の目安にするケースが多いです。
ただし、
- すぐに家を借りるか、しばらくサービスアパートメントやホテル住まいか
- 家族帯同か単身か
- 日本側にどの程度の残高を残す必要があるか(住民税・保険料・ローンなど)
によって必要額は大きく変わります。記事内の「キャッシュフロー確認」の項を参考に、日本側・シンガポール側の支出予定を 3〜6か月分書き出し、そのうえで初回送金額を試算するのがおすすめです。
Q2. 日本→シンガポール送金で、銀行と Wise のどちらを使うべきか迷ったときの判断基準は?
記事で解説したように、日本の銀行経由の SWIFT 送金は、
- 送金手数料
- 中継銀行手数料
- 受取銀行手数料
- 為替スプレッド
といった複数のコストが重なり、トータルコストが読みづらいのが弱点です。一方、Wise はミッドマーケットレート+明示的な手数料のみで、見積もりがしやすいという特徴があります。
実務的には、次のように使い分けると判断しやすくなります。
銀行送金を優先するケース
– ビザ申請・更新で「銀行からの残高証明」が必要な大口資金移動
– 日本側の会社が給与や退職金を直接シンガポール口座へ送金する場合
– 会社の規定上、銀行 SWIFT 以外のルートが認められていない場合
Wise を優先するケース
– 毎月の生活費送金(数万円〜数十万円規模)
– 日本の家族への仕送り・教育費など、繰り返しの送金
– 為替レートと手数料を事前に「円ベースで正確に把握」したい場合
迷ったときは、送金前に両方で見積もりを出し、「受取額」で比較すると、どちらが得かがはっきりします。
Q3. シンガポール → 日本の送金で、受取側の日本の口座はどの銀行でも問題ありませんか?
基本的には、日本国内の主要銀行・地方銀行・ゆうちょ銀行などで海外からの送金受け取りは可能です。ただし、
- 受取手数料(1 件 1,500 円前後など)が銀行ごとに異なる
- 円貨で受け取る際の為替レート(スプレッド)が銀行によって違う
- ネット銀行などは海外送金の受け取りに対応していない場合がある
といった違いがあります。
記事中でも触れたように、三菱UFJ銀行や三井住友銀行などのメガバンクは、
- 被仕向送金手数料(例:1 件 1,500 円程度)
- 両替時の為替スプレッド(TTS/TTB)
を公開しており、トータルの受取コストをある程度事前に把握できます。
シンガポール→日本の送金を定期的に行う場合は、
- 候補となる日本の銀行の「海外からの送金受取手数料」と「為替スプレッド」を確認
- Wise などのフィンテックで「円建て受取額」を試算
- 少額をテスト送金して、実際の着金額と所要日数を比較
というステップで、コスト・スピードの両面から最適な受取口座を選ぶのがおすすめです。
Q4. シンガポールの銀行口座を長期間使わないと凍結されますか?
多くのシンガポールの銀行は、「長期間取引のない口座」をDormant Account(休眠口座)として扱うルールを設けています。銀行ごとに細かな基準は異なりますが、一般的には:
- 12〜24 か月以上、入出金やログインがない
- 残高が一定額未満
といった条件が揃うと、オンライン取引が制限される、口座が一時的に休眠扱いになる、といった対応が取られる場合があります。
休眠化した場合でも、
- 銀行窓口で本人確認を行う
- 指定の書類(パスポート・ビザ等)を提示
することで、再開可能なケースがほとんどです。ただし、長期間シンガポールを離れる場合の実務上のリスクとして:
- オンラインで残高確認や送金ができなくなる
- 口座維持手数料が引き落とせず、残高がゼロ・マイナスになる可能性
などがあります。
長期一時帰国や別の国への異動が見えている場合は、
- シンガポール口座を維持するか、整理・解約するか
- 維持するなら、最低でも年に 1 回は入出金やログインを行う
といった対応方針を、出国前に銀行と相談して決めておくと安心です。
Q5. 日本とシンガポールの両方で口座を持つとき、為替リスクはどう管理すべきですか?
シンガポールドル(SGD)と日本円(JPY)の為替レート変動は、長期の資産形成や送金コストに直接影響します。管理のポイントは次の 3 つです。
- 「どの通貨で使うお金か」を分けて考える
- シンガポールでの日常生活費:SGD で確保(SGD 口座)
- 将来日本で使う予定のお金:JPY で確保(日本の円口座)
- 中長期の投資資金:米ドル建て商品なども選択肢
というように、「使う国・通貨別」に資金を分けておくと、為替レートに一喜一憂しにくくなります。
-
両替・送金は「分散して」行う
まとまった金額を一度に円⇔SGD に両替すると、その時点のレート次第で損得が大きく振れます。毎月の生活費送金などは、一定額を定期的に送る(ドルコスト平均法的な発想)ことで、レート変動リスクを均すことができます。 -
実勢レートと手数料をセットで見る
銀行の為替レートは TTS/TTB にスプレッドが含まれており、実際の市場レート(ミッドマーケットレート)とは乖離しています。記事で紹介したように、Wise などは市場レートをそのまま用い、手数料を別建てで提示します。「どのレートで両替されるか」と「手数料」がトータルでいくらかを常に意識することが、長期的な為替コスト管理の基本です。
Q6. シンガポールから日本の家族に仕送りする場合、名義や目的はどう書けば安全ですか?
マネーロンダリング対策の観点から、日本銀行は「海外送金に際し、金融機関は送金人・受取人の氏名・住所・取引内容を確認し、記録する義務がある」と説明しています※1。シンガポールから日本への仕送りでも、この枠組みが適用されます。
安全に仕送りを行うためには、次の点を守ることが重要です。
- 必ず実態どおりの名義・関係性にする
- 送金人:シンガポール在住の自分のフルネーム
- 受取人:実際にお金を受け取る家族のフルネーム
「第三者名義の口座に送ってから家族に渡す」といった迂回ルートは、マネロン疑いを招く典型的なパターンの一つです。
-
送金目的は具体的かつ正直に記載する
送金フォームにある「Purpose of Remittance」には、例えば: -
Family Living Expenses(家族の生活費)
- Parents Support(親への仕送り)
- Education Expenses for Child(子どもの教育費)
など、実態に合った内容を英語で記載します。「Other」やあいまいな表現を多用すると、追加確認が入る可能性が高まります。
-
頻度と金額のバランスに注意する
同じ日に不自然に小刻みに分割した送金や、収入と見合わない高額送金は、どの国の銀行でもモニタリングの対象になりやすくなります。仕送りは、 -
毎月一定額を送る
- ボーナス時にまとまった額を年 1〜2 回送る
など、収入・生活状況と整合的なパターンにしておくことが重要です。
これらを守っていれば、正当な家族への仕送りが問題視される可能性は高くありません。逆に、「理由は聞かないでこの口座に送ってほしい」といった第三者からの依頼には、一切応じないことが安全上の前提になります。