マレーシア移住を考えるとき、ビザや住居、仕事と同じくらい重要なのが「医療・保険」です。日本のように公的医療保険が当然に使えるわけではなく、外国人は原則自己負担です。保険に入っていないと、予想以上の高額医療費に直面する可能性があります。
本記事では、マレーシアの医療制度の仕組みや医療機関の水準、現地・国際医療保険の種類と費用感、無保険リスクや最新動向、出国前に済ませておきたい手続きまでを整理します。長期滞在や移住を安心して判断できるようになることを目指します。
マレーシアの医療制度の基本|日本との大きな違いとは
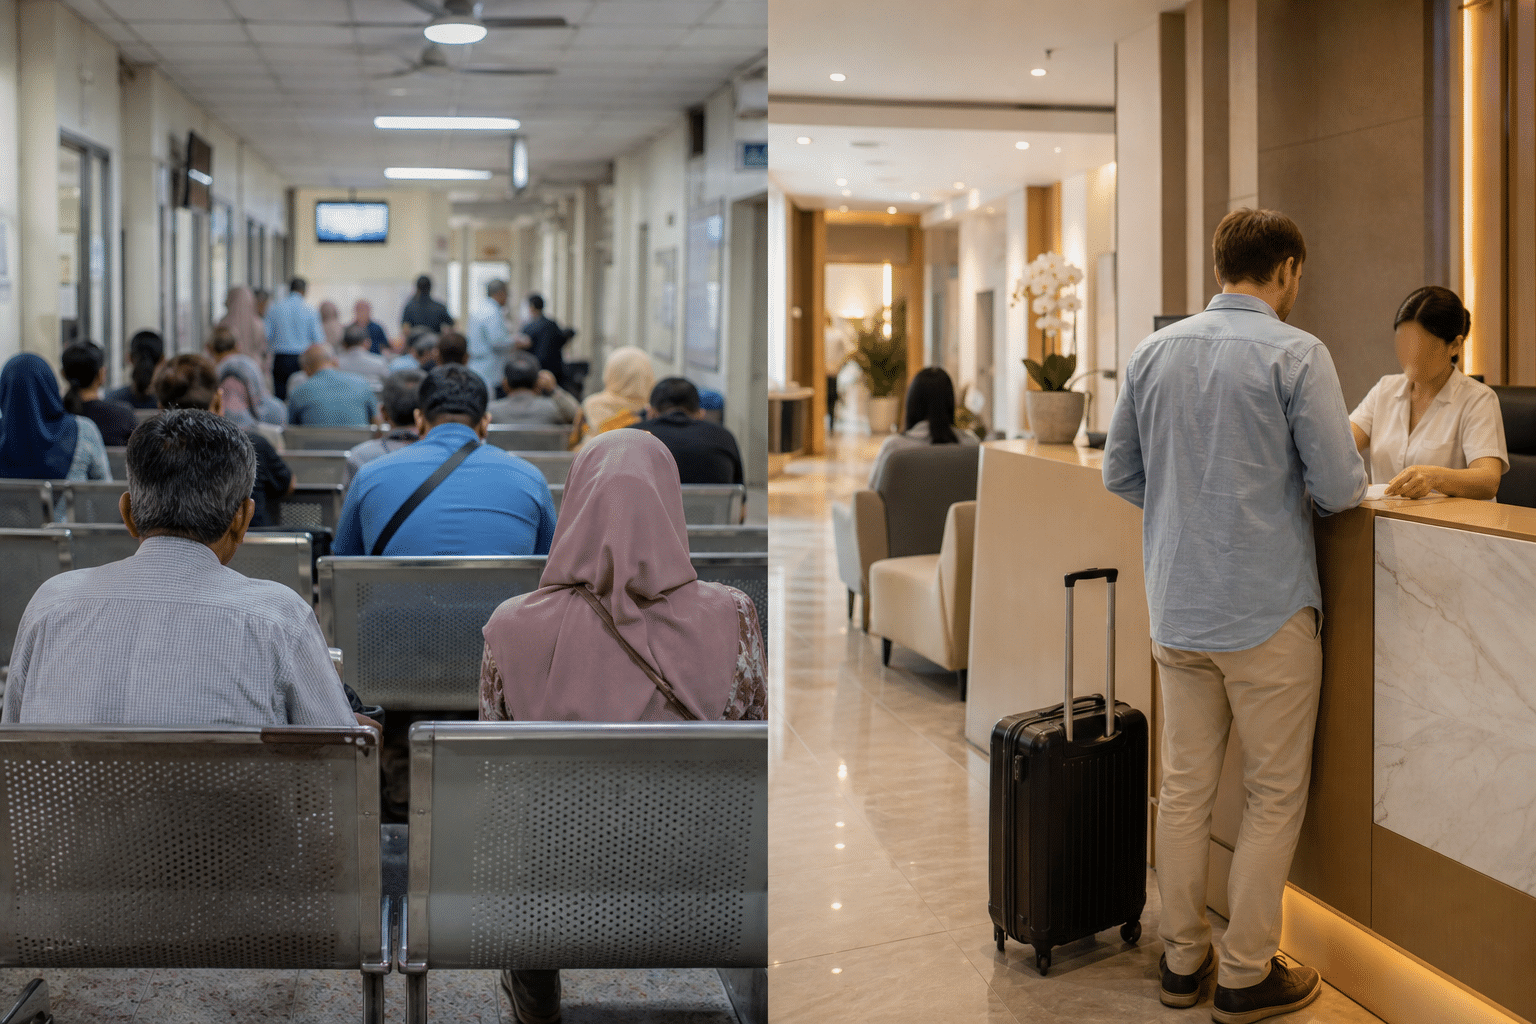
公的医療と民間医療の2段階構造
マレーシアの医療制度は、「公立(パブリック)」と「民間(プライベート)」の二本立てで運営されています。この二段階構造が大きな特徴です。
世界保健機関(WHO)は、マレーシアの医療システムについて「公的部門が主に低・中所得層向けの医療を担い、民間部門が中・高所得層と外国人を中心にサービスを提供している」と整理しています(WHO “Malaysia health system summary”)。このため、公立と民間の二段階構造が制度設計の前提になっていると分かります。
公立病院は医療費が安く、マレーシア保健省(Ministry of Health, Malaysia)によれば、マレーシア国民の外来・入院医療は税財源で大部分を賄う仕組みです。保健省は「公立医療機関の自己負担額は、国民にとって負担可能な水準に抑えられており、医療アクセスの公平性を重視している」と説明しています(Ministry of Health, Malaysia “Annual Report”)。その一方で、公立病院は待ち時間が長く、設備やサービスの水準にも病院ごとの差があるのが実情です。
民間病院は都市部を中心に整備され、高度な医療機器や個室、英語対応の医師などがそろっている場合が多く、日本人を含む外国人は利用しやすい環境です。マレーシア保健省は、民間セクターについて「医師・看護師など医療人材の多くが民間部門に流入しており、専門診療や短い待ち時間、高い快適性を提供している」と指摘しています(Ministry of Health, Malaysia “Health Facts”)。移住者や長期滞在者の多くは、実質的に民間医療に依存する形になります。
税金で支える公立医療と、市場原理で高度なサービスを提供する民間医療。この二段階構造を理解しておくことが、マレーシア移住後の医療・保険戦略を考えるうえでの前提になります。
外国人は公的医療保険の対象外|全額自己負担が原則
マレーシアには、日本のような「国民皆保険制度」はありません。世界銀行は「マレーシアでは公的医療は税財源で賄われており、国民に対して大幅に補助された料金が設定されているが、社会保険方式の全国一元的な医療保険制度は採用していない」と説明しています(World Bank, Malaysia Country Health Profile)。
この枠組みの中で、外国人がどう扱われるかが海外移住者にとって重要です。マレーシア保健省は、外国人利用者向けガイドラインで「非市民は公立医療機関において、特別に定められた外国人料金表に基づき医療費を支払う必要がある」と明記しています(Ministry of Health, Malaysia “Fees Act & Foreign Patient Charges”)。マレーシア国民のような大幅な補助は基本的に受けられません。公立病院を利用しても、外国人は実質的に“全額自己負担に近い”料金を求められると考えた方がよいでしょう。
さらに、マレーシアには日本の「健康保険証」にあたる共通の保険証がありません。ILO(国際労働機関)は、マレーシアの社会保障制度について「雇用保険や労災補償制度は存在するが、一般的な医療保険給付を提供する保険者は設けられていない」と記載しています(ILO “Social Protection Diagnostic Review: Malaysia”)。会社員であっても、公的医療保険で診療費がカバーされるわけではないと分かります。
長期滞在ビザやMM2Hビザで移住する外国人は、次のようなパターンになりがちです。
- 公立病院を利用しても高い外国人料金を自己負担する
- 実際には、待ち時間やサービス水準を考え、民間病院+民間医療保険を選ぶ
医療費のリスクを自分だけで抱え込まないため、民間の海外医療保険や現地医療保険をどの程度組み合わせるかを、移住計画の早い段階で検討しておく必要があります。
日本の国民健康保険との比較
海外移住希望者には、日本の国民健康保険(国保)との比較があると分かりやすくなります。ここでは、両者の違いを整理します。
厚生労働省は「日本では国民皆保険の下で、すべての国民がいずれかの公的医療保険に加入しており、医療費の一部を負担することで必要な医療を受けられる」と説明しています(厚生労働省「我が国の医療保険制度」)。同じく厚労省は、国保や被用者保険等を含め「窓口での自己負担は原則として医療費の2~3割」と示し、残りは保険者と公費で賄われると説明しています(厚生労働省「医療保険に関する基礎資料」)。
これに対してマレーシアでは、次の点が本質的に異なります。
- 国民皆保険制度がなく、統一的な公的医療保険はない
- マレーシア国民は税財源による補助を受けられるが、外国人は対象外
- 外国人は公立・民間を問わず、原則として医療費を自己負担し、必要に応じて民間保険で補う
日本の感覚で「何かあっても公的保険が守ってくれるだろう」と考えていると、マレーシアでは想定以上の医療費負担が発生するおそれがあります。
日本の国民健康保険を「海外療養費制度」として活用する方法もありますが、仕組みを正確に理解する必要があります。厚生労働省は海外療養費について「被保険者がやむを得ず海外で治療を受けた場合、日本で同じ治療を受けたと仮定したときの保険給付額を限度として払い戻しを行う」と定めています(厚生労働省「海外療養費制度のご案内」)。実際に支払った全額が返ってくるわけではありません。
加えて、次のような条件があります。
- 日本で未承認の治療や美容目的の医療は対象外
- 申請には診療内容明細書や領収書の原本、翻訳が必要
長期移住を前提に、住民票を日本に残して国民健康保険を維持するかを検討する際には、こうした制約も踏まえ、「海外療養費はあくまで補助的な制度」と考える方が現実的です。
まとめると、次のような違いがあります。
- 日本:国民皆保険で、公的医療保険が医療費の大部分をカバーする
- マレーシア:二段階構造の医療システムだが、公的医療保険はなく、外国人は自己負担が基本
このギャップを理解したうえで、移住後の医療費リスクをどうカバーするかを設計する必要があります。民間医療保険に加え、日本側の国民健康保険をどう扱うかも含めて考えることが重要です。
マレーシアの医療機関の種類と医療水準
マレーシアは「安くて質が高い医療」を打ち出しており、政府系(公立)病院と民間病院の二層構造で知られています。観光庁が紹介するマレーシア政府観光局の資料でも、同国は医療サービスを観光資源として活用し、「医療観光(メディカルツーリズム)に力を入れている国」とされています(観光庁「メディカルツーリズムの現状等に関する調査」)。
政府系(公立)病院と民間病院の違い
マレーシアの医療機関は、大きく「政府系(公立)病院」と「民間病院」に分かれます。WHOは同国の保健システムについて、一次医療から高度医療までを政府系施設が広く担い、民間部門が都市部を中心に急速に拡大していると説明しています(WHO “Malaysia health system review”)。この二本立て構造が、外国人の受診しやすさや費用感を左右します。
-
政府系(公立)病院
保健省が運営し、マレーシア国民にはかなり低額で医療を提供します。WHO報告書によれば、公立病院の診療費は政府補助により強く抑えられ、国民は「高度な専門医療を低コストで受けられる」点が特徴です。一方で、費用負担の前提は自国民向けであり、外国人には国民より高い料金が設定される場合が多くなります。混雑や待ち時間も課題とされ、WHOは「公立病院では患者数の増加により待機時間が問題となる」と指摘しています。 -
民間病院
都市部を中心に高度な医療設備を備えた民間病院が多く、マレーシア保健省は民間部門を「公的部門を補完しつつ、医療観光を推進する役割」と位置付けています(WHO 同上)。マレーシア外国人投資委員会(MIDA)は、民間病院の多くが国際的な医療認証(JCIなど)を取得し、英語対応を標準としていると紹介しています。外国人患者にとって利用しやすいインフラが整っていると言えます。
移住者の立場から見ると、次のような使い分けが多くなります。
- 公立病院:医療費は抑えられるものの、受付から診察までの流れや言語面でハードルがあり、緊急時や専門治療が必要なときに限定して使う
- 民間病院:公立より高額だが日本よりは安いことも多く、英語対応や予約制度、個室中心の病棟など、外国人が利用しやすい環境
長期移住者は、日常的な診療や検査は民間病院・クリニックで受け、必要に応じて大規模な公立病院や大学病院に紹介してもらうケースが目立ちます。
クアラルンプールの民間病院は医療ツーリズムの拠点
マレーシア政府は、観光と医療を組み合わせた「医療ツーリズム」を国家戦略に位置付け、保健省と観光省が共同で医療観光協会(Malaysia Healthcare Travel Council:MHTC)を設立しました。MHTCは公式サイトで、マレーシアを「世界有数の医療旅行先」とし、「英語を話す医師、国際認証を受けた病院、比較的低い医療費」を強みとしています(MHTC “Why Malaysia”)。
この医療ツーリズムの中心が、首都クアラルンプールとその周辺エリアです。MHTCの病院リストを見ると、多くの提携医療機関がクアラルンプール・セランゴール州に集中しています。具体的には、次のような施設が集まっています。
- 国際医療認証を取得した大型総合病院
- 心臓血管外科、不妊治療、美容外科などに特化した専門センター
- 健康診断や人間ドックパッケージを提供する施設
こうした病院には、シンガポールや中東からも患者が訪れます。「マレーシアでは医療も一つの観光業」と紹介する留学情報サイトもあり、医療を目的に短期滞在する外国人が増えている様子がうかがえます(留学情報館『マレーシア留学情報』)。
移住希望者にとって重要なのは、これら医療ツーリズム向けの病院やサービスを、居住者も利用できる点です。MHTCは医療旅行者向けに「オンライン相談→予約→空港送迎→通訳手配」という流れを案内していますが(MHTC “How to get started”)、同じ病院に個人で直接予約して受診することも可能です。英語でのオンライン予約が不安な場合は、メールフォームで日本語問い合わせを送り、通訳サービスの有無や費用を確認してから受診先を決めることもできます。
日本語対応クリニックや日系医療機関の存在
クアラルンプールやペナンなど日本人が多く住む地域では、日本語対応クリニックや日系医療機関も増えています。在マレーシア日本国大使館は在留邦人向けに「医療機関リスト」を公表し、「日本語での対応が可能」「日本人医師が在籍」などの情報を載せています(在マレーシア日本国大使館『医療機関案内』)。このリストを見ると、次のような選択肢があると分かります。
- 日本人や日本語話者の医師・看護師が常駐するクリニック
- 大型民間病院内の日本人デスク
- 日本人向け健康診断を提供する施設
日本語対応クリニックの一般的な受診の流れは、以下の通りです。
- クリニックのサイトや大使館リストで場所・診療内容を確認する
- 電話またはオンラインで予約する(初診も予約が必要なことが多い)
- 当日はパスポートと保険証券(海外旅行保険・海外医療保険)を持参する
- 受付で問診票を日本語または英語で記入する
- 診察後、その場で現金またはカードで支払う(キャッシュレス対応保険なら直接清算のこともある)
日本の健康保険で海外療養費を申請する場合、厚生労働省の案内のとおり「診療内容明細書」と「領収明細書」の原本が必要です(厚生労働省「海外療養費制度のご案内」)。日本語対応クリニックで最初から申請予定であることを伝え、英文明細書も発行してもらうと手続きがスムーズになります。
日常的な体調不良や子どもの急な病気は日本語対応クリニックで診てもらい、より高度な検査や入院が必要な場合には、提携する大型民間病院や公立総合病院を紹介してもらう流れが現実的です。マレーシアの医療水準は国際機関からも一定の評価を受けています(WHO “Malaysia health system review”)。医療費リスクを民間保険でカバーしつつ、自分に合う医療機関の組み合わせを事前にイメージしておくと、移住準備を進めやすくなります。
マレーシアの医療費の実態|受診・入院にかかる費用の目安
マレーシアは「医療水準の割に費用が安い国」と語られます。ただ、外来レベルと入院・手術レベルでは負担感が大きく変わります。WHOはマレーシア医療制度のレビューで「公的病院は低額で医療を提供している一方、民間病院は自己負担が大きく、医療保険が重要な役割を担っている」と指摘しています(WHO “Malaysia health system review”)。移住者にとって、医療費と保険の組み合わせを事前にイメージしておく必要があります。
外来受診の費用相場(風邪・一般診療)
日常的に利用しやすい外来診療の費用は、日本と比べて負担が軽いことが少なくありません。マレーシアの公立クリニックは政府補助により国民向け料金が安く、WHOも「一次医療サービスは政府補助により低料金で提供されている」と説明します(WHO “Malaysia health system review”)。外国人は国民と同じ料金では受けられませんが、それでも診察料は比較的抑えられる傾向です。
移住者や駐在員が実際によく利用するのは、日本語や英語で対応してくれる民間クリニックや私立病院の外来です。留学情報サイトなどの体験談では、風邪や腹痛といった一般的な診察で「診察+簡単な薬で100〜200リンギット程度(約3,000〜6,000円)」という例が複数見られます(例:ryugaku-johokan.com など)。診察だけであれば、1回数千円に収まるケースが目立ちます。
厚生労働省は海外療養費制度について「海外で受けた治療について、必要書類を提出すれば日本の健康保険から一部払い戻しを受けられる」と案内しています(厚生労働省「海外療養費制度のご案内」)。ただし、日本の保険診療として認められる範囲の治療に限られます。マレーシアのクリニックで保険適用外の高額な薬を処方された場合などは、全額自己負担となる可能性が高くなります。1回あたりの外来費用が安く見えても、「検査や薬の選択次第で金額が膨らむことがある」と理解しておくと安心です。
入院・手術にかかる費用の目安
入院や手術の費用は、外来とは桁が変わります。WHOは前述レポートで「民間病院での入院や高度な治療は高額になりうるため、民間医療保険が重要」と繰り返し指摘しています(WHO “Malaysia health system review”)。
現地在住者のブログや留学情報サイトでは、民間病院の入院費用として次のような例が報告されています(ryugaku-johokan.com、kasshimy.com など)。
- 1〜2日の短期入院+簡単な処置:数千リンギット(おおよそ10〜20万円台)
- 1週間ほどの入院+手術:1万リンギット超で、30〜50万円以上になるケース
手術内容や病院のグレード、個室か大部屋かで金額は大きく変わります。「数十万円規模」はそれほど珍しくなく、重症になるとさらに膨らむ可能性があります。
日本では厚生労働省が「高額療養費制度」を整備し、「1か月に支払う自己負担額が一定の上限を超えた場合、その超えた分が後から払い戻される」としています(厚生労働省「高額療養費制度を利用される皆さまへ」)。具体的な上限額は年齢や所得で異なりますが、中程度所得層の例では「1か月あたりの自己負担が約8万円+α程度に抑えられる」パターンが示されています。
マレーシアには、このような全国共通の「高額療養費制度」はありません。WHOも「民間医療では自己負担に対する公的な上限はなく、費用リスクは個々の保険契約や貯蓄に依存している」と説明しています(WHO “Malaysia health system review”)。民間病院での入院や手術では、保険でカバーされない部分は、請求額がそのまま自己負担になります。
医療費が高額になるケースと注意点
マレーシア移住を考える際、とくに意識したいのが「どのようなケースで医療費が跳ね上がりやすいか」です。WHOはマレーシア医療制度の課題として、「非感染性疾患(がん、心疾患、糖尿病など)の増加」と「都市部の民間医療への依存」を挙げています(WHO “Malaysia health system review”)。これらの病気は、長期治療や高額な入院費用につながりやすい性質があります。
代表的な高額化リスクは、次のようなケースです。
- がん治療:手術+抗がん剤治療+定期検査が長期に続くと、自己負担は数十万〜数百万円規模に達する可能性がある
- 心筋梗塞・脳卒中などの緊急入院:ICU利用や救急処置が重なると、1回の入院で数十万円を超えるおそれがある
- 大きな事故:手術、集中治療、リハビリ入院が長期化すると、請求額は青天井になりうる
日本では高額療養費制度があるため、「医療費がかさんでも自己負担には一定の上限がある」という前提で資金計画を立てられます。マレーシアの民間病院では、契約中の民間保険の補償額を超える部分は全額自己負担です。
厚生労働省の資料が示す「月8万円前後で自己負担が頭打ちになる」という日本のイメージをそのまま海外に持ち込むと、マレーシアでは「入院1回で数十万円単位の支払いが発生し、貯蓄を取り崩す」という現実とのギャップに直面します。WHOも「家計にとって破滅的な医療支出は、特に民間医療への依存が高い世帯で問題となる」と警鐘を鳴らしています(WHO “Malaysia health system review”)。移住前に、医療費リスクをどの程度保険でカバーするかを検討する重要性がここから読み取れます。
まとめると、マレーシアでは外来受診や軽い病気の治療は比較的安く済みます。一方、入院や手術、慢性疾患の長期治療になると、日本のような公的な自己負担上限がないぶん費用が膨らみやすい構造です。厚生労働省の高額療養費制度・海外療養費制度、WHOのマレーシア医療制度分析を踏まえると、「日常診療は気軽に受けられるが、大病・事故のときは民間保険が事実上の命綱になる」と考えたうえで移住後の医療とお金の計画を立てるのが現実的です。
マレーシア移住者が加入できる医療保険の種類
マレーシアで長期滞在する日本人が現実的に選べる医療保険は、次の3系統に分かれます。
- ローカル医療保険
- 国際医療保険
- 日本の民間医療保険・海外旅行保険
それぞれ仕組みや得意分野が異なります。「何をどこまで保険で守るか」を決めるため、特徴を押さえておきましょう。
ローカル(マレーシア現地)医療保険の特徴と選び方
マレーシアで最も一般的なのが、現地保険会社の医療保険(Medical Card など)です。マレーシアの民間医療は、公的保険による自己負担上限がないため、入院・手術費用の備えとして広く利用されています。
WHOの報告書は「公立病院は低料金だが、都市部を中心に民間医療への依存が高まっており、民間医療費は家計にとって大きな負担になりうる」と指摘しています(WHO “Malaysia health system review”)。この状況から、現地でも民間医療保険が事実上のセーフティネットになっていると分かります。
ローカル医療保険の主な特徴は次の通りです。
- 保険料が比較的安い。日本より医療費水準が低いため、同程度の入院保障でも月額保険料を抑えやすい
- 入院・手術中心の設計が多い。高額になりやすい入院費・手術費を重点的にカバーし、外来や歯科は対象外またはオプションの商品が多い
- 保障範囲・上限額にばらつきがある。1回の入院上限額、年間の支払上限額、通算上限額など、条件が商品ごとに細かく異なる
- 日本語サポートは限定的。英語またはマレー語での契約・請求が基本で、日本語対応窓口は限られる
日本でも厚生労働省は「民間医療保険の役割は、公的医療保険の自己負担部分や高額な医療費への備え」と整理しています(厚生労働省「医療保険に関する基礎資料:集計結果」)。マレーシアには全国民向けの高額療養費制度がないため、ローカル医療保険は「民間病院での入院リスクをどこまでカバーするか」という意味合いがより強くなります。
選ぶ際に確認したいポイントは、次のような点です。
- 1回・1年あたりの支払限度額(民間病院でのICU入院や手術を想定して十分か)
- キャッシュレス提携病院の数と、自分が住む予定エリアでの分布
- 既往症(持病)への保障可否と、待機期間
- 契約可能年齢の上限と、更新可能年齢
- 英語でのサポート体制(コールセンター、緊急時サポートなど)
こうした点を押さえておくと、「いざというとき使えない保険だった」という事態を避けやすくなります。
国際医療保険(グローバルヘルス保険)とは
国際医療保険(International Private Medical Insurance, IPMI)は、複数国にまたがって生活する駐在員や富裕層を主な対象にしたグローバルな医療保険です。Globality Health など欧州系・国際系の保険会社が提供し、YouGenioのような商品名で販売されることも多くなっています。
主な特徴は以下の通りです。
- 国や地域をまたいだ広い保障エリア。マレーシアだけでなく、日本や他国での治療も対象にできるプランが一般的
- 高額な保障限度額。年間数千万円〜無制限といった高い上限額を選べる商品が多い
- がん治療・先進医療・長期入院に強い。高額になりやすい治療にも対応しやすい設計
- 保険料は高め。ローカル保険と比べて保険料負担が大きい
WHOは「公的保険だけではカバーしきれない高額医療や越境医療について、民間保険が補完的役割を果たしている」と述べています(WHO “Malaysia health system review”)。国際医療保険は、まさにこうした「越境医療」を前提にした商品と言えます。
海外移住者にとってのメリットは次のような点です。
- 将来マレーシアから他国へ転居しても、保険を継続しやすい
- 日本へ一時帰国して治療を受ける場合も、プランによっては補償を受けられる
- 国際病院クラスの高額医療を前提とした上限額やサービス設計になっている
一方で、注意点もあります。
- 年齢が上がるほど保険料が急激に上昇する
- 商品・約款が英語ベースで、日本語情報が少ない
「マレーシアを含めたグローバルな生活を長期で見込むか」「高額な保険料を家計に組み込めるか」といった観点から検討する必要があります。
日本の民間医療保険・海外旅行保険との違い
日本にいるうちから入りやすいのが、日本の民間医療保険や海外旅行保険です。ただし、長期移住との相性は商品により大きく異なります。
厚生労働省は日本の医療保険制度について、「国民皆保険を基本とし、公的医療保険が医療費の大部分をカバーしつつ、自己負担には高額療養費制度などの上限が設けられている」と説明します(厚生労働省「健康・医療 医療保険」)。この前提で設計されている日本の民間医療保険は、多くが「日本国内で公的医療保険を使うこと」を前提条件としています。
そのため、次のような制約がよく見られます。
- 長期の海外在住中は、新規加入ができない、または保障対象外
- 海外での治療は、原則として「日本の公的医療保険の適用範囲内を、日本の医療費水準に換算した額」を上限に払い戻す形で、海外療養費制度と連動
厚生労働省も「海外療養費は、日本国内で同等の治療を行った場合の費用を基準に算定する」と明記しています(厚生労働省「医療保険に関する基礎資料」)。マレーシアの民間病院で実際に支払った全額が戻るわけではありません。
クレジットカード付帯の海外旅行保険もありますが、次のような性質を持ちます。
- 補償期間は原則3か月〜1年程度
- 旅行中の急病や事故を想定しており、長期の持病治療や出産などは対象外となることが多い
多くの保険会社は約款で「居住を目的とした長期滞在は対象外」としています。マレーシア移住後の常設の医療保障には適しません。
これらを踏まえた整理は次の通りです。
- マレーシア国内の入院リスクをコスパよくカバーするならローカル保険
- 複数国をまたいだ生活や高額医療への備えを重視するなら国際医療保険
- 日本の公的医療保険・民間保険は「日本で治療する時の補助」と割り切る
移住前には、厚生労働省やWHOの一次情報を確認し、「どの国で、どのレベルの医療を受けたいか」「その費用リスクをどの保険で分担するか」を家計全体の計画の中で考えることが大切です。
マレーシアのローカル医療保険の保険料・保障内容の具体例
マレーシアのローカル医療保険は、基本的に「入院(Hospitalisation)」を中心にカバーし、オプションで外来や出産などを追加する仕組みが一般的です。ここでは、ローカル保険を利用している移住者の事例や日本の公的資料も踏まえ、25〜50代がイメージしやすい保険料と保障内容の目安を整理します。
年齢・プランによる保険料の目安
ローカル医療保険は、日本の生命保険と同じように「年齢ごとに保険料が上がる」仕組みが基本です。マレーシアの実務情報を発信する個人ブログ kasshimy.com では、ローカル保険と国際医療保険(Globality Health)を併用している例が紹介され、30〜50代で保険料差が大きくなっていく実感が示されています。
同ブログで紹介されたGlobality Healthの事例では、30代で年間1,000ユーロ台前半だった保険料が、40代に入ると約1.5倍、50代では2倍近くまで上昇するイメージが語られています(為替レートにより実際のリンギット建て額は変動)。ローカル保険も同じような年齢階段を取ります。
25〜50代の目安として、次のようなレンジになることが多くなります。
- 25〜30歳:入院のみカバーのベーシックプランで月RM100〜150程度
- 30〜40歳:同条件で月RM150〜250程度
- 40〜50歳:同条件で月RM250〜400程度
あくまで目安ですが、kasshimy.com のローカル保険利用例でも「30代前半までは割安だが、40代以降はぐっと高くなる」との実感が語られています。40歳を超える前に長期プランを組んでおくと、トータル負担を抑えやすいと考えられます。
外来や出産、歯科などを広くカバーする「包括型(comprehensive)」プランを選ぶと、上記の目安から1.5〜2倍ほどの保険料になるケースも多く見られます。厚生労働省の「医療保険に関する基礎資料」でも、日本の民間医療保険について「入院給付のみのシンプルな商品と、外来・先進医療等を含む包括的な商品では保険料水準が大きく異なる」と指摘しています(厚生労働省『医療保険に関する基礎資料:集計結果』)。マレーシアのローカル保険も同じ構造と考えやすいでしょう。
入院・手術・外来の適用範囲
マレーシアのローカル医療保険では、次の3層をどう組み合わせるかが重要です。
- 入院(Hospitalisation & Surgical)
- 外来・専門医受診(Outpatient / Specialist Consultation)
- 出産・歯科・健診などの追加オプション
kasshimy.com のローカル保険使用例では、典型的な「入院+手術」プランとして、次の内容が紹介されています。
- 1回の入院あたりの上限額(例:RM100,000〜200,000)
- 年間の支払限度額(例:RM500,000〜1,000,000)
- 個室・2人部屋などの病室ランク
- ICU・手術費用・検査費用のカバー
実際にマレーシアの民間病院で入院した例では、数日間の入院と検査でRM10,000〜20,000程度の請求となる事例が多く報告されています。ローカル保険がほぼ全額をカバーしたケースもあれば、「1日の病室上限」や「検査の一部」が自己負担になったケースもあると紹介されています(いずれも kasshimy.com の体験談ベース)。
外来については、次のような設計の商品が多くなります。
- GP(かかりつけ医)での簡単な診察は自費(1回RM50〜100程度)
- 専門医外来や高額検査のみ、オプションでカバー
日本の公的医療保険のように「外来も含めて7〜3割給付」という発想ではありません。「入院リスクに厚く備え、日々の外来は自費で払う」というのが、マレーシア流の典型パターンです。
厚生労働省の「地域保健医療基礎統計」では、日本国内の入院・外来の受療率や医療費構造が紹介され、日本人の医療利用は外来が多いことが分かります(厚生労働省『地域保健医療基礎統計』)。日本の感覚で「外来も全部保険で出るはず」と考えるとギャップが大きくなります。マレーシアでは「入院は保険」「軽い不調の外来は自費」という前提で設計するイメージを持つと、保険選びがしやすくなります。
キャッシュレス受診と立替払いの違い
マレーシアのローカル医療保険では、「キャッシュレス受診ができるか」「どの病院がネットワークに入っているか」が実務上の重要ポイントです。
kasshimy.com では、ローカル保険の利用フローが次のように説明されています。
- 保険会社の提携病院(パネルホスピタル)では、入院時に保険カードを提示すれば、保険会社が病院に直接支払う「キャッシュレス入院」が可能
- 非提携病院では、まず全額を本人が立替払いし、退院後に領収書や診断書を提出して保険会社から払い戻しを受ける
クアラルンプール周辺では提携病院が多い一方、地方都市では選択肢が限られる場合があります。自分の居住エリアの「パネルホスピタルリスト」を事前に確認しておくことが欠かせません。
キャッシュレス受診ができない場合、大きな入院では一時的にRM20,000〜50,000以上を立て替える必要が出てきます。日本の公的医療保険制度では、医療機関と保険者の間で直接精算が行われ、患者は自己負担分だけ支払う仕組み(レセプト請求)が取られています(厚生労働省『健康・医療・医療保険データベース』の制度解説より)。マレーシアのローカル保険では、こうした仕組みが「提携病院でのキャッシュレス利用」に限定されるイメージです。
マレーシア移住の医療・保険プランを考えるときは、次のような点も含めてシミュレーションしておきたいところです。
- ローカル保険の「キャッシュレス対象病院」と自宅・職場・子どもの学校との位置関係
- 大きな入院時に、一時的な立替払いが必要になるかどうか
- 立替が必要な場合、日本の預金やクレジットカード枠をどうバックアップに使うか
「保険料が安いか高いか」だけでなく、「どこで、どのような手続きで医療費が精算されるか」までイメージしておくことが、マレーシアでの医療リスク管理の大きなポイントです。
マレーシア独自の保険制度「タカフル」とは何か
マレーシアで医療・保険の商品を調べると、「Insurance」と並んで「Takaful(タカフル)」という言葉がよく出てきます。マレーシアはイスラム教徒が多数派であり、イスラム法(シャリーア)の考え方を取り入れた保険が広く普及しています。
タカフルは見た目は民間医療保険と似ていますが、仕組みやお金の扱い方が異なります。マレーシアの情報サイト connection.com.my は、「タカフルはイスラム金融の原則に基づく、相互扶助をベースにしたマレーシア独自の保険システムであり、一般的な保険と並ぶ選択肢として定着している」と説明しています(connection.com.my 医療・保険解説ページの要約)。ローカルの保険商品を比較する際は、タカフルを無視できない場面が多くなります。
イスラム法に基づく相互扶助型保険の仕組み
タカフルは、イスラム法が禁止する「利子(リバ)」「過度な不確実性(ガラール)」「賭博性(メイシル)」を避けるための仕組みとして考案されました。connection.com.my はタカフルの基本を「加入者が共通のプール(タカフル・ファンド)に拠出し、誰かに医療費などの不測の事態が起きたとき、そのプールから支払いを行う相互扶助の仕組み」と説明しています(同サイトのタカフル解説より)。
一般的な民間保険では、加入者が保険会社に保険料を支払い、保険会社はそれを自社資産として運用し、保険金支払いとの間で利益を追求します。タカフルでは、「加入者(パーティシパント)が互いに助け合うための資金を出し合う」という考えを重視します。connection.com.my は次のような趣旨で説明しています(同記事要約)。
タカフルでは参加者は、保険会社に『保険料を支払う顧客』というより、『共通基金に拠出するメンバー』として扱われる。運営者はその基金を管理し、約束された条件に従って参加者の損失をカバーする。
また、タカフルでは運用先にも制限があります。イスラム金融の原則により、アルコール、ギャンブル、ポルノなどハラーム(禁止分野)に関わる企業や、利子収入を前提とした金融商品への投資は行いません。connection.com.my も「タカフルの運用先はシャリーア委員会の監督を受け、イスラム法に適合した資産に限定される」と説明しています(同サイトのシャリーア運用解説より)。倫理的な投資という側面も強い仕組みです。
まとめると、タカフルには次のような特徴があります。
- 加入者同士の相互扶助を前提とした共通ファンド方式
- イスラム法に沿った投資・運用(シャリーア準拠)
- 保険会社はファンドの運営管理者として手数料を得る形態
一方で、医療・入院の保障内容そのものは、ローカル保険のメディカルカードと近い構成の商品も多く見られます。実務的には「イスラム法に適合したタイプの医療保険」と考えると理解しやすくなります。
外国人がタカフルに加入するメリット・デメリット
日本からマレーシアに移住する場合、タカフルに加入する意味があるのかが気になるところです。connection.com.my は、外国人向けに「タカフルはマレーシア市場で一般的な選択肢であり、保険料が相対的に割安なケースもある」と指摘しています(同サイト外国人向け保険ガイドより)。コスト面でも検討に値する選択肢といえます。
メリットとして挙げられるのは次の点です。
- 保険料が比較的抑えられる商品がある。同程度の入院保障で、従来型保険よりタカフルの方が月額保険料を低く設定しているケースも見られるとされています(connection.com.my 要約)。家族全員分のメディカルカードを用意したい移住者にとって、保険料の差は重要です。
- ローカル市場での選択肢が広がる。マレーシアの大手保険会社は、多くが通常の保険とタカフルの両方を提供しています。「人気商品はタカフル版のみ」というケースもあるため、タカフルを視野に入れると選択肢が増えます。
- イスラム文化への理解が深まる。ムスリム多数のマレーシアでは、タカフルは「信仰に配慮した安心できる保険」として選ばれています。仕組みを理解し、必要に応じて加入することは、現地社会への理解にもつながります。
一方で、次のような注意点もあります。
- 仕組みが直感的に分かりにくい。日本語でタカフルを詳しく解説した情報はまだ多くありません。connection.com.my のような英語の一次情報を自分で読む必要があり、用語も含めて最初はとっつきにくく感じる可能性があります。
- 外国人の加入条件に制限がある商品もある。一部のタカフル商品では、就労ビザや長期滞在ビザを持つ居住者に加入を限定していると注意書きがあり(connection.com.my の FAQ 要約)、観光ビザや短期滞在では申し込めないケースもあります。
- 解約時・満期時の扱いが通常保険と異なる場合がある。タカフルではファンドの剰余金(サープラス)の分配方法や、途中解約時の返戻金の計算が、通常の貯蓄型保険とは違う設計の商品があります。connection.com.my も「サープラス分配ルールは商品ごとに異なるため、契約前に必ず確認すべき」と強調しています。
マレーシアで医療・保険の選択肢を検討する際は、「通常の保険(コンベンショナル・インシュアランス)」と「シャリーア準拠保険(タカフル)」の2系統があることを押さえたうえで、商品パンフレットや公式サイトを見ると理解しやすくなります。特に connection.com.my のように、両者の違いを一次情報として整理しているローカル媒体は、加入前に目を通しておく価値があります。
外国人でも、原則としてタカフルの医療商品に加入できるケースは多く見られます。ただし、「どこまでシャリーア準拠の制約に納得できるか」「解約や運用のルールを理解できるか」といった観点も大切です。自分や家族の価値観・リスク許容度との相性を見極め、「内容・保険料・手続きの分かりやすさ」を総合的に比較したうえで判断しましょう。
マレーシア移住者の医療保険「加入しないリスク」を数字で考える
無保険で入院した場合の最悪シナリオ試算
マレーシアの私立病院は、日本より「割安」というイメージが語られることもあります。ただ、本格的な入院治療になると金額は一気に跳ね上がります。クアラルンプールの民間病院の料金表では、がん治療や心臓カテーテル、集中治療室(ICU)を伴う入院で、1回の入院が5万〜10万リンギット(約150万〜300万円)規模になるケースも珍しくないと案内されています(各病院の fee schedule より)。
ここでは、日本の「高額療養費制度」を前提にした試算を、あえてマレーシアに当てはめてみます。厚生労働省の医療保険制度解説では、高額療養費制度を次のように説明しています。
医療費の自己負担額が高額になった場合、家計の負担を軽減するため、自己負担限度額を超えた分が後から払い戻される制度であり、年齢や所得に応じて1か月あたりの負担に上限が設けられている(厚生労働省「医療保険制度」より趣旨要約)。
この制度を説明した動画では、「月100万円の医療費でも、日本なら自己負担は約8.7万円で済む」という具体例が示されています(高額療養費制度解説動画トランスクリプトより)。日本では100万円の治療を受けても、残りの約91万円は公的医療保険+高額療養費でカバーされる仕組みです。
一方、マレーシア移住後に無保険で同様の治療を受けた場合、この「上限」がありません。日本の公的医療保険も高額療養費制度も海外では使えないため、月100万円相当の医療費がかかった場合、100万円を丸ごと自己負担することになります。月200万円なら200万円、300万円なら300万円がそのまま請求されるイメージです。
マレーシア移住者向けに情報発信するブログ kasshimy.com では、私立病院の医療費が高額になる現実を受けて、
マレーシアで医療保険無しはあり得ない
とまで断言しています(同ブログ医療保険解説記事より)。このローカルな声と、日本の高額療養費制度の数字を並べると、次のように整理できます。
- 日本:月100万円の医療費 → 自己負担は約8.7万円(残りは公的制度が負担)
- マレーシア無保険:同等の治療費が月100万円 → 自己負担100万円(上限なし)
数日〜1週間の入院であれば数十万円で済む場合もあります。ただ、がんや心筋梗塞などで長期入院や複数回の手術が必要になると、数百万円〜1,000万円単位で資金を用意しなければならない可能性も出てきます。貯蓄で賄えるかどうか、一度具体的な金額でシミュレーションしておく必要があります。
日本の高額療養費制度はマレーシアでは使えない
無保険リスクを理解するうえで重要なのが、「日本の公的医療保険は海外で基本的に使えない」という前提です。厚生労働省の医療保険制度のページでは、公的医療保険の適用範囲について、国内の保険医療機関で受けた治療が対象であり、原則として海外での医療には適用されないと説明しています(厚生労働省「我が国の医療保険制度」関連資料より趣旨要約)。
同様に、高額療養費制度も「日本国内の保険診療」を前提としています。マレーシアの私立病院で受けた治療に、この制度をそのまま適用することはできません。前述の「月100万円の医療費でも自己負担約8.7万円」という優遇は、日本国内の制度とセットで初めて成立する条件です。国境を越えた瞬間に、この仕組みは機能しません。
厚生労働省の「健康・医療・医療保険データベース」でも、医療保険制度の全般情報や制度別情報が整理されています。日本の制度が国内居住者・国内医療機関を前提に構築されていることが分かります(厚生労働省「健康・医療・医療保険データベース」)。ここから読み取れるポイントは次の通りです。
- 日本に住民票があり、日本の健康保険に加入していること
- 日本国内の保険適用医療を受けること
こうした条件から外れると、公的なセーフティネットは機能しません。マレーシア移住を前提に長期滞在する場合、「日本へ戻って治療する」という選択肢は取りにくくなります。現地での医療費リスクは、ほぼ自力でカバーするしかない状況になりがちです。
このギャップを埋める手段が、マレーシアでの医療保険(あるいは国際医療保険)への加入です。日本の保険が効かない前提で、「どこまでを資産でカバーし、どこからを民間保険に任せるか」を設計する必要があります。
長期滞在になるほど保険の必要性が高まる理由
短期出張や数週間の滞在なら、クレジットカード付帯の海外旅行保険や、日本で加入した海外旅行保険で、ある程度カバーできる場合があります。移住や長期滞在を前提にすると、医療保険の必要性は質・量ともに大きくなります。
主な理由は次の3点です。
-
発症リスクが時間とともに高まる
がん・心疾患・脳血管疾患など、日本であれば高額療養費制度の対象になる重い病気は、「数年〜数十年」というスパンで見ると誰にでも起こりえます。日本の統計でも、がんの累積罹患リスクは、生涯でおよそ2人に1人とされています(国立がん研究センターがん情報サービス等)。マレーシアに10年、20年と住むのであれば、「いつか大きな病気に当たる前提」で備える方が現実的です。 -
貯蓄だけで備えるには金額が大きすぎる
先ほどの試算のとおり、1回の重病入院で数百万円規模、再発や合併症も含めると合計1,000万〜2,000万円規模になる可能性もあります。無保険でマレーシア移住を選ぶということは、「資産からその金額が一度に消えても生活設計が崩れないか」という問いに、数字で答える必要があるということです。 -
年齢とともに保険加入が難しくなる
マレーシアのローカル保険や国際医療保険では、多くの商品に加入年齢の上限があり、健康診断の結果によっては「保険料の割増」「特定疾病の免責」あるいは「加入不可」となる場合があります。若く健康なうちは「無保険でも大丈夫そう」に見えても、40〜50代で体調を崩し、慌てて保険を探しても、条件が悪くなる、もしくはそもそも入れないことも考えられます。
こうした点を踏まえ、kasshimy.com が「マレーシアで医療保険無しはあり得ない」と述べている背景には、感情的な不安ではなく、「数字で見ても合理的に説明できるリスクの大きさ」があります。日本のように高額療養費制度が医療費の天井を決めてくれる国から、上限のない国に移る以上、「保険に入る/入らない」は、「人生単位で数百万円〜数千万円のリスクを自分で抱えるかどうか」の選択になります。
マレーシア移住を検討する段階で、次のような点を具体的な数字を置いて整理しておきましょう。
- 想定する滞在期間(5年か、10年以上か)
- 貯蓄・投資資産から、医療費として切り崩してもよい上限
- その上限を超える部分を、どの保険商品でカバーするか
こうした整理をしておくと、「何となく不安だから保険に入る」から、「無保険リスクと保険料を比較したうえでの判断」に変えやすくなります。移住前に、日本の公的医療制度とマレーシアの医療費・保険商品を並べて比較することが、リスク管理の出発点になります。
マレーシアの医療保険市場の最新動向|保険料高騰と制度改革の影響
医療費高騰による保険料の大幅引き上げが社会問題に
マレーシアではここ数年、民間医療の診療費・入院費が上昇を続けています。それに連動して民間医療保険の保険料も上がっています。日本貿易振興機構(JETRO)のレポートは、民間保険会社による医療保険の保険料引き上げが「社会問題化している」と表現しています(JETRO「マレーシア保険市場レポート」)。単なる一時的値上げではなく、構造的な課題として認識されている状況です。
同レポートでは、マレーシアの民間病院の医療費が長期的に上昇していると指摘します。その結果、「医療費高騰→保険金支払の増加→保険料の大幅引き上げ」というサイクルが生じています。入院医療費や高度医療、がん治療などでコスト増が顕著で、民間医療を利用する中間層以上の家計にとって大きな負担になりつつあります。
JETROは、近年マレーシアで「投資連動型保険(Investment-linked Insurance)」が急速に普及していることも紹介します。所得水準の向上で、医療保障と資産形成を組み合わせた商品へのニーズが高まり、こうした商品が市場の主流の一つになりつつあるとされています(同レポート)。ただ、医療費そのものが上昇しているため、投資連動型でも保障部分のコスト上昇を避けるのは難しく、保険料負担の重さは今後もテーマとして残ると見られます。
マレーシア政府が検討する医療費定額制(DRG)とは
医療費と保険料の高騰が問題となる中、マレーシア政府も制度面でのテコ入れを模索しています。JETROの同レポートは、政府が「医療措置別定額制」、いわゆる DRG(Diagnosis Related Group)の導入を検討していると伝えています。
DRGは、病名や治療内容ごとに定めた定額を医療機関に支払う仕組みです。日本の「DPC(診断群分類包括評価)」と近い考え方です。JETROは、マレーシア政府がDRG導入を通じて「医療費の透明性向上とコスト管理の強化」を目指していると説明しています(JETRO「マレーシアの医療保険制度改革」)。医療提供側のインセンティブを変えることで、医療費の伸びを抑制したい意図がうかがえます。
DRGが本格導入されれば、民間保険会社が病院と締結する料金テーブルも大きく変わる可能性があります。包括払いが進めば、保険会社にとって「1件あたりの支払額が読みやすくなる」ため、保険料設定の安定化や商品設計の見直しにつながる余地があります。ただ、どの範囲をDRGの対象とするか、民間病院にもどこまで適用するかなど、具体的な制度設計は今後の検討課題です。現時点では「導入検討段階」ととらえるのが妥当です。
移住者が保険を選ぶ際に知っておくべき市場変化
マレーシア移住を考える立場から見ると、こうした医療保険市場の動きは単なる「値上げ」ではありません。保険選びの前提条件を変えつつある変化といえます。JETROのレポートは、医療費・保険料の高騰を背景に次のような変化が進んでいると指摘します。
- 投資連動型を含む医療保障商品の多様化
- 所得向上に伴う「より手厚い医療保障」への志向の高まり
- 政府によるDRG導入検討など制度改革
これは、「いま契約する保険が10年後も同じ条件・同じ保険料水準で続くとは限らない」ということでもあります。長期滞在を前提にする場合、契約更新時の保険料上昇リスクも織り込んで設計する必要があります。
具体的には、次のような点を保険会社や代理店に確認しながら比較検討するとよいでしょう。
- 直近数年の保険料改定実績(値上げの頻度と幅)
- 投資連動型か純粋な医療保険かによるリスク・リターンの違い
- DRG導入など制度変更があった場合、契約条件がどう変わりうるか
一次情報として、マレーシアの保険監督当局や政府機関、JETROなどが公表する最新レポートに目を通しておくと、販売側の説明だけに頼らず、自分の条件に合った判断をしやすくなります。
JETROは「医療費高騰による保険料引き上げが社会問題となっている」と明記し、政府もDRG導入など制度改革に動き出していると伝えています。マレーシアの医療保険市場は過渡期にあり、今後数年で制度面・商品面が変化しうる状況です。
保険に「入る/入らない」だけではなく、「どのタイプの商品を、どのくらいの期間を見据えて選ぶか」を、市場変化を前提に考えることが大切です。こうした視点が、移住後の医療リスクと家計負担をコントロールするうえで欠かせません。
マレーシア移住前に準備すべき医療・保険の手続きチェックリスト
出国前に確認すべき日本の健康保険の扱い
マレーシア移住を決めたら、まず整理したいのが「日本の公的医療保険をどうするか」です。日本の医療保険制度は、厚生労働省「医療保険制度」のページで「国民皆保険制度」として説明されています。原則として、日本に住所(住民票)がある人は、いずれかの公的医療保険に加入します(厚生労働省「医療保険制度」)。
長期移住では、次の2パターンで対応が分かれます。
チェックリスト(日本出国前)
- 住民票を抜くかどうかを決める
- 住民票を抜く → 原則として国民健康保険(国保)は脱退対象となる
- 住民票を残す → 国保または被用者保険(会社の健康保険)を継続する
- 国保に加入している場合、転出届とあわせて国保の資格喪失手続きを確認する
- 多くの自治体で、海外転出届の提出=国保の資格喪失
- 自治体サイトまたは窓口で「海外転出時の国民健康保険の扱い」を事前に確認する
- 会社員の場合、社会保険の継続・脱退を勤務先の人事・総務に相談する
- 日本での一時帰国時の医療費をどうカバーするか検討する
- 日本の公的保険をやめる場合、一時帰国用の海外旅行保険や、日本国内医療費をカバーする民間保険を検討する
海外移住者向けサイトでは「住民票を抜かず国民健康保険を残したまま長期滞在する例」が紹介されることがあります。ただ、多くの自治体では海外転出届と同時に国保を脱退する扱いです。厚生労働省の「医療保険制度」の枠組みも、日本国内に住所を有する者を対象としています。長期移住の場合は、「実態として日本居住かどうか」を踏まえたうえで判断する必要があります(厚生労働省 医療保険制度概要)。
「日本の公的保険を残しておけば安心」と単純には言えません。日本での保険料負担、税制、実際の利用可否などを含めてトータルで整理しておく必要があります。出国直前に自治体窓口へ行き、国保や住民票の扱いを公式サイトや書面で確認してから判断すると、後のトラブルを避けやすくなります。
マレーシア到着後の保険加入ステップ
マレーシアには、日本のような「全国民をカバーする公的医療保険」はありません。長期滞在者は、民間医療保険への加入が基本になります。WHOは「ユニバーサル・ヘルス・カバレッジ(UHC)」の一環として各国の医療保護制度を整理し、マレーシアについては税財源による公的医療サービスはあるものの、民間医療費は自己負担または民間保険で賄う二本立てとしています(WHO, Global Health Expenditure Database)。
渡航後の一般的な流れは、次のようになります。
チェックリスト(マレーシア到着後〜1〜2か月)
- 滞在目的とビザの種類を整理する
- MM2H(長期滞在)、就労ビザ、学生ビザ、帯同家族ビザなど
- ビザの種類により、求められる保険条件が異なる
- 現地で利用予定の医療機関レベルをイメージする
- 公立病院を中心にするのか、私立病院を中心にするのか
- 私立病院をメインにする場合、入院・手術費を十分にカバーする民間保険が必須となる
- マレーシア国内の医療保険商品を比較する
- 入院給付限度額(日額/年間)、免責額、キャッシュレス対応の有無
- 海外(日本を含む)の治療をどこまでカバーするか
- 日本発行の海外旅行保険の有効期間を確認する
- 到着直後からすぐ現地保険に加入できるとは限らないため、補償の空白期間が生じないよう調整する
- 実際の加入手続きを行う
- パスポート、ビザ、健康診断書(必要な場合)、既往歴申告書を準備する
- 対面またはオンラインで申し込み、承認後に保険証券・カードを受け取る
JETROは、マレーシアのヘルスケア市場レポートの中で、私立病院の医療費高騰と、それに伴う医療保険料の上昇を指摘しています。「民間医療保険なしで私立病院を利用する場合、高額な自己負担が生じるリスクがある」とも述べています(JETRO「マレーシアの医療・ヘルスケア市場」)。長期移住者にとって、「到着後できるだけ早く、自分に合う医療保険を確保する」ことの重要性がここからも分かります。
MM2Hビザ取得者向けの保険要件
マレーシア・マイ・セカンド・ホーム(MM2H)ビザは代表的な長期滞在プログラムです。申請条件として、医療保険加入が明確に求められています。マレーシア観光・芸術・文化省(MOTAC)のMM2Hプログラムガイドラインでは、申請者と帯同家族について「マレーシアまたは海外の医療保険に加入していること」と記載されています。申請時に保険証書や契約書の提示が必要です(MOTAC, Malaysia My Second Home Programme – Guidelines)。
チェックリスト(MM2H申請者)
- 申請時点で有効な医療保険を用意する
- マレーシア国内の医療保険、または全世界/マレーシアをカバーする国際医療保険
- 多くの代理店は「入院・手術をカバーする医療保険」を推奨している
- 保険の補償範囲をMM2Hガイドラインと照らす
- 被保険者:申請者本人+帯同する配偶者・子ども
- 補償地域:少なくともマレーシア国内
- 契約期間:ビザ有効期間を見据え、更新しやすいかも考慮する
- 申請書類として提出できる形に整える
- 英文ポリシーまたは英文証明書
- 保険会社名、補償内容、期間、被保険者名が明記されていること
- 渡航後も継続可能か確認する
- 年齢に応じた更新上限
- 保険料改定の頻度と仕組み
MOTACはガイドラインで、「医療保険加入は原則として全申請者に求められるが、一定年齢以上や既往症がある場合に免除されることがある」とも記載しています(MOTAC, MM2H Guidelines)。ただし、免除はあくまで例外です。この場合でも私立病院利用時の高額負担リスクが消えるわけではありません。JETROが示すように、マレーシアの私立医療費は上昇傾向にあり、DRG導入など制度変更も進行中です。MM2Hホルダーにとっても、「ビザ要件を満たせば終わり」ではなく、長期的に維持可能な保険設計を考えることが欠かせません。
まとめ|マレーシア移住で後悔しないための医療・保険の選び方
マレーシア移住では、公立・私立・日本語対応クリニックなど医療の選択肢が広くあります。一方で、私立病院の医療費は日本と同等かそれ以上になるケースもあり、保険の準備が重要です。JETROも「マレーシアの私立医療費は上昇傾向にあり、民間医療保険の活用が一般的」と紹介しており(JETRO『マレーシアの医療事情』)、無保険での長期滞在はリスクが高いと考えた方がよいでしょう。
MOTACのMM2Hガイドラインでは、「申請者はマレーシアで有効な医療保険を保有していることが原則」と明記されています(MOTAC, MM2H Guidelines)。制度面から見ても、移住は「医療保険加入」を前提としています。一定年齢以上や既往症がある場合に免除される可能性はありますが、これはあくまで例外です。「保険が不要」という意味ではない点に注意が必要です。
保険選びの3つの判断軸(保障範囲・保険料・キャッシュレス対応)
マレーシア移住で保険を選ぶ際は、次の3点を軸に比較すると整理しやすくなります。
- 保障範囲(どこまで・どんなときに出るか)
厚生労働省の「医療保険に関する基礎資料」では、日本の公的医療保険が入院・外来・手術など幅広い医療をカバーしていることが示されています(厚生労働省『医療保険に関する基礎資料:集計結果』)。マレーシアでは同じ水準の公的保障は期待できません。そのため、民間保険で次のどこまでカバーするかを決めることが第一歩です。 - 入院・手術
- 高度医療(がん、心疾患など)
-
救急搬送・母国への医療搬送
とくに、マレーシアの民間医療保険では歯科・妊娠・既往症などが対象外になりやすく、免責条件の確認が欠かせません。 -
保険料(長期的に払える金額か)
医療保険は「入って終わり」ではありません。10〜20年単位で払い続ける前提で考える必要があります。厚生労働省の保健統計や「地域保健医療基礎統計」では、高齢になるほど医療費が増える傾向が繰り返し示されています(北海道『保健統計年報』、厚生労働省『地域保健医療基礎統計』)。海外移住者も例外ではありません。40〜50代で加入する場合、将来の保険料上昇も想定しながら、「現在払える金額」と「60〜70代でも継続できるか」を試算しておきましょう。 -
キャッシュレス対応(その場で払わずに済むか)
高額医療では、キャッシュレス対応の有無が「実際に使える保険かどうか」の分かれ目になります。JETROは、マレーシアの私立病院での入院時に保証金(デポジット)が必要となる場合があると指摘しています(JETRO『マレーシアの医療事情』)。保険会社と提携した病院であれば、保証金や一時立替を避けられるケースも多くなります。英語での精算や後日請求に不安がある場合、キャッシュレスネットワークの広さは重視すべきポイントです。
これら3軸は、ローカル保険・国際医療保険・日本の海外旅行保険のいずれを選ぶ場合でも共通して確認したい基本条件です。
移住スタイル別おすすめ保険タイプ
「どの保険が自分に合うか」をイメージしやすくするため、代表的な移住スタイル別に保険の組み合わせ例を整理します。
- 短期滞在・お試し移住(〜3か月程度)
日本の海外旅行保険でカバーできる期間なら、まずは次のような組み合わせが現実的です。 - 日本発行の海外旅行保険(疾病・傷害治療を手厚くしたプラン)
-
クレジットカード付帯保険は補助として利用
厚生労働省の「健康・医療・医療保険データベース」が示す通り、日本の公的医療保険は海外療養費の払い戻し制度を持ちますが(厚生労働省『健康・医療・医療保険データベース』)、あくまで一部補填です。短期とはいえ、民間の海外旅行保険を基本と考えた方が安心度は高くなります。 -
単身での中長期滞在(半年〜数年)
仕事をしながらの滞在やノマド的な生活では、次のような選択肢が中心になります。 - マレーシアのローカル医療保険(入院+手術中心)
-
もしくは、アジア全域をカバーする国際医療保険
IT系やリモートワーカーで東南アジアを行き来するなら、居住国を変えても継続しやすい国際医療保険の方が柔軟性は高いと言えます。一方、主にマレーシアに定住する前提なら、保険料水準の低いローカル保険+日本の公的医療保険(海外療養費制度)の組み合わせも現実的です。 -
家族帯同での長期移住(教育移住・MM2Hなど)
子どもを含む家族全員の医療リスクを考える必要があります。次のようなパターンがよく検討されます。 - 家族で加入できる国際医療保険(出産や小児科も視野に入れる)
-
予算に応じて、親は国際医療保険+子どもはローカル保険
MM2Hガイドラインが求める「マレーシアで有効な医療保険」を満たしつつ、将来的な居住国の変更や、子どもの進学先(他国のインターナショナルスクールなど)も見据えて選びたいところです。 -
リタイア後の長期滞在(シニア層)
高齢になるほど加入制限が増え、保険料も高くなります。次のような方針がよく取られます。 - 65〜70歳になる前に、できるだけ長期継続可能な保険を確保する
- 既往症の取り扱いが比較的柔軟な国際医療保険を優先する
厚生労働省の統計でも高齢者の医療費が突出して高いことが明らかです(厚生労働省『地域保健医療基礎統計』)。マレーシアでのセカンドライフを考えるなら、「今の健康状態で加入できるうちに、将来まで見据えた保険」を選ぶ視点が欠かせません。
マレーシア移住で後悔しないためには、「何となく安いプラン」を選ぶのではなく、次の点を具体的にイメージすることが重要です。
- どの国で、どのレベルの医療を想定するか
- どのくらいの自己負担なら許容できるか
- どのくらいの期間、どの国で暮らす可能性があるか
そのうえで、ローカル保険・国際医療保険・日本側の制度(公的医療保険+海外療養費)を組み合わせるのがポイントです。各社の約款やMM2Hガイドラインは頻繁に改訂されます。最終判断の前には、次のような専門家に相談するとよいでしょう。
- 国際医療保険に詳しい保険プランナー
- マレーシア移住に詳しいエージェント
自分と家族の状況を伝え、複数プランを比較してもらうと安心度が高まります。MOTACのガイドラインや厚生労働省・JETROの資料といった一次情報をベースにしつつ、個別事情に合う設計を行うことで、マレーシアでも医療・保険の不安を抑えた移住プランを組み立てられるはずです。
まとめ
マレーシアは、公立・民間の二層構造で医療水準は高く、外国人向けの私立病院や日本語対応クリニックも充実しています。その一方で、外国人は公的保険の対象外であり、高額医療では多額の自己負担となるリスクがあります。
ローカル保険・国際医療保険・タカフルなど、それぞれの特徴を理解し、移住スタイル(短期滞在か長期移住か、単身か家族帯同か)に合わせて、保障範囲・保険料・キャッシュレス対応の3軸で比較検討することが重要です。出国前の日本の健康保険の扱い確認と、到着後の速やかな現地保険加入をセットで準備しておけば、マレーシア移住後も医療面の不安を抑えつつ生活基盤を築きやすくなります。
よくある質問(FAQ)
Q1. マレーシアには日本の「国民皆保険」にあたる制度はありますか?
いいえ、ありません。マレーシアでは、日本のような全国民共通の医療保険制度(国民皆保険)は採用されていません。公立医療は税財源でマレーシア国民向けに大きく補助されていますが、外国人は原則として対象外で、特別な外国人料金表に基づき自己負担になります。
そのため、長期滞在者や移住者は、
– 公立病院を利用しても高い外国人料金を払う
– 実際には、私立病院+民間医療保険(ローカル保険や国際医療保険)に頼る
という構造になりやすく、「無保険」での長期滞在は高リスクと考えた方が現実的です。
Q2. 日本の健康保険(国民健康保険・社保)は、マレーシアでの治療にそのまま使えますか?
窓口での「そのまま使用」はできません。日本の公的医療保険は、日本国内の保険医療機関での治療を前提としており、マレーシアの病院で日本の保険証を提示して3割負担にする、といった使い方はできません。
例外的に、「海外療養費制度」により、
– やむを得ず海外で受けた治療
– 日本で同じ治療を受けたと仮定した場合の公的保険給付額
を上限として、後から一部払い戻しを受けられる可能性はあります。ただし、
– 日本で未承認の治療や美容目的は対象外
– 実際に払った全額は戻らない
– 診療明細・領収書の原本と翻訳が必要
といった制約があります。
長期移住で住民票を抜くと、公的健康保険そのものを喪失するのが一般的です。日本の健康保険は「日本に戻って治療する場合の補助」と考え、マレーシアでの日常的な医療費は現地・国際医療保険で備える前提を持つのが現実的です。
Q3. マレーシアで長期滞在する場合、最低限どのレベルの医療保険に入るべきですか?
個々の価値観や資産状況によりますが、「私立病院での入院・手術費用をカバーするローカル医療保険(メディカルカード)以上」は、多くの長期滞在者にとって現実的な最低ラインと考えられます。
理由は次の通りです。
– 私立病院での短期入院+簡単な処置でも数千リンギット(10〜20万円)
– ICUを伴う重症入院やがん治療では、1回で数万〜10万リンギット(数百万円)規模もありうる
– 日本のような高額療養費制度(自己負担上限)はないため、請求額=自己負担額となる
このため、多くの移住者はまず、
1. マレーシア国内私立病院での入院・手術を厚くカバーするローカル医療保険
2. 将来他国へ移る可能性がある人は、国際医療保険の追加・乗り換え
といった順番で検討しています。日常の軽い外来は自費で支払う前提とし、「大病・大事故のときに家計が壊れないレベルの上限額(例:年間数十万〜100万リンギット)」を目安にプランを比較するのが実務的です。
Q4. ローカル医療保険と国際医療保険はどちらが良いですか?
「どこで、どのくらいの期間暮らす予定か」によって最適解が変わります。それぞれの特徴は以下の通りです。
ローカル医療保険(マレーシア現地保険)
– メリット
– マレーシア国内の私立病院の入院・手術にフォーカスしており、保険料が比較的安い
– キャッシュレス提携病院が多く、現場で使いやすい
– デメリット
– 基本的にマレーシア国内限定(他国・日本での治療は対象外か限定的)
– 既往症の取り扱いがシビアな場合もある
国際医療保険(グローバルヘルス保険 / IPMI)
– メリット
– マレーシア+日本+他国など、複数国での治療をカバーするプランを選べる
– 年間上限額が高く、がん・長期入院など高額医療に強い
– 将来別の国に移っても継続しやすい
– デメリット
– 保険料がローカル保険よりかなり高め
– 商品情報・約款が英語中心で、日本語情報が少ない
【目安】
– 「主にマレーシアに長期定住する」→ ローカル医療保険中心
– 「今後も複数の国を移動する・日本で治療を受ける可能性を重視」→ 国際医療保険を軸に検討
最終的には、保険料負担と必要な保障レベルのバランスを見ながら、どこまでをローカルで、どこからを国際医療保険でカバーするかを決めることになります。
Q5. タカフル(Takaful)は外国人でも入る価値がありますか?
条件を満たせば外国人でも加入できる商品が多く、検討する価値はあります。タカフルはイスラム法に基づく「相互扶助型」の保険で、仕組みは通常保険と異なりますが、医療保障の中身(入院・手術のカバーなど)はローカル医療保険に近い商品が一般的です。
メリット
– 同程度の入院保障で、従来型保険より保険料が割安なケースがある
– マレーシア市場ではタカフルの商品ラインナップが豊富で、選択肢が広がる
注意点
– 仕組み(共通ファンド、剰余金の分配など)が通常保険と違い、理解に少し時間がかかる
– 商品によっては、長期ビザ保有者など加入条件が設定されている
– 解約・満期時の返戻金や運用ルールが商品ごとに異なる
「イスラム金融の考え方に納得できるか」「規約を英語で理解できるか」「同等補償の従来型保険と比べてどれほど保険料に差があるか」を比較し、納得できるなら、ローカル保険の有力な選択肢と考えてよいでしょう。
Q6. 日本語で診てもらえる病院やクリニックはありますか? その場合でも保険は必要ですか?
クアラルンプールやペナンなど日本人が多い地域には、
– 日本語対応のクリニック
– 日本人医師・日本語話者スタッフがいる外来
– 大型私立病院内の日本人デスク
が複数あり、在マレーシア日本国大使館も日本語対応医療機関リストを公開しています。
ただし、
– これらは多くが「私立医療機関」であり、診療費・検査費・入院費は公立より高め
– 日本語対応であることと「安くなること」は無関係
です。日本語での説明や書類作成が受けられる点は大きな安心材料ですが、医療費リスクそのものは変わりません。
そのため、
– 日常的な外来:日本語対応クリニックで自費払い
– 大きな検査・入院:提携する私立病院で、ローカル保険または国際医療保険を利用
という前提で、「日本語対応かどうか」とは別に、保険加入を検討する必要があります。
Q7. MM2Hビザ申請で必要な「医療保険」は、どの程度の内容が求められますか?
MM2H(マレーシア・マイ・セカンド・ホーム)ビザでは、
– マレーシアまたは海外で有効な医療保険に加入していること
が原則条件として求められます。ガイドライン上は、
– 申請者本人と帯同家族が被保険者であること
– マレーシア国内での入院・治療をカバーすること
を満たす必要があります。
具体的な補償額の「絶対基準」は公表されていないことが多いため、実務的には、
– マレーシアのローカル医療保険(メディカルカード)で一定の入院上限額があるもの
– もしくは、マレーシアを補償地域に含む国際医療保険
がよく利用されています。
代理店を通す場合は、
– 「MM2H申請に使えるプランかどうか」
– 「申請時に提出する英文証明書を発行してもらえるか」
を事前に確認しておくと安心です。高齢や既往症により例外的に保険要件が免除されるケースもありますが、その場合も私立病院利用時の自己負担リスクは残るため、可能な範囲で何らかの保険を検討しておく価値があります。