マレーシア移住を具体的に考え始めると、多くの方が最初につまずくのが「銀行口座」と「日本からの送金」です。どの銀行で口座を作るべきか、日本の口座はそのままで良いのか、Wise などの海外送金サービスと銀行送金はどちらが有利なのか。このあたりが曖昧なままだと、家賃や学費、生活費の支払いで思わぬトラブルになりかねません。
この記事では、マレーシアの銀行口座の基本、主要銀行の特徴、口座開設の流れ、日本⇔マレーシア間の送金方法、よくある失敗例までをまとめます。移住前後に何を準備すればいいかを整理しながら、できるだけ損をしない形でお金の流れを設計できるように解説します。
マレーシア移住前に知っておきたい銀行口座・送金の基礎知識
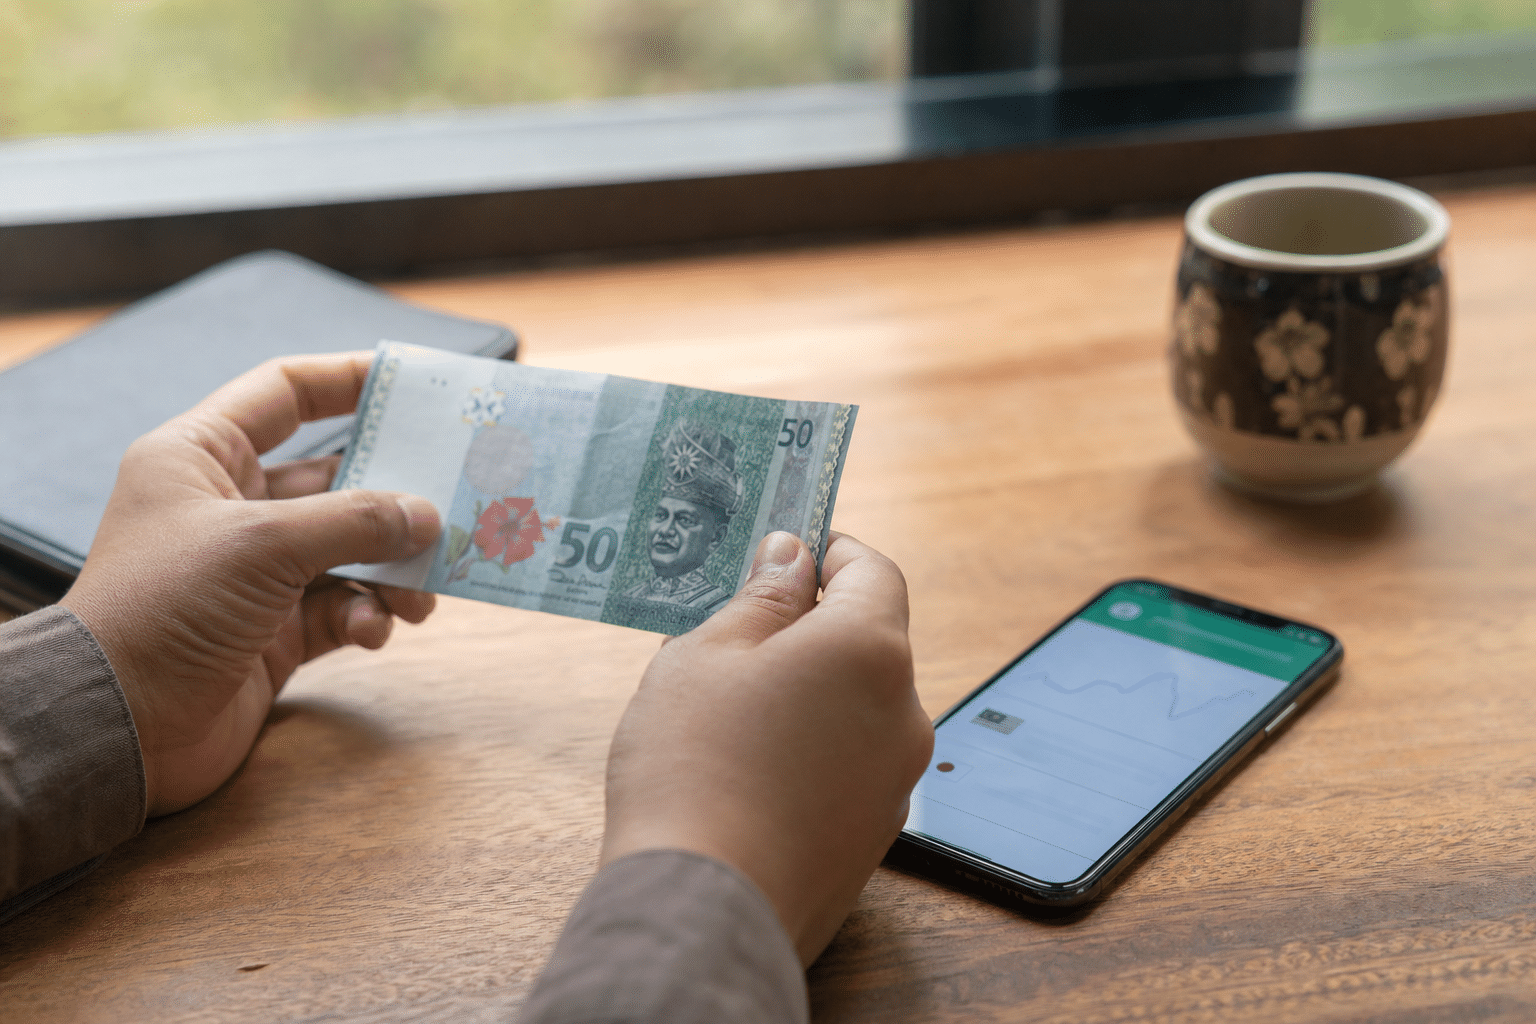
マレーシアで生活を始めるうえで、ビザや住まい探しと同じくらい重要なのが「お金の出し入れ」をどう設計するかです。多くの移住者が戸惑うのは、現地通貨リンギットの感覚や、日本口座と現地口座の使い分けです。
銀行口座や送金の仕組みを事前に押さえておけば、家賃や日常の支払い、給与受け取りまでスムーズに進められます。移住準備の早い段階から意識しておきたいテーマと言えるでしょう。
マレーシアの通貨「リンギット(MYR)」とは
マレーシアの法定通貨はリンギット(Ringgit Malaysia)で、通貨コードは MYR です。マレーシア中央銀行(Bank Negara Malaysia)が発行・管理し、公式サイトでも「The Malaysian currency is the Ringgit Malaysia, indicated as RM」(マレーシアの通貨はリンギット・マレーシアであり、RM と表記される)と明記しています(出典:Bank Negara Malaysia, “Currency” セクション)。
為替レートは毎日変動します。2024年時点では 1MYR あたりおおよそ 30〜35円の範囲で動くことが多い状況です。たとえば 1MYR≒32円と仮定すると、
- ローカルレストランのランチ 10MYR → 約320円
- コンドミニアムの家賃 2,000MYR → 約64,000円
といったイメージになります。実際の金額は、渡航前に為替サイトや銀行の外貨レートページで最新の数字を確認しておくと、生活費の感覚をつかみやすくなります。
紙幣は一般的に 1、5、10、20、50、100MYR が流通しています。日常生活では 10MYR と 50MYR を使う場面が多くなります。クレジットカードやデビットカード、QR 決済(GrabPay など)はかなり普及しましたが、ローカルな飲食店や市場は現金のみのこともあります。そのため、リンギットの現金もある程度は持ち歩く前提になります。
現地銀行口座が必要な理由
観光レベルの滞在であれば、日本のクレジットカードと少額の現金があれば足ります。移住となると事情が変わります。家賃・光熱費・通信費・学校関連の支払い・給与の受け取りなど、幅広い場面で現地銀行口座を前提とした仕組みになっているためです。
代表的な理由は次のとおりです。
- 家賃支払い
コンドミニアムのオーナーや不動産会社から、マレーシア国内口座への銀行振込(online transfer)を指定されることが多くあります。日本口座からの海外送金では、着金まで日数がかかり、手数料も高くつきます。 - 光熱費・通信費の引き落とし
電気・水道・インターネット・携帯電話料金などは、オンラインバンキングでの支払いか口座振替が基本です。現地口座があれば、毎月スマホから数タップで支払いを済ませられます。 - 給与の受け取り
マレーシアで現地採用として働く場合、雇用主はマレーシア口座への給与振込を前提にしている企業がほとんどです。日本口座へ海外送金してくれる会社は少数派になります。 - デポジットの返金
賃貸の保証金や光熱費のデポジットなどは、解約時に「マレーシア口座への返金」を条件とされるケースが多く見られます。
マレーシア中央銀行は金融システムの安定のため、資本取引や外貨取引に関するルールを設けています。大口の海外送金では目的確認や書類提出を求めることもあります。Bank Negara Malaysia は公式文書で「Resident and non-resident are required to comply with the foreign exchange policy rules when dealing in foreign currency and cross-border transactions」(居住者・非居住者ともに、外国通貨取引や国境をまたぐ取引を行う際は外為政策ルールに従う必要がある)と明記しています(出典:Bank Negara Malaysia, “Foreign Exchange Policy”)。銀行もこれに基づき、海外送金に慎重なチェックを行います。
こうした背景から、日常の決済や給与受け取りなど「現地リンギットで完結するお金の流れ」は、できるだけ現地銀行口座内で回した方がスムーズです。余計な手数料や確認作業を抑えやすくなります。
日本の口座との併用が基本スタイル
実際には、多くの日本人移住者が日本の銀行口座やクレジットカードをそのまま維持しています。「日本口座+マレーシア口座」の併用が、もっとも一般的なスタイルです。
併用する主な理由は次のとおりです。
- 日本の収入の受け皿
日本企業からの給与、フリーランス報酬、不動産収入、年金などは、日本の銀行口座で受け取るケースが多くなります。 - 日本向けの支払い
日本のクレジットカード引き落とし、保険料、税金、ローン返済など、日本円での支払いを継続する必要があるためです。 - 為替タイミングの調整
日本円をリンギットに替える際、レートを見ながら分散して送金すれば、為替リスクをならしやすくなります。
運用イメージは次のようになります。
- 日本の収入は日本の銀行に入金する。
- 生活費として使う分だけ、日本からマレーシアの口座へ必要なタイミングで海外送金する。
- マレーシアでは、家賃・光熱費・日常の支払い・現地給与の受け取りを現地口座で完結させる。
SNS では「即日現金」「個人融資」などをうたう投稿も見かけます。X(旧 Twitter)上でも「朝から0時まで営業中!今から審査可能!完全LINE完結の個人融資」「#個人融資 #お金に困ってます」などの文言で資金提供をうたう投稿が実在します(例:@CarmeloVicw9 の投稿)。こうした個人間融資は、法的リスクや詐欺被害の可能性が極めて高い手段です。マレーシア移住の資金調達や生活費のやりくりとして現実的とは言えません。
移住資金や生活費は、日本とマレーシア双方の正規の金融機関を使う前提で考えた方が安全です。「どの口座に、どの通貨で、どのくらい置いておくか」をあらかじめ設計する発想が重要になります。日本口座をベースにしつつ、マレーシアの銀行口座を生活インフラとして整えるイメージで準備を進めるとよいでしょう。
マレーシアで開設できる主な銀行と口座の種類
外国人が口座開設しやすい代表銀行(Maybank・CIMB・Public Bankなど)
マレーシアで日常生活用の銀行口座を作る際、最初の候補になるのが「Maybank(マラヤンバンキング)」「CIMB Bank」「Public Bank」の3行です。ほかにも外資系を含む大手商業銀行が選択肢になります。
マレーシアの銀行・金融制度を所管するのは中央銀行の Bank Negara Malaysia(BNM)です。BNM は「Licensed banks(商業銀行)」「Islamic banks(イスラム銀行)」などを区分し、ライセンスを与えた金融機関のみが預金を受け入れられると明示しています。公式サイトでは、マレーシアの金融セクターを「a diversified financial sector comprising commercial banks, Islamic banks, investment banks…」と説明し、商業銀行が個人の預金・送金の中心と位置付けられています(出典:Bank Negara Malaysia “Financial Sector – Overview”)。
このうち、外国人が生活口座として使いやすい代表的な銀行と特徴は次のとおりです。
- Maybank
マレーシア最大手の銀行です。BNM 公表の統計でも商業銀行セクターの中核として扱われます(出典:Bank Negara Malaysia “Monthly Statistical Bulletin”)。全国に支店と ATM が多く、ショッピングモール内でも見つけやすいので、生活口座としての使い勝手が高い銀行です。インターネットバンキング「Maybank2u」とモバイルアプリも整っていて、光熱費や携帯料金の支払い、国内送金、海外送金までオンラインで対応しやすくなっています。 - CIMB Bank
資産規模はマレーシア第2位クラスの銀行グループで、東南アジア域内のネットワークも広い銀行です。BNM も “one of the largest banking groups in Malaysia and ASEAN” と評価しており(CIMB グループ年次報告書を通じて言及)、シンガポールやインドネシアなど周辺国との送金や口座連携を意識する場合に候補になります。オンラインバンキング「CIMB Clicks」は画面構成が分かりやすく、スマホ操作に慣れた人には扱いやすいサービスです。 - Public Bank
個人・中小企業向けサービスに強く、保守的な運営で知られる銀行です。BNM のライセンスを持つ商業銀行の一つで、個人向け預金や住宅ローンを主力としています(出典:Bank Negara Malaysia “List of Licensed Financial Institutions”)。大都市圏を中心に支店・ATM 網が整っており、長期滞在者の生活口座としても利用しやすい銀行です。
日本語サポートについては、これらの銀行は基本的に英語またはマレー語対応になります。クアラルンプールの一部エリアでは、日系企業が多い支店や優良顧客向け窓口で日本語が分かるスタッフがいる場合もあります。ただし公式に日本語対応をうたっているわけではないため、英語でのコミュニケーションが基本と考えた方が現実的です。
銀行を選ぶ際に重視したい点は次のようになります。
- 居住予定エリアでの 支店・ATM の数
- オンラインバンキングの使いやすさ(アプリが日本からも使えるかなど)
- 外貨建て口座や海外送金の 手数料・レート
BNM も、国境をまたいで資金を移動させる場合は金融機関経由の正規手続きを前提としています。外為管理について「resident and non-resident may freely open and maintain foreign currency accounts with licensed onshore banks」(居住者・非居住者ともに、ライセンスを受けたオンショア銀行に外貨口座を開設できる)と明記しています(出典:Bank Negara Malaysia “Foreign Exchange Policy Notices”)。生活と送金の両面で、BNM がライセンスを与える大手商業銀行を選ぶのが安全な選択になります。
普通預金口座(Savings Account)と当座預金口座の違い
マレーシアで個人口座を開設する場合、窓口で案内される主な口座種別は「Savings Account(普通預金口座)」と「Current Account(当座預金口座)」の2種類です。銀行により名称は多少異なりますが、おおむね次のような性格を持ちます。
- Savings Account(普通預金口座)
給与受け取りや生活費の出し入れに使う基本口座です。最低残高要件(Minimum Balance)は数百〜数千リンギットに設定されることが多く、残高に応じて少額の利息が付きます。多くの銀行で ATM カード(デビットカード機能付き)が発行され、ショッピングやオンライン決済に利用できます。BNM の外為規制でも、居住者・非居住者ともに「ringgit savings accounts and fixed deposit accounts may be maintained with licensed onshore banks」と明記されており(出典:Bank Negara Malaysia “Foreign Exchange Policy Notices – Residents and Non-Residents”)、外国人が最初に持つ口座として想定されています。 - Current Account(当座預金口座)
企業やフリーランスのビジネス用途で使われることが多い口座です。小切手(Cheque)機能を前提としており、「高額取引で小切手払いを行う」「法人名義口座を利用する」といった場面で選ばれます。普通預金より高い最低残高要件があり、残高を下回ると月次手数料がかかる場合もあります。利息は付かないか、付いてもごくわずかです。
個人の海外移住や長期滞在では、まず Savings Account(普通預金)+定期預金(Fixed Deposit) で生活と資産保全に対応する形が現実的です。そのうえで事業用に小切手口座が必要になったときに Current Account を検討する流れが一般的です。BNM の外為ポリシーでは、個人のリンギット建て預金について、一定の条件のもとで送金や引き出しを認めています。同時に「cross-border transfers of funds must be conducted through licensed onshore banks」(国境をまたぐ資金移動はライセンスを受けたオンショア銀行を通じる必要がある)と強調しています(同上)。生活口座と送金ルートをセットで設計しておくことが重要になります。
MM2Hビザ保有者向けの優遇口座
マレーシア長期滞在ビザの代表格「Malaysia My Second Home(MM2H)」では、申請と維持の条件として、マレーシア国内銀行への一定額の定期預金(Fixed Deposit)が求められます。観光・文化・芸術省(Ministry of Tourism, Arts and Culture: MOTAC)が公表する MM2H ガイドラインでは、申請者の年齢区分に応じて「applicants are required to place a fixed deposit in a Malaysian bank at the minimum amount stipulated」(申請者はマレーシアの銀行に所定額以上の定期預金を預ける必要がある)と記載し、その一部は一定条件のもとで引き出し可能としています(出典:MOTAC “Malaysia My Second Home (MM2H) Programme – Guidelines”)。
この条件を満たすため、多くの MM2H 申請者は Maybank・CIMB・Public Bank などで MM2H 向け定期預金口座 や、プレミアムバンキング枠での口座開設を行います。銀行によって商品名や金利、最低預入額は異なりますが、一般的な特徴は次のとおりです。
- MM2H 用に指定された Fixed Deposit(定期預金)口座 を開き、ビザ条件で求められる額をまとめて預ける。
- ビザ条件に応じて、一定期間経過後に定期預金の一部を住宅購入・教育費・医療費などに充当する目的で解約できる(用途と割合は MOTAC ガイドラインで規定)。
- 一定額以上の預入により銀行の プレミアム顧客 として扱われ、専用カウンターや優遇レート、投資商品の紹介などを受けられる場合がある。
MM2H 申請者が国内銀行で口座を開く際には、MOTAC ガイドラインに沿って「Proof of Fixed Deposit Placement」が必要になります。銀行が発行する定期預金証書や残高証明が、ビザ申請書類の一部として使われます。BNM の外為通知でも「non-residents may maintain ringgit fixed deposits with licensed onshore banks, subject to the terms and conditions imposed by the banks」(非居住者も条件付きでリングギット建て定期預金を保有できる)と規定しています(出典:Bank Negara Malaysia “Foreign Exchange Policy Notices – Non-Residents”)。MM2H のような長期滞在プログラムを通じて、非居住者が正規に定期預金を組むことを想定していると言えます。
MM2H を前提に銀行を選ぶ際は、次のような観点を意識すると設計しやすくなります。
- MM2H 申請・更新時の 必要書類の扱いに慣れているか(専用窓口や担当者の有無)。
- MM2H 指定額を超える余剰資金に対して、どの程度の 金利や投資商品 を提案してくれるか。
- 生活費口座(Savings Account)と MM2H 定期預金を同じ銀行でまとめるか、銀行を分散 するか。
銀行もビザ当局も、公式サイトで条件やポリシーを随時更新しています。移住前の情報収集にとどめず、渡航後も定期的に一次情報を確認し、口座構成の見直しを行う姿勢が求められます。
マレーシアの銀行口座を開設する手順と必要書類
マレーシアでの生活や送金をスムーズに行うには、現地通貨(リンギット)建ての銀行口座がほぼ必須です。ここでは、主要銀行の一次情報をもとに、必要書類と窓口での流れ、注意点を整理します。
口座開設に必要な書類一覧(パスポート・ビザ・住所証明など)
マレーシアの大手銀行は、外国人の口座開設条件をかなり細かく定めています。代表的な例として、Maybank は「Foreigners/Non-residents」の口座開設条件として次のように記載しています。
“Foreigners must present a valid passport, valid visa or work permit, and proof of address in Malaysia”(外国人は有効なパスポート、有効なビザまたはワークパーミット、マレーシア国内住所の証明を提示する必要がある)
(出典:Maybank公式サイト「Personal Current Account – Eligibility & Requirements」)
CIMB も同様の条件を示しています。
“Non-Malaysian residents are required to provide a valid passport, valid long-term pass (such as Employment Pass, MM2H, Student Pass) and a Malaysian address”(マレーシア人以外の居住者は、有効なパスポート、就労パスや MM2H、学生パスなどの長期滞在許可証、およびマレーシアの住所を提示する必要がある)
(出典:CIMB公式サイト「CIMB Savings Account – Eligibility」)
このように、観光ビザのみでの口座開設は原則想定されていません。こうした一次情報を踏まえると、一般的に求められる書類は次のように整理できます。
- パスポート原本
残存期限6か月以上を求める銀行が多い傾向です。 - 長期ビザ・滞在許可
就労ビザ(Employment Pass)、MM2H 承認レター+パス、学生パスなどです。 - マレーシア国内の住所証明
- 公共料金の明細(電気・水道・インターネットなど)
- 住宅賃貸契約書
- 雇用主からのレター(会社住所で住民登録している場合など)
- 追加で求められることが多い書類
- 雇用契約書(就労ビザの場合)
- MM2H の承認レター(Letter of Conditional Approval)
- 日本の銀行残高証明(高額預金口座を開く場合など)
とくに重要なのが 滞在資格 と 住所証明 です。Bank Negara Malaysia(中央銀行)は、外貨管理ルールの中で、非居住者のリンギット建て口座に「利用目的」や「居住ステータス」に応じた制限を設けていると説明しています。
“Non-residents may open ringgit accounts with onshore banks, subject to the banks’ internal policies and risk assessment”(非居住者は、銀行の内部ポリシーとリスク評価に従い、オンショア銀行でリンギット口座を開設できる)
(出典:Bank Negara Malaysia “Foreign Exchange Policy Notices – Non-Residents”)
このため、観光ビザ滞在中はいわゆる「旅行者」と扱われ、内部ルール上、普通預金口座の開設を断られるケースが多くなります。MM2H や就労ビザなど、長期滞在前提のステータスが整ってから 口座開設に動いた方が、審査もスムーズです。
窓口での開設フロー(予約〜完了まで)
多くの銀行は、外国人の口座開設について「支店窓口での対面手続き」を前提としています。Maybank は個人向け口座のオンライン申込アプリ(MAE)を提供していますが、
“MAE app account opening is currently available for Malaysian citizens and permanent residents only”(MAEアプリによる口座開設は、現在マレーシア国籍者および永住者のみ利用可能)
(出典:Maybank公式サイト「MAE by Maybank2u – FAQ」)
とあり、外国人は支店での申し込みが基本です。実際の流れは、どの銀行でもおおむね共通です。
- 支店選び・事前予約
首都圏や日本人が多いエリア(KLCC、モントキアラ、ペナンなど)の支店は、外国人対応に慣れている場合が多くなります。HSBC や Standard Chartered など一部外資系では、公式サイトから「appointment booking(来店予約)」フォームを提供しています。 - 受付での用件説明
受付で “I’d like to open a savings account as an MM2H holder / employment pass holder.” と伝えます。パスポートとビザの確認後、番号札を渡され、担当者ブースに呼ばれるまで待ちます。 - 担当者とのヒアリング・商品選択
口座の目的(給与受け取り、生活費、MM2H 定期預金など)、想定残高、デビットカードの要否などを聞かれます。外国人向け口座は「最低預金額」や「月額維持手数料」が設定された商品が多く、その条件も説明されます。 - 申込書の記入・署名
申込フォームは英語表記が基本です。住所欄は、コンド名と部屋番号まで正確に記入します。日本の住所も書く欄があるフォームもあります。 - 初回入金・デビットカード発行
銀行ごとに定めた minimum initial deposit(初回預入額) を現金または小切手で入金します。CIMB など一部銀行では、その場でデビットカードを発行し、暗証番号設定まで行えます。カード郵送が必要な銀行では、数日〜1週間ほどかかる場合もあります。 - オンラインバンキング・モバイルアプリの登録
Maybank2u や CIMB Clicks など、各行のインターネットバンキングをその場で登録できるケースが多くなります。スマホ番号への SMS 認証が必要なため、事前にマレーシアの電話番号を取得 しておくと安心です。
Bank Negara Malaysia は、オンラインバンキングやモバイル決済の普及を積極的に進めています。
“The adoption of e-payment services such as internet banking and mobile banking continues to increase among residents”(インターネットバンキングやモバイルバンキングなどの電子決済サービスの利用は、居住者の間で拡大し続けている)
(出典:Bank Negara Malaysia “Payment Systems Report”)
現地生活では、口座を作るだけでなく、オンラインバンキングまでセットで開設すること が標準になっています。
口座開設時の注意点とよくある失敗例
外国人がマレーシアで口座を開設する際、一次情報と実務上の経験から見えてくる注意点がいくつかあります。
- 観光ビザでは断られるケースが大半
前述のとおり、主要銀行は「有効な長期ビザ」を前提に口座条件を定めます。「観光ビザでも開けた」という体験談もありますが、BNM 自身が「銀行の内部ポリシーとリスク評価に従う」としているため、支店裁量の例外と考えた方が安全です。 - 住所証明が不十分で差し戻しになる
公共料金の名義がオーナーのままで、自分名義の書類がない場合、賃貸契約書に加えて「オーナーの許可レター」を求められることがあります。入居直後などで書類が揃わないときは、MM2H エージェントや雇用主に「銀行向け住所証明レター」を作成してもらうと通りやすくなります。 - 英語説明が足りず、希望と違う口座を開いてしまう
定期預金専用口座や高額預金者向け口座など、商品ラインアップが多く条件も細かく分かれます。“I need a basic savings account for salary and daily expenses.” “I will use it mainly for MM2H fixed deposit.” といった形で、利用目的をシンプルに伝えた方が行き違いを減らせます。 - オンラインバンキング登録を後回しにして不便を感じる
後日自分で登録しようとして、セキュリティ質問や SMS 認証でつまずく例も珍しくありません。来店時に “Could you help me register for internet banking now?” と頼み、その場でログインIDと初期パスワードを控えておくと安心です。 - 入出金・海外送金の制限を確認せず使い始める
外国人向け口座では、ATM 引き出し限度額や海外送金の上限・手数料が通常口座と異なることがあります。Bank Negara Malaysia の外為通知では、非居住者の送金について、
“There is no limit on the amount of ringgit funds that can be converted into foreign currency for the purpose of remittance abroad by non-residents, subject to normal due diligence process by the bank.”(非居住者による海外送金目的のリンギットから外貨への転換額に上限はないが、銀行による通常のデューデリジェンスに従う)
(出典:Bank Negara Malaysia “FAQ on Foreign Exchange Policy for Non-Residents”)
とし、法律上の上限は設けていません。一方でマネーロンダリング防止の観点から、各銀行は 独自のモニタリングや上限設定 を行います。大口送金の予定がある場合は、事前確認をしておくと安全です。
次の流れを意識すると、マレーシアでの口座開設と、その後の送金・決済を立ち上げやすくなります。
- 長期ビザと住所証明が揃ってから動く。
- 外国人対応に慣れた支店を選ぶ。
- 来店時にオンラインバンキングまで登録してしまう。
日本からマレーシアへの送金方法を徹底比較
日本からマレーシアの銀行口座へ資金を移すルートは増えました。それぞれ「手数料・レート・着金スピード・使い勝手」のバランスが異なります。ここでは代表的なサービスを取り上げ、一次情報をもとに特徴を確認します。
個人が日本円からマレーシア・リンギット(MYR)へ送金する際、主な手段は次の4つです。
- Wise(ワイズ)
- Revolut(レボリュート)
- Payoneer・Western Union などの国際送金サービス
- 日本の銀行(SMBC、三菱UFJ、ゆうちょ)からの海外送金
金額や目的(生活費、学費、ビジネス)により、向き不向きが変わります。代表的な比較ポイントは次の表のとおりです。
| サービス | 為替レート | 手数料の目安(日本→MYR)※ | 着金までの目安 | 向いている用途 |
|---|---|---|---|---|
| Wise | 中立的な「ミッドマーケットレート」をそのまま適用 | 数百円〜数千円(送金額の数%) | 数秒〜1営業日 | 生活費・家賃・学費など一般送金 |
| Revolut | インターバンクレート近辺(条件あり) | プラン・曜日による | 数分〜数日 | 多通貨管理・小口送金 |
| Payoneer | 独自レート(スプレッドを含む) | 受取無料〜数%+レート差 | 数時間〜数日 | フリーランス報酬・法人間決済 |
| Western Union | 独自レート(スプレッドを含む) | 送金額・方法で変動 | 数分〜1日 | 現金受取・口座を持たない相手への送金 |
| 日本の銀行 | 銀行独自レート(TTB/TTMに上乗せ) | 2,500〜4,000円前後+為替手数料 | 2〜5営業日程度 | 高額送金・公的な支払い・安心重視 |
※手数料は公式サイトに基づく一般的な水準です。為替やキャンペーン、送金ルートにより変動します。
Wise(ワイズ):手数料が安く為替レートが有利
マレーシア向け個人送金で、多くの海外移住者が中心的に使っているのが Wise です。最大の特徴は「中立的な為替レート(ミッドマーケットレート)」をそのまま使い、手数料を分けて表示する設計にあります。
Wise 公式サイトは次のように説明しています。
“We use the mid-market rate, independently provided by Reuters. You always get the real exchange rate — like the one you see on Google.”
(出典:Wise “How are Wise’s exchange rates calculated?”)
つまり、Google で表示される「市場の真ん中のレート」と同じ水準で両替し、そのうえで「送金手数料」を別に取る方式です。一般的な銀行のように為替レートの中に上乗せされた“隠れコスト”が少ない点が特徴になります。
手数料については、Wise は次のように明示しています。
“We charge a low, transparent fee. You’ll always see the total cost upfront, and we’ll lock in your rate for a certain period.”
(出典:Wise “Pricing”)
送金画面で次の情報が事前に表示されます。
- 送金額
- 適用されるミッドマーケットレート
- Wise の手数料(何%+固定いくら)
そのため「いくら差し引かれて届くのか」が分かりやすく、日本円からマレーシア・リンギットへの送金も同じ仕組みです。数万円〜数十万円規模の生活費や家賃の送金に向いています。
着金スピードについて、Wise は次のように案内します。
“More than 50% of our transfers are instant or arrive in under 20 seconds.”
(出典:Wise “How long does a transfer take?”)
実際には、日本側の入金方法(銀行振込やデビットカードなど)や送金先銀行によって変わります。一般的な銀行送金より早く、トラッキングもできる点が実用的です。
マレーシア移住前後で、
- 日本の生活費口座 → 自分名義のマレーシア口座
- 日本の家族口座 → マレーシアに住む本人の口座
といったルートで頻繁に送金する予定があれば、Wise の口座開設と本人確認は早めに済ませておくと安心です。
Revolut(レボリュート):多通貨管理に便利
Revolut は、多通貨を1つのアプリで管理できる「ネオバンク」的なサービスです。国際送金機能も備えています。為替レートについて、公式サイトでは次のように説明しています。
“We use the real exchange rate for most currency pairs during the week, with a small markup at weekends and on certain currencies.”
(出典:Revolut “What exchange rate does Revolut use?”)
平日の通常時間帯は市場レートに近いレートを使い、週末や一部通貨では小さな上乗せをする仕組みです。プランによって「無料で両替できる月間上限」も設けられます。
マレーシアへの送金では、
- アプリ内で JPY → MYR に両替する。
- Revolut からマレーシアの銀行口座へ送金する。
といった流れが使えます。日本居住者向けの提供状況や送金ルールが変わることもあるため、利用前に最新の利用規約とサポートページを確認しておく必要があります。
Revolut の強みは、
- 1つのアプリで多通貨残高を持てる。
- 海外旅行や出張でもそのまま使える。
といった点です。「日常決済+送金」を一体で管理したい人とは相性が良いと言えます。ただし、日本からマレーシアだけに送るのであれば、手数料とレートの分かりやすさでは Wise に分がある場面も多くなります。
Payoneer・Western Union:フリーランス・ビジネス用途向け
フリーランスとして海外クライアントからの報酬が多い場合、Payoneer(ペイオニア)や Western Union も選択肢になります。
Payoneer
Payoneer は、海外クライアントやプラットフォーム(Upwork、Fiverr など)からの報酬を受け取り、自国通貨で引き出せるサービスです。料金体系について、公式サイトでは次のように説明します。
“Receiving payments from another Payoneer customer is free. Fees may apply when converting funds or withdrawing to your bank account.”
(出典:Payoneer “Pricing & Fees”)
つまり、Payoneer 口座同士での受け取りは無料ですが、
- 通貨換算(たとえば USD → MYR)
- 銀行口座への出金
の際に手数料や為替スプレッドがかかります。マレーシアの銀行口座への出金にも対応しており、
- 報酬を USD/EUR などで受け取る。
- まとまった金額を MYR 口座へ出金する。
といった形で利用するフリーランスが多い状況です。個人の生活費送金だけであれば、Payoneer を経由するメリットは小さく、ビジネス用途に向いたサービスと言えます。
Western Union
Western Union は、世界中の拠点で現金受け取りができる老舗送金サービスです。公式サイトでは次のように案内しています。
“Send money directly to bank accounts, mobile wallets or for cash pickup in over 200 countries and territories.”
(出典:Western Union “How it works”)
マレーシアでも銀行口座振込と現金受取の両方に対応しています。利点は、
- 口座を持たない家族や知人にも送れる。
- 急ぎの場合でも数分〜数時間で受け取れる。
といったスピードと利便性です。一方で、
- 為替レートに上乗せされたスプレッド。
- 送金額やルートに応じて変わる手数料。
といったコスト面の負担が出やすくなります。日常的な生活費送金として使うと割高になりがちなので、「緊急時のバックアップ」として位置付けるとバランスが取れます。
日本の銀行(SMBC・三菱UFJ・ゆうちょ)からの国際送金
日本のメガバンクやゆうちょ銀行から、マレーシアの銀行口座へ直接国際送金する方法もあります。手数料は高めですが、「日本の銀行窓口で完結できる」「公的な支払いで安心」といったメリットがあります。
SMBC(三井住友銀行)
三井住友銀行は海外送金手数料について次のように案内しています。
「海外送金の取扱手数料(窓口)は1件あたり4,000円、SMBCダイレクト経由の送金は3,000円となります。」
(出典:三井住友銀行「海外送金の取扱手数料」)
為替レートについては、
「当行所定の外国為替相場(TTM、TTB、TTS)に所定の為替手数料を上乗せして適用します。」
(出典:三井住友銀行「外国為替相場について」)
とあり、送金手数料とは別に「為替スプレッド」が実質コストとして発生します。
三菱UFJ銀行
三菱UFJ銀行も海外送金手数料について次のように公開しています。
「窓口からの海外送金は1件あたり4,000円、インターネットバンキング(三菱UFJダイレクト)からは3,000円の手数料がかかります。」
(出典:三菱UFJ銀行「海外送金手数料」)
為替については、
「外国送金には当行所定の為替相場に為替手数料を加えたレートを適用します。」
(出典:三菱UFJ銀行「外貨送金のご案内」)
としています。レートの中に実質的な手数料が含まれる点は SMBC と同様です。
ゆうちょ銀行
ゆうちょ銀行は、現在「国際送金サービス(口座間送金)」を大きく縮小しています。
「ゆうちょ銀行での国際送金の新規受付は終了しました。現在はウエスタンユニオン社によるサービスをご案内しています。」
(出典:ゆうちょ銀行「国際送金サービスについて」)
このため、ゆうちょ単独でマレーシア口座へ直接送ることは難しく、実質的には Western Union 経由の送金が中心です。
どの方法を選ぶべきか
金額や用途ごとに整理すると、選び方の目安は次のようになります。
- 生活費・家賃・学費など、定期的な送金
Wise が有力候補です。中立的なレート+透明な手数料で、総コストを抑えやすくなります。 - 多通貨をまたいだ資産管理や旅行も兼ねる場合
Revolut を検討する価値があります。レートや無料枠、プラン内容を事前に確認しておきましょう。 - フリーランス報酬・海外クライアントとの取引が多い場合
Payoneer を利用し、マレーシア口座への出金を組み合わせる手があります。 - 急ぎで現金を届けたい・相手が口座を持たない場合
Western Union の現金受取ルートが有力です。 - 高額送金・公的な支払いや証明が必要なケース
SMBC や三菱UFJなど、日本の銀行からの国際送金も選択肢になります。
マレーシア移住に向けた日常的な生活費の移動であれば、Wise を軸にしつつ、必要に応じて銀行送金や他サービスをサブで組み合わせる形が、コストと安心感のバランスを取りやすい構成です。
Wise(ワイズ)でマレーシアへ送金する具体的な手順
日常的な生活費や家賃を日本からマレーシアへ送る場面では、Wise の具体的な使い方をイメージできていると不安が減ります。ここでは Wise 公式サイトの情報をベースに、日本の銀行口座からマレーシアの銀行口座へ送金する流れをステップごとに整理します。
Wise 自身は「You always get the mid-market exchange rate, with no hidden fees.」(常に市場実勢レートで隠れた手数料なし)と説明しています(Wise公式 トップページ)。レートと手数料の仕組みが分かりやすい点が特徴です。この前提を押さえたうえで、実際の操作フローを見ていきます。
Wiseアカウントの作成と本人確認
まず Wise のアカウント開設と本人確認(KYC)が必要です。Wise 公式ヘルプでは、アカウント開設の基本について次のように案内しています。
To create an account, you’ll need to sign up with your email address, or with your Apple, Google or Facebook account. You’ll also need to verify your identity before you can start using some of our services.(アカウントを作成するには、メールアドレス、または Apple / Google / Facebook アカウントで登録する必要があります。一部サービスの利用には、ご本人確認も必要です)
— Wise Help Centre – Getting started
日本在住者がマレーシア向け送金を始めるまでの流れは次のとおりです。
- アカウント登録
Wise のウェブサイトまたはアプリを開き、「Sign up(登録)」を選びます。メールアドレスとパスワードを設定し、居住国を Japan にして登録します。 - 個人アカウントかビジネスアカウントかを選択
個人の生活費送金が目的なら「Personal(個人)」を選びます。フリーランスや法人として使う場合は「Business」も検討します。 - 本人情報の入力
氏名、生年月日、住所などを入力します。Wise は送金サービス事業者として規制を受けており、「We’re required by law to verify our customers.」(法律により顧客確認が義務付けられている)と明記しています(Wise Help – Verification)。 - 本人確認書類のアップロード
日本の運転免許証やパスポートなど、Wise が指定する書類をアップロードします。場合により、セルフィー(顔写真)や住所確認書類の提出も求められます。 - 審査完了を待つ
通常は数時間〜1営業日ほどで完了します。Wise は「Verification can sometimes take longer if we need more information.」(追加情報が必要な場合は時間がかかることがある)と案内しているため、余裕を持って準備しておきましょう。
本人確認が完了すると、日本円の入金とマレーシアへの送金操作が可能になります。
日本円(JPY)からリンギット(MYR)への送金ステップ
Wise の国際送金は、「送金額の指定 → 通貨の選択 → 支払い方法の選択」という流れです。Wise 公式の国際送金案内では、基本的な操作を次のようにまとめています。
- Choose the amount you want to send.
- Tell us who you’re sending money to.
- Choose how you’d like to pay.
- Track your transfer in your account.
— Wise – Send money abroad
マレーシア向けに日本円からリンギットを送る場合、画面上の流れは次のようになります。
- 「送金」メニューから新しい送金を作成
ホーム画面で「Send money(送金)」を選び、「I want to send」欄に日本円(JPY)を入力します。受取通貨として Malaysian ringgit (MYR) を選びます。 - 送金額か受取額を指定
「送金する金額(JPY)」または「受け取る金額(MYR)」のどちらかを入力すると、Wise がリアルタイムの為替レートと手数料を自動計算します。Wise は「You’ll see our fees and the exchange rate upfront, before you make your transfer.」(送金前に手数料と為替レートを事前に確認できる)と説明しています(Wise – Pricing)。 - 送金目的を選択
「Personal payment(個人間の送金)」「Living expenses(生活費)」など、送金目的を聞かれることがあります。実態に近い項目を選んでおくと、審査がスムーズになります。 - 支払い方法を選択
日本からの支払いは、銀行振込(日本のインターネットバンキングから Wise 指定口座へ振込)や、場合によりデビットカード支払いも選べます。Wise は「The payment methods available depend on the country you’re sending from.」(利用できる支払い方法は送金元の国によって異なる)と説明しているため、日本で選べる選択肢を画面で確認します(Wise Help – Paying for your transfer)。 - 手数料とレートを確認して確定
送金を確定する前に、送金額、受取額、手数料、適用為替レートが一覧表示されます。日本からマレーシアへの送金では、一般的に 送金額の約0.5〜1%前後 が Wise の手数料になるケースが多くなります。Wise も「We charge a small, upfront fee, typically a percentage of the transfer amount.」(送金額に対して小さな割合の手数料を前払いでいただきます)と説明しています。
支払いが完了すると、Wise のアプリやメールで進捗を随時確認できます。
受取人情報の入力方法(口座番号・SWIFT BICコード)
受取側にマレーシアの銀行口座を指定するには、「誰の、どの口座か」を正確に入力する必要があります。Wise のヘルプでは、銀行口座への送金時に必要な情報を次のように説明しています。
When you send to a bank account, you’ll usually need the recipient’s full name, their bank account number, and their bank’s SWIFT/BIC code.(銀行口座に送金する場合、通常は受取人のフルネーム、口座番号、銀行のSWIFT/BICコードが必要です)
— Wise Help – Bank details
マレーシアの銀行を受取先に設定するときは、次の情報を手元に用意しておくと安心です。
- 受取人名
パスポートなどに記載のローマ字表記で、銀行口座名義と一致させます。 - 銀行名
Maybank、CIMB、Public Bank など、英語表記の銀行名です。 - 口座番号
通常10〜14桁ほどの数字で、ネットバンキングや通帳に記載された番号をそのまま入力します。 - SWIFT/BICコード
銀行ごとの8〜11文字の英数字コードです。
SWIFT/BIC コードは、Peatix のヘルプでも必須情報として説明されています。
SWIFT/BICコードは、国際送金時に金融機関を識別するためのコードです。銀行名や支店名だけでは送金できませんので、必ずご確認ください。
— Peatixヘルプ「海外送金の口座情報について」
Wise の入力画面では、多くの場合、銀行名を選ぶと該当 SWIFT/BIC が自動入力されます。とはいえ、支店や口座種別による例外もあり得ます。銀行の公式サイトや口座開設時の書類で SWIFT コードを確認しておきましょう。
マレーシア側でよく使う SWIFT/BIC の例は次のとおりです。
- Maybank:MBBEMYKL
- CIMB Bank:CIBBMYKL
これらは銀行公式サイトに記載されています。実際に利用する支店や口座の情報と照合してから Wise に入力することが大切です。
送金にかかる時間と手数料の目安
送金スピードとコストは、日々の生活設計に直結する要素です。Wise は送金時間について次のように説明しています。
Most transfers are completed within 24 hours, and many are instant. However, the exact time depends on the currencies, payment method, and the recipient’s bank.(ほとんどの送金は24時間以内に完了し、多くは即時です。ただし、正確な時間は通貨ペア、支払い方法、受取銀行によって変わります)
— Wise Help – How long does a transfer take?
日本円からマレーシアリンギットへの送金では、経験的に 1〜2営業日程度で着金するケースが多い という印象です。日本側の銀行振込に時間がかかる場合や、マレーシア側の祝日を挟むと、もう少しかかることもあります。
手数料については、Wise 公式が「We break down our fees so you always know what you’re paying for.」(手数料の内訳を分かりやすく表示し、何にいくら払っているか常に分かるようにしている)と紹介しています(Wise – Pricing)。送金前の画面に「手数料(Fee)」がはっきり表示される仕組みです。
日本 → マレーシア送金の目安は次のとおりです。
- 送金額10万円前後
総手数料はおおむね 0.5〜1% 程度(500〜1,000円前後) になるケースが多くなります。 - 為替レート
Yahoo!ファイナンスなどで表示される「市場レート」とほぼ同じ「mid-market rate(仲値)」が適用されると Wise は説明しています。
銀行の海外送金のように「為替レートに数%上乗せ+送金手数料数千円」といった二重のコストにはなりません。「市場レート+少額の送金手数料」という構造が Wise の特徴です。
実際に送金する際は、Wise の見積もり画面で「銀行送金と比較していくら節約できたか」が表示されます。その数値も参考に、日本の銀行送金や他のサービスと比較すると判断しやすくなります。
マレーシアの為替管理制度と送金規制を理解する
マレーシアで銀行口座を持ち、現地収入を日本や他国に動かす際には、為替管理ルールも押さえておく必要があります。リンギット(MYR)は国際的に広く取引される通貨ではなく、海外での取引に一定の制限があります。移住前に仕組みを理解しておくと、資金計画を立てやすくなります。
マレーシア中央銀行(BNM)の外国為替規制の概要
マレーシアの為替管理は、中央銀行 Bank Negara Malaysia(BNM) が所管します。BNM は「Foreign Exchange Policy Notices(外国為替政策通知)」としてルールを公表し、居住者(resident)と非居住者(non-resident)で扱いを分ける のが特徴です。
日本語の一次情報としては、日本貿易振興機構(JETRO)の「マレーシアの投資環境 – 為替管理制度」の解説が分かりやすくなっています。JETRO は現行制度を次のように整理します。
マレーシアの為替管理制度は、中央銀行(Bank Negara Malaysia)の発出する「Foreign Exchange Policy Notices」に基づき運用されている。1998年以降の資本取引規制は段階的に緩和されてきたが、リンギットの国際化抑制や資本流出のモニタリングを目的とした一定の規制は継続している。(出典:JETRO「マレーシアの投資環境 – 為替管理制度」)
同ページでは、一定額以上の対外送金について、銀行が中央銀行のガイドラインに沿って審査・報告義務を負う ことも説明しています。
金融機関は、一定額を超える対外送金や資本取引について、取引目的、資金の源泉、受取人などを確認し、必要に応じて中央銀行へ報告する義務を負う。個人による国外送金も、関連通知に基づく確認対象となる。(出典:同上)
実務上、送金人が直接 BNM に申請書を出すことは多くありません。ただし、銀行窓口やオンライン送金で「送金目的」「資金の出所(源泉)」の説明をたびたび求められる イメージは持っておいた方がよいでしょう。
外国人が資金を国外送金する際のルール
移住者が「マレーシア在住の外国人」として口座を持ち、日本など国外へ送金する場合も、BNM の外国為替ポリシーと各銀行の内部ルールに従う形になります。JETRO は個人の資金移動について次のように説明しています。
非居住者は、マレーシア国内で取得した合法的な所得および投資収益を、原則として自由に本国その他の国へ送金できる。ただし、一定額以上の送金については、金融機関が資金の源泉や取引目的に関する証憑の提示を求める。(出典:JETRO「マレーシアの投資環境 – 為替管理制度」)
この「一定額」は、BNM の通知と銀行ごとのリスク管理方針で細かく定められています。実務的には次のような運用が多く見られます。
- 数千リンギット程度の少額送金
オンラインバンキングだけで完結し、追加書類は不要なケースが一般的です。 - 数万〜数十万リンギットの送金
給与、退職金、資産売却などに応じて、給与明細、雇用契約、売買契約、納税証明などの提出を求められることがあります。 - 高額の一括送金(不動産売却代金、事業売却など)
事前に銀行担当者と相談し、必要書類を揃えたうえで送金を進める形が基本です。
BNM も、個人送金で「合法的な資金であることの証明」が重要だと繰り返し述べています。
個人および企業は、外国への送金に際し、送金資金が正当かつ合法的な源泉によるものであることを証明する書類を金融機関に提示する責任を負う。金融機関は、マネーロンダリング防止およびテロ資金供与対策の観点から、疑わしい取引を中央銀行へ報告しなければならない。(出典:Bank Negara Malaysia「Anti-Money Laundering, Counter Financing of Terrorism and Targeted Financial Sanctions」)
日本への送金を想定する場合、給与やフリーランス収入なら契約書・請求書・給与明細、資産売却なら売買契約書や登記情報などの書類をデジタルコピーでもよいのでまとめて保管しておくと安心です。
リンギットの持ち込み・持ち出し制限
マレーシアの通貨リンギットは、シンガポールドルや米ドルのような完全な国際通貨ではありません。BNM はリンギットの国際化を抑え、国内金融システムの安定を維持するため、現金の持ち込み・持ち出し額やオフショアでのリンギット取引に制限 を設けています。
JETRO は現金の持ち込み・持ち出しについて次のように整理します。
マレーシア入出国の際、1万米ドル相当額を超える外貨またはマレーシア通貨(リンギット)を携行する場合、税関への申告が必要である。リンギット現金については、居住者・非居住者ともに1万リンギットを超える持ち出しは原則認められていない。(出典:JETRO「マレーシアの投資環境 – 為替管理制度」)
BNM も公式サイトで、1万リンギットを超える現金リンギットの国外持ち出しは原則禁止 とし、1万米ドル相当額を超える通貨を携行する場合の申告義務も明記しています。
Travellers are allowed to bring in or take out of Malaysia ringgit notes not exceeding RM10,000 per person. Any person carrying in or out of Malaysia currency notes or travellers cheques exceeding the equivalent of USD10,000 must declare the amount to the Royal Malaysian Customs.(出典:Bank Negara Malaysia「Currency Restrictions for Travellers」)
このため、
- 日本からの移住時に多額の現金リンギットを持ち込むやり方は現実的でない。
- 日本円や米ドルを持ち込み、現地の銀行や両替商で必要な分だけリンギットに換える。
- まとまった資金移動は、銀行送金や国際送金サービス経由で行う。
といった方法を前提に計画を立てる必要があります。
さらに BNM は、オフショア市場でのリンギット取引にも明確な制限を設けています。
All transactions in ringgit between residents and non-residents must be undertaken through appointed banks in Malaysia. The trading of ringgit in the international offshore financial markets is not permitted.(出典:Bank Negara Malaysia「Foreign Exchange Policy Notices – Overview」)
このルールにより、海外の銀行口座でリンギット建て預金を持つことや、海外 FX でリンギットを自由に売買すること は基本的に想定されていません。移住者の資産管理としては、
- 生活費用:マレーシア国内のリンギット口座。
- 貯蓄・投資:日本円や米ドル建ての口座・証券口座。
といった形で通貨を分ける設計が現実的です。為替管理と送金規制の基本を踏まえ、「どの通貨で・どの国に・どれくらい置いておくか」を決めておくことが、マレーシア移住後の資産管理では重要になります。
マレーシア在住者が日本へ送金・資産を管理する方法
マレーシア移住後は、「日本に残した口座や資産をどう管理するか」「現地で稼いだお金を日本にどう戻すか」が実務上のテーマになります。ここでは、マレーシアから日本への逆送金の流れ、日本の銀行口座を維持する際の注意点、通貨・資産の分散の考え方を整理します。
マレーシアから日本への逆送金の手順
マレーシアから日本への送金は、概ね次の3ルートが現実的です。
- マレーシアの銀行から日本の銀行口座へ国際送金する。
- Wise などの送金サービスを使う。
- クレジットカードやプリペイドカードのチャージ・返金を活用する(例外的な方法)。
1. マレーシアの銀行から直接送金する場合
Maybank や CIMB などマレーシアの主要銀行は、日本を含む海外への電信送金(Telegraphic Transfer, TT)に対応しています。手順は共通して次のようになります。
- マレーシア側でオンラインバンキングにログインする。
- 「Overseas Transfer」や「Telegraphic Transfer」を選ぶ。
- 送金先銀行(SWIFTコード)、支店名、口座番号、受取人名義を入力する。
- 送金通貨(MYR または JPY / USD)を選び、内容を確認して送金する。
送金手数料に加え、日本側銀行で被仕向送金手数料や中継銀行手数料が差し引かれることが多く、トータルで数千円のコストになる場合もあります。Bank Negara Malaysia の外国為替管理通知では、居住者と非居住者間のリンギット取引について、マレーシア国内の銀行経由で行うことを求めています。
“All foreign exchange transactions in Malaysia must be undertaken with licensed onshore banks… Transactions in ringgit between residents and non-residents must be undertaken through appointed banks in Malaysia.”(出典:Bank Negara Malaysia「Foreign Exchange Policy Notices – Overview」)
このため、マレーシアの銀行口座 → 日本の銀行口座 といったルートは制度上も標準的な方法です。
為替レートは銀行提示レート(スプレッド込み)となるため、専門送金サービスよりも総コストが高くなりがちです。この点には注意が必要です。
2. Wise(旧TransferWise)を使う場合
手数料とレート重視なら、Wise のような送金サービスの利用が有力です。Wise は各国に保有する自社口座間で資金をローカル決済として振り替える仕組みを取っています。公式サイトで次のように説明します。
“Wise uses the real exchange rate – the same one you find on Google – and shows you the fee upfront.”(出典:Wise 公式サイト「How it works」)
つまり 為替レートはほぼ市場レートそのもの+明示的な手数料 という構造です。
マレーシアから日本へ送金する流れは次のとおりです。
- Wise アカウントを作成し、本人確認を完了させる。
- アプリまたは Web で「Send money」を選び、送金元通貨を MYR、送金先通貨を JPY に設定する。
- 日本側の受取口座(銀行名、支店名、口座種別、口座番号、名義)を登録する。
- 送金金額を入力し、表示されるレートと手数料を確認する。
- マレーシアの銀行口座やデビットカードから Wise に MYR を入金する。
- Wise が日本円に両替し、日本の銀行口座へローカル送金する。
Wise はマレーシア国内でも正式にサービスを展開し、Bank Negara Malaysia から認可を受けた送金事業者を通じて運営しています。Bank Negara Malaysia の「List of Remittance Service Providers」には認定送金事業者の一覧があり、
“The list comprises licensed banks, money services business licensees, and other approved remittance service providers operating in Malaysia.”(出典:Bank Negara Malaysia「List of Remittance Service Providers」)
と記載されています。正規の登録事業者を利用することが、安全面とコンプライアンス面で重要 なポイントです。
実務上は、少額・高頻度の送金やコスト重視なら Wise、まとまった金額一括送金や勤務先から直接日本に送ってもらう場合は銀行送金、といった使い分けが現実的です。
日本の銀行口座を維持するための注意点(非居住者扱い)
日本からマレーシアに移住し、住民票を抜くと、国内法上は「非居住者」になります。多くの金融機関は約款などで「日本居住者を想定」としています。海外移住後の取り扱いには差があります。
日本の金融庁は、非居住者の口座開設や継続利用を一律禁止しているわけではありません。各銀行がリスク管理上の判断でルールを定めています。金融庁の「非居住者に対する金融サービスに関するFAQ」では、
「非居住者に対する口座開設等を禁止する法令はなく、各金融機関が自主的な判断により対応しています。」(出典:金融庁「非居住者に対する金融サービスに関するFAQ」)
と整理しています。そのため、銀行によっては「海外転居時は口座解約を求める」「取引内容を制限する」といったケースもあります。
移住前に次の点は確認しておきたい内容です。
- 利用中の銀行が「非居住者の口座維持」を認めているかどうか。
- 海外住所への住所変更やマイナンバー登録の手続き方法。
- インターネットバンキングの海外ログイン制限の有無。
ネット銀行の中には、海外居住でも比較的使いやすいところもあります。たとえば住信SBIネット銀行は、約款上は「日本居住者を対象」としつつも、実務上は海外在住者が口座を維持している例があるとされます。公式サイトの FAQ でも次のように案内しています。
「海外に転居された場合であっても、当社所定の手続により住所変更を行っていただくことで、口座をご利用いただけます。」(出典:住信SBIネット銀行「よくあるご質問」)
実際の運用は必ず最新情報を確認してください。
こうした事情から、
- 海外居住でも利用継続が可能なネット銀行を複数準備しておく。
- ワンタイムパスワードアプリやトークンなど、海外でもログインできる認証手段を用意する。
- キャッシュカードの更新・再発行が必要になるタイミングを把握しておく。
といった対策を出国前に整えておくと、日本側の資金の出し入れがスムーズになります。
外貨預金・資産分散の考え方
マレーシア移住後の資産管理では、「どの通貨で・どの国に資産を置くか」が、税務、生活費、為替リスクの観点から重要です。前述のとおり、Bank Negara Malaysia の外国為替管理通知では、
“The trading of ringgit in the international offshore financial markets is not permitted.”(出典:Bank Negara Malaysia「Foreign Exchange Policy Notices – Overview」)
と規定しています。リンギットのオフショア利用には制限があります。このため、生活費はマレーシアのリンギット口座、長期的な資産形成は日本円・米ドル中心 とする通貨分散が現実的な戦略になります。
日本側では、次のような組み合わせが考えやすいパターンです。
- 普通預金・定期預金(生活防衛資金、当面使う予定の資金)。
- 外貨預金(米ドル・豪ドルなど)。
- 証券口座での投資信託・ETF(円建て・外貨建て)。
外貨預金について、金融庁は「金融商品販売に関する注意喚起」の中で、
「外貨預金は為替変動リスクや為替手数料等を十分ご理解のうえでお取引ください。」(出典:金融庁「外貨預金等に関する注意喚起」)
と警告しています。手数料と為替リスクを踏まえたうえで利用することが前提になります。為替コストを抑えたい場合は、外貨預金ではなく証券口座で外貨建て MMF や海外 ETF を持つ方法も選択肢です。
マレーシアに税務上の居住地を移す場合、日本の所得税や相続税との関係も整理しておく必要があります。国税庁は「居住者と非居住者の区分」について、
「居住者とは、日本国内に住所を有し、又は現在まで引き続いて1年以上居所を有する個人をいいます。」(出典:国税庁タックスアンサー「No.2010 居住者と非居住者の区分」)
としています。居住地によって課税範囲が変わる仕組みです。資産規模が大きい場合や、相続・贈与を見据えている場合は、日馬両国の税制に詳しい税理士と相談し、どの口座にどの資産を置くか を包括的に設計しておくと安心です。
マレーシア側のリンギット資産、日本側の円資産、必要に応じた第三国通貨(米ドルなど)を組み合わせることで、急な為替変動や制度変更への備えを持ちつつ、日本との資金の行き来も確保しやすくなります。
マレーシアの銀行・送金でよくある失敗とトラブル対策
マレーシアでの銀行口座利用や海外送金は、日本とはルールや慣習がかなり異なります。そのため移住者の間でトラブルが起こりやすい分野でもあります。ここでは、実際に起きている事例や公的機関の情報を踏まえ、よくある失敗とその予防策、対処法を整理します。
送金が届かない・遅延する場合の対処法
海外送金が「なかなか着金しない」「銀行からの連絡が来ない」といった相談は少なくありません。とくに、日本→マレーシア、マレーシア→日本の双方向送金では、次のポイントを押さえておく必要があります。
1つ目は、中継銀行や着金銀行での確認に時間がかかるケース です。国際送金は SWIFT ネットワークを通じ、複数の銀行を経由することがあります。その途中でマネーロンダリング対策(AML / CFT)などのチェックが行われます。各国の金融当局は、テロ資金供与防止などの観点から厳格な確認を求めています。日本の金融庁も次のように説明します。
「金融機関は、マネー・ローンダリング及びテロ資金供与の防止のため、取引時確認や疑わしい取引の届出等を行うことが求められています。」(出典:金融庁「マネー・ローンダリング及びテロ資金供与対策」)
この「取引時確認」によって、数営業日〜1週間程度の遅延が生じることもあります。
2つ目は、SWIFT情報や受取人情報の不備 です。口座名義(スペル)、口座番号、銀行名、支店名、SWIFTコード、受取人住所などのうち、1つでも誤りがあると送金が戻されるか、確認のために長期間保留される恐れがあります。金融庁は外貨送金の留意点として次のように述べています。
「送金先金融機関等の名称、所在地、口座番号等については、必ず送金先に確認し、正確に記載してください。」(出典:金融庁「外国送金を行う際の留意点」)
事前のダブルチェックは必須と言えます。
送金が「遅い」「行方不明かもしれない」と感じたときは、送金元銀行に SWIFT トレーサーリクエスト(トレーサー照会) を依頼する方法があります。トレーサーとは、SWIFT ネットワーク上で送金メッセージを追跡し、「どの時点まで処理されているか」「どの銀行で止まっているか」を確認する仕組みです。各銀行の国際送金部門が使う標準的な手続きになります。
トレーサーを依頼する際は、次の情報を用意しておくとスムーズです。
- 送金日、送金額、通貨。
- 受取銀行名・支店名・SWIFTコード。
- 受取人口座名義(ローマ字)と口座番号。
- 自身の送金控え、参照番号(Reference No.)。
送金元銀行によっては、トレーサー手数料がかかる場合もあります。依頼前に確認しておきましょう。
生活費や家賃など重要な支払いを海外送金に全面的に頼ると、遅延時のリスクが大きくなります。Wise などのオンライン送金サービスや、クレジットカード決済・デビットカード引き出しなど、複数のルートを持っておくことがリスク分散になります。
詐欺・フィッシング被害に遭わないための注意点
マレーシアでは銀行関連の詐欺やフィッシング被害が多発しています。在留外国人も被害に遭いやすく、在マレーシア日本国大使館は領事メールで繰り返し注意喚起を行っています。同大使館は近年の状況について次のように指摘します。
「マレーシアでは、日本人を含む外国人を標的とした詐欺事案が多発しており、SNS等を通じた投資話や融資話、銀行をかたるフィッシングメール等に関する相談が相次いでいます。」(出典:在マレーシア日本国大使館 領事メール・安全情報)
そして、被害時のための 緊急対応ホットライン も案内しています。トラブルに巻き込まれた場合は、日本大使館・現地警察・利用銀行の3か所にできるだけ早く連絡してください。
具体的なリスクとしては、次のようなものがあります。
- 銀行や宅配会社を名乗る SMS で「口座が凍結されました」「荷物の追加料金が必要です」と偽サイトに誘導し、インターネットバンキングの ID やパスワードを盗む手口。
- SNS やメッセージアプリを通じ、「高利回りの海外投資」「短期間で倍になる暗号資産」などの話を持ちかけて送金させる投資詐欺。
- 個人が「融資します」とうたい、お金を貸すふりをして前払い手数料や身分証情報だけをだまし取る事例。
日本語の X(旧 Twitter)でも、「完全LINE完結の個人融資」「最短30分で着金可能」「在籍確認なし」といった文言で不特定多数に融資を持ちかける投稿が見受けられます。ある投稿では、
「完全LINE完結の個人融資 すぐに現金が必要な方へ 最短30分で着金可能 在籍確認なし」(出典:X @CarmeloVicw9)
という誘い文句が並びます。このような「個人融資」「即日現金」をうたう勧誘は、貸金業登録をしていない違法ヤミ金融や詐欺である可能性がきわめて高いと考えるべきです。金融庁も無登録業者について、
「貸金業を営む者は、貸金業法に基づき登録を受けなければなりません。無登録で貸金を行う業者は違法業者です。」(出典:金融庁「無登録業者にご注意ください」)
と明言しています。こうした勧誘には一切応じない姿勢が重要です。
オンラインバンキングや送金で資産を守るため、次のような基本対策が有効です。
- 銀行からの SMS・メールに含まれるリンクは 直接クリックせず、正規アプリや公式サイト URL から自分でアクセスする。
- ID・パスワード・ワンタイムパスワード・SMS 認証コードを誰にも伝えない。
- 不明なアプリをスマホにインストールしない。遠隔操作型マルウェア被害が増えているため注意が必要です。
- 投資や融資の話で「高利回り」「即日」「保証された利益」といった言葉があれば一旦疑う。
- 不安を感じたら、在マレーシア日本大使館の安全情報ページや領事メールのバックナンバーを確認し、類似事例の有無をチェックする。
不審な送金をしてしまった場合は、すぐ利用銀行に連絡し、可能であれば送金停止や組戻しの手続きを依頼します。あわせてマレーシア警察(Royal Malaysia Police)への被害届、日本大使館への相談も行ってください。
口座凍結・KYC(本人確認)で引っかかるケース
マレーシアの銀行口座では、日本より厳しく KYC(Know Your Customer:顧客確認)やトランザクションモニタリングを行っています。移住者や長期滞在者の間では、口座の一時凍結や入出金制限 のトラブルも一定数あります。
これはマレーシアに限らず、国際的なマネーロンダリング対策の流れに沿った動きです。金融庁は銀行などに対し、
「顧客の本人特定事項等の確認のほか、取引の目的や職業等の確認、取引の状況の継続的な把握等を行うことが必要です。」(出典:金融庁「マネー・ローンダリング及びテロ資金供与対策に関するガイドライン」)
と求めています。マレーシア中央銀行(Bank Negara Malaysia)も同様に、金融機関へ厳格な KYC・CDD(顧客デューデリジェンス)を義務付けています。
実務上、口座凍結や引き出し制限がかかりやすいパターンは次のようになります。
- 口座開設時に申告した職業・収入水準に比べ、急に大口の送金が頻繁に出入りする。
- 日本など海外からの入金が多いにもかかわらず、送金理由が不明瞭なままになっている。
- パスポートの有効期限切れや、ビザ・居住証明書の更新情報を銀行に届け出ていない。
- 銀行からの KYC アップデート(書類提出やオンラインフォーム)に長期間応じていない。
こうした場合、銀行からメールや SMS、アプリ通知で追加情報の提出を求められます。対応しないと、オンラインバンキングが一時的に使えなくなったり、口座が凍結されたりすることがあります。
焦らず対応するためにも、次の点を日頃から意識しておきましょう。
- パスポートやビザ、就労許可証などの有効期限を管理し、更新後は早めに銀行にもコピーを提出する。
- 不動産売買など入出金が大きく変動する予定がある場合は、事前に担当支店へ説明しておく。
- 海外からの送金について、「生活費」「学費」「給与」など送金目的をメモしておき、必要に応じて源泉資料(給与明細、契約書など)を保管する。
- 銀行アプリやメールで KYC 関連の通知が来たら、「英語が苦手だから」と放置せず、翻訳ツールや知人の助けを借りながら早めに対応する。
万一、口座が凍結された場合は、まず支店窓口に直接行くか、コールセンターに連絡し、理由と必要書類を確認します。KYC 関連の問題が解消されれば、数日〜数週間で凍結が解かれるケースも多く見られます。
生活資金を1つの銀行・1つの口座に集中させると、こうした凍結リスクの影響が大きくなります。マレーシア国内で複数銀行の口座を持つ、日本側の口座も維持してクレジットカードや海外対応デビットカードを用意しておくなど、「逃げ道」を確保することが、銀行トラブルに強い資金管理の基本 になります。
まとめ:マレーシア移住の銀行・送金準備チェックリスト
マレーシア移住に向けた銀行口座や送金まわりの準備は、次の3つのフェーズに分けると整理しやすくなります。
- 移住前に日本でやること
- 移住直後にマレーシアでやること
- 長期的に続けること
ここまでの内容を踏まえ、押さえておきたい行動をチェックリスト形式でまとめます。
移住前にやること(日本口座の整理・Wise登録)
日本にいるうちにやっておきたいことは、次の4点です。
- [ ] 1. メインで使う日本の銀行口座を2〜3本に絞る
海外から管理しやすいネット銀行(住信SBIネット銀行、ソニー銀行など)を1つ以上含めます。パスワードや乱数表、トークンなどは、家族も把握できるよう一覧化しておきます。 - [ ] 2. 長期利用しない口座・不要なクレジットカードを整理する
引き落とし先がどの口座かを事前に洗い出し、移住後に「年会費だけ引き落とされていた」という状態を防ぎます。 - [ ] 3. 海外送金サービス Wise の登録と本人確認を日本で終える
Wise は公式ヘルプで、本人確認について「各国の規制によりお客様の身元を確認する必要がある」と明記しています(出典:Wise Help Centre, “What is verification and why do I need it?” https://wise.com/help/)。日本の住所と身分証でスムーズに認証できるうちに済ませておくと安心です。口座登録後に 10,000 円ほどを自分名義の日本口座へ送金してみて、手数料や着金スピードを体感しておくのも有効です。 - [ ] 4. マレーシア主要銀行の「非居住者向け口座ポリシー」を事前に確認
Maybank、CIMB、Public Bank などの公式サイトで、必要書類、最低預金額、口座維持条件を確認しておきます。
日本国内での本人確認や郵送が必要な手続き(マイナンバーカードの更新、各種銀行の住所変更など)は、出国後だと一気に難易度が上がります。金融庁も「マネー・ローンダリング及びテロ資金供与に関する規制の強化」を明記しており(出典:金融庁「マネー・ローンダリング及びテロ資金供与対策」https://www.fsa.go.jp/)、本人確認がスムーズに行える日本滞在中に、口座の整理と海外送金ルートの確保を済ませておくことが重要です。
移住後すぐにやること(現地口座開設・送金テスト)
マレーシア到着後、最初の1〜2か月に行うべきことは次のとおりです。
- [ ] 1. 現地銀行口座を1つは開設する
最初の1行としては、ATM や支店網の多い Maybank や CIMB が候補になりやすい傾向です。パスポート、ビザ、住所証明(賃貸契約書や公共料金の請求書など)をまとめて持参しましょう。銀行によっては就労ビザなどを求めるケースもあるため、ビザの種類ごとの条件は公式サイトで確認しておきます。 - [ ] 2. 日本 → マレーシアへの送金テストを少額で行う
Wise を使い、日本口座から新しく開いたマレーシア口座へ 1〜2 万円相当の少額を送金します。為替レート、手数料、着金までの時間を実測し、生活費の本格送金前に「勝ちパターン」をつかんでおきます。Wise は自社サイトで「リアルタイムの為替レートと明確な手数料」を特徴として挙げています(出典:Wise “Pricing” ページ https://wise.com/pricing/)。銀行送金と比べた際のコスト差も数字で確認できます。 - [ ] 3. 逆方向(マレーシア → 日本)の送金テストも行う
同じく少額で、Wise かマレーシア側銀行の海外送金サービスを利用してテストします。「日本の住宅ローン返済」「日本の家族への仕送り」「日本のクレジットカード引き落とし」など将来の支払いに備え、操作感と必要情報(SWIFTコード、支店名、住所表記など)を確認しておきます。 - [ ] 4. 日常支払い手段を複線化する
マレーシアのデビットカード・クレジットカードに加え、日本で発行した国際ブランドのクレジットカード、Wise デビットカードなど複数の決済手段を用意します。どれか1枚が使えない店舗があっても困らないよう、「バックアップ」を持っておくイメージです。
この「日本 → マレーシア → 日本」の両方向送金テストを、生活費の大きな資金移動の前に行っておくと、トラブル時も動きやすくなります。特に、銀行は AML/CFT(マネロン・テロ資金供与対策)の観点から高額送金に慎重です。国際的にもその傾向が指摘されており(出典:金融活動作業部会 FATF の勧告・声明 https://www.fatf-gafi.org/)、最初から大きな金額を動かすと確認作業に時間がかかることがあります。少額のうちに慣れておくことが、ストレスを減らす近道です。
長期的に意識すること(為替管理・資産分散)
口座開設と送金ルートが整ったら、その後の数年単位で意識したいポイントは次のとおりです。
- [ ] 1. 資産を「通貨」と「国」で分散する
生活費はマレーシアリンギット(MYR)、貯蓄や将来の教育費は日本円やドル建てなど複数通貨、投資は日本・マレーシア・その他の国のインデックス投資などを組み合わせる考え方です。国際通貨基金(IMF)も「一つの通貨への過度な依存はリスク要因になり得る」と指摘しています(出典:IMF, “The Role of the U.S. Dollar in International Trade and Finance” https://www.imf.org/)。移住者個人レベルでも多通貨分散を意識する価値は大きいと言えます。 - [ ] 2. 為替レートを「日々追いかけすぎず、ルールで管理」する
たとえば、毎月一定額を日本円から MYR に両替する「ドルコスト平均法」に近い考え方を取り入れます。円高・円安の局面で感情的に大きな金額を動かすのではなく、「毎月の生活費+半年〜1年分の予備資金」を軸に送金額を決めると、判断に一貫性を持たせやすくなります。 - [ ] 3. マレーシア・日本それぞれの税制や金融規制のアップデートを年1回は確認する
日本では金融庁・国税庁のサイト、マレーシアでは Bank Negara Malaysia(中央銀行)や Inland Revenue Board(税務当局)の情報をチェックします。たとえば日本の国税庁は、国外財産調書制度など「海外資産の申告義務」を公式サイトで詳しく説明しており(出典:国税庁「国外財産調書制度」https://www.nta.go.jp/)、一定額以上の海外資産を持つ場合は要確認です。 - [ ] 4. ビザや居住ステータスの変更時に、銀行への申告を忘れない
観光ビザから就労ビザ、MM2H などへの切り替え時は、住所や在留資格を銀行に届け出て、口座種別や取引限度額への影響がないか確認しておきます。
マレーシア移住の資金管理は、「Wise などの国際送金サービスで日本とマレーシアをつなぐ」「現地銀行口座を生活のベースにする」「日本・マレーシア両方の通貨と口座を維持しつつ、長期的に分散する」という3つの柱で考えると整理しやすくなります。
今後、ビザの詳細や生活費の設計を進める際には、別途まとめているビザ情報の記事や、生活費・物価の記事もあわせて確認すると、必要な預金額や送金ペースの全体像をつかみやすくなります。銀行と送金の準備を早めに整え、安心して次のステップ(住居探し、教育、仕事探しなど)に進みましょう。
まとめ
マレーシア移住では、現地通貨リンギットを前提に「日本口座+マレーシア口座+送金サービス」を組み合わせた資金管理が重要になります。この記事で紹介した主要銀行や口座の種類、必要書類と開設手順、日本からの送金手段(Wise など)の特徴を押さえておけば、余計な手数料やトラブルをかなり減らせます。
移住前に日本側の口座整理と Wise 登録を済ませ、移住直後に現地口座開設と少額送金テストを行う。そのうえで、為替や規制を確認しながら日本とマレーシア双方で資産を分散しておく。この流れを意識することで、長期滞在をより安心して続けやすくなります。
よくある質問(FAQ)
Q1. マレーシア移住前に、日本側の銀行口座や送金で最低限やっておくべきことは何ですか?
A. 次の3点を済ませておくと、移住後のトラブルをかなり減らせます。
-
日本のメイン口座とクレジットカードの整理
・海外からオンラインで操作しやすいネット銀行を1〜2行選び、生活費の受け皿にする
・不要な口座・カードは解約し、引き落とし先を一本化しておく -
Wise など海外送金サービスの登録と本人確認
・日本の住所・身分証で本人確認を済ませておくとスムーズです
・少額(1万円程度)を自分名義の口座に送金して、操作と手数料感覚をつかんでおく -
日本→マレーシア→日本の「想定送金ルート」を決めておく
・生活費:日本円 → Wise → マレーシアの自分名義口座
・逆送金:マレーシアの銀行 or Wise → 日本の自分名義口座
この2本を前提に、どの銀行を使うか事前にイメージしておくと安心です。
Q2. 観光ビザのままマレーシアの銀行口座を作れますか?
A. 原則は 難しい と考えてください。
- Maybank や CIMB など大手行は、
- 有効なパスポート
- 長期ビザ(就労ビザ・MM2H・学生パスなど)
-
マレーシア国内の住所証明
を口座開設条件として明記しています。 -
銀行によっては、支店裁量で例外的に開けたという体験談もありますが、
- Bank Negara Malaysia(中央銀行)が「銀行の内部ポリシーとリスク評価に従う」としている
- マネロン対策が年々厳格化している
ため、観光ビザ前提でアテにするのは危険 です。
長期滞在ビザ(就労・MM2H・学生パスなど)の取得後、あるいは雇用主やMM2Hエージェントのサポートが整ってから動く方が、結果的に早く・確実に口座を開けます。
Q3. 日本からマレーシアに生活費を送るとき、「Wise」と日本の銀行送金はどちらが有利ですか?
A. 多くのケースで 少額〜中額(数万円〜数十万円)なら Wise が有利 です。違いは主に次の3点です。
- 為替レートの透明性
- Wise:Google等に近い「ミッドマーケットレート」をそのまま使用し、手数料を別建て表示
-
銀行:公表レートに数%の為替スプレッドを含める形が一般的
-
送金手数料の水準
- Wise:送金額の約0.5〜1%前後が多く、事前に総額が表示される
-
日本の銀行:1件3,000〜4,000円程度+為替スプレッド+中継銀行・被仕向手数料
-
着金スピード
- Wise:数秒〜1営業日程度が多い
- 銀行:2〜5営業日程度かかることが多い
一方で、数百万円規模の高額送金や、公的な支払い証明が必要な場面 では、日本の銀行送金を選ぶメリットもあります。目的・金額・必要書類によって使い分けるのが現実的です。
Q4. マレーシアから日本へ、現地で稼いだお金を送金するときの注意点は?
A. マレーシア中央銀行(BNM)の外為ルールと、各銀行のKYC(本人確認)を意識する必要があります。ポイントは3つです。
- 資金の「出どころ」を証明できるようにしておく
- 給与:雇用契約書・給与明細・源泉徴収票
- フリーランス:契約書・請求書・入金記録
-
不動産売却:売買契約書・登記情報・納税証明
-
高額送金は事前に銀行へ相談する
- 数万〜数十万リンギット規模の送金では、銀行から用途確認や書類提出を求められることが多いです。
-
事前に担当支店へ「日本へ資金を戻したい」と相談しておくと、凍結や遅延のリスクを減らせます。
-
Wise など正規の送金サービスを使う
- BNM が認可した送金事業者は、外為ルールとAML/CFTを前提に設計されています。
- 「個人同士の現金持ち運び」「口座貸し」など非公式ルートは、没収や法的リスクが大きいので避けるべきです。
Q5. マレーシアで銀行口座や送金まわりの詐欺に遭わないためには、何に気を付ければいいですか?
A. 日本より詐欺・フィッシングが多いと考えて行動するのが安全です。最低限、次を徹底してください。
-
リンクは踏まない
・「銀行からのSMS/メールです」としてログインページに誘導する手口が多数あります。
・必ず公式アプリや自分で入力した正規URLからアクセスし、SMS内のリンクは開かないのが基本です。 -
認証情報は誰にも教えない
・ID/パスワード/ワンタイムパスワード/SMSコードを、銀行職員・警察・家族を含め誰にも伝えない。 -
SNS上の「個人融資」「即日現金」「高利回り投資」はすべて疑う
・X(旧Twitter)などで見られる「完全LINE完結の個人融資」「最短30分で着金」などは、違法ヤミ金・詐欺の典型パターンです。 -
不審な取引をしてしまったらすぐ連絡する
・利用銀行のカスタマーサポート
・マレーシア警察
・在マレーシア日本国大使館
の3か所に早急に相談し、口座凍結や送金停止の対応を依頼してください。
Q6. どのくらいのリンギット現金を日本から持ち込んでよくて、それ以外はどうやって移せばいいですか?
A. BNMのルール上、現金リンギットの持ち込み・持ち出しには上限があります。
- リンギット現金:入出国とも 1万MYR(約30万円強)まで/人
- 外貨(日本円・米ドルなど):合計で 1万米ドル相当額を超える場合は税関申告が必要
まとまった生活資金や資産を現金で運ぶのは非現実的かつ危険なので、実務的には次の組み合わせになります。
- 渡航時:最低限のリンギット(空港両替+1万MYR未満の持ち込み)+日本円現金少額
- 渡航後:
- 日本の銀行口座 → Wise → マレーシアの自分名義口座
- 必要に応じて、日本の銀行から直接国際送金
この形にしておけば、BNMの現金持ち出し制限を守りつつ、安全かつ記録の残る方法で資金を移せます。
Q7. マレーシアと日本のどちらに、どの通貨でどれくらい置いておくのが良いですか?
A. 家族構成や収入源によって最適解は変わりますが、よくある考え方の一例は以下のようなイメージです。
-
マレーシア(リンギット)
・半年〜1年分の生活費(家賃・学費・日常費用)
・近い将来に使う予定の資金(車購入・引っ越し費用など) -
日本(円建て)
・日本での支払い(ローン・税金・保険料・クレカ引き落とし)に必要な額+半年分の予備
・中長期の貯蓄(教育費・老後資金)のベース -
必要に応じて第三通貨(米ドルなど)
・投資用・長期の資産防衛として、証券口座や外貨建て商品で保有
リンギットはオフショア取引が制限されている通貨なので、「生活費通貨」と割り切り、長期の資産は円やドル中心にする」 という設計が現実的です。そのうえで、為替を見ながら毎月一定額ずつ日本⇔マレーシア間で送金し、通貨を偏らせないように管理していくとリスクを抑えやすくなります。